
ความจำเป็น ของการประชีวิต
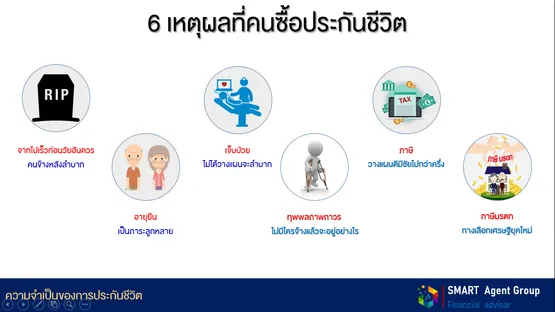
6 เหตุผลที่คนซื้อประกันชีวิต
>> เจ็บป่วย ไม่ได้วางแผนจะลำบาก
>> ภาษี วางแผนดีมีชัยไปกว่าครึ่ง
>> อายุยืน เป็นภาระลูกหลาย
>> ทุพพลภาพถาวร ไม่มีใครจ้างแล้วจะอยู่อย่างไร
>> ภาษีมรดก ทางเลือกเศรษฐียุคใหม่
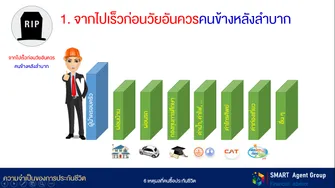
1. การจากไปก่อนวัยอันควร
..... หากวันนี้เราได้แนะนำให้คนที่เป็นเสาหลักของครอบครัวได้ สร้างหลักประกันไว้ หากเกิดอะไรขึ้น กับผู้นำครอบครัว ประกันจะส่งมอบเงินก่อนใหญ่ ให้กับคนที่อยู่ค้างหลัก
ชีวิตที่เป็นข่าว ( เช่นชื่อสินค้าหรือบริการ )
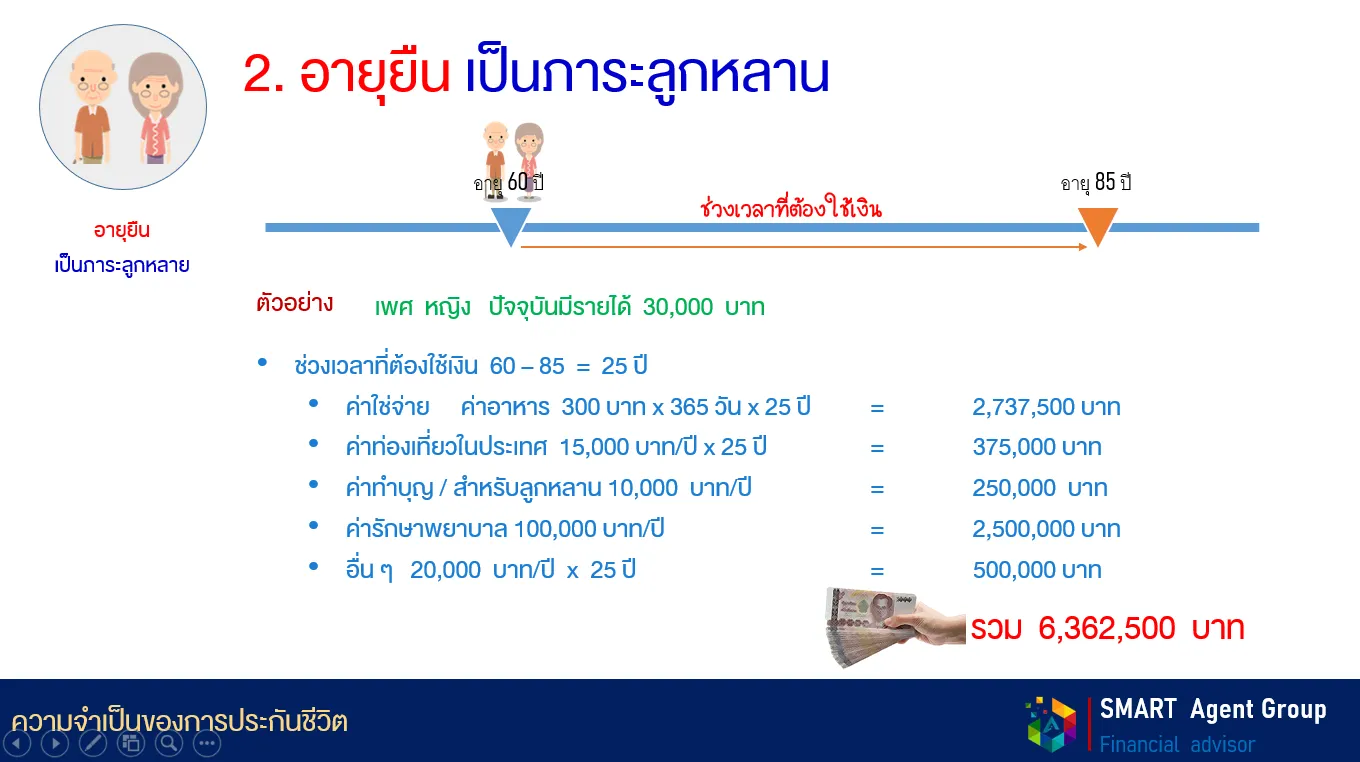
อายุยืน
..... ข่าวดีของโลกปัจจุบันคือ ความก้าวหน้าทางการแพทย์ที่จะทำให้คนเราอายุยืนขึ้น
..... ข่าวร้าย คือ ค่ารักษาพยาบาลที่เพิ่มขึ้น เงินที่ต้องเตรีมไว้สำหรับ ชีวิตหลักเกษียณต้องมีจำนวนที่มากขึ้น ลองคำนวณดู หากเราเกษียณตอนอายุ 60 คาดว่าจะอยู่หลักเกษียญถึงอาย 85 ปี เท่ากับเรามีชีวิตหลักเกษียณ 25 ปี หากเราท่านอาหารมือละ 100 บาท ระยะเวลา 25 ปี เราต้องเตรียมเงิน 2,737,500 บาท ค่าท่องเที่ยวในประเทศ 15,000 บาท/ปี ต้องใช้เงิน 375,000 บาท, ทำบุญ/ให้ลูกหลาน ปีละ 10,000 บาท ต้องใช่เงิน 250,000 บาท ค่ารักษาพยาบาลที่ต้องเตรียม 2,500,000 บาท ( 100,000 บาท/ปี) และค่าอื่น 20,000 บาทต่อปี
..... เท่ากับเราต้องเตรียมเงินสำหรับการเกษียณ 6,362,500 บาท
? วันนี้คุณลูกค้าของเราได้เตรียมเงินก่อนนี้ไว้แล้วหรือยัง

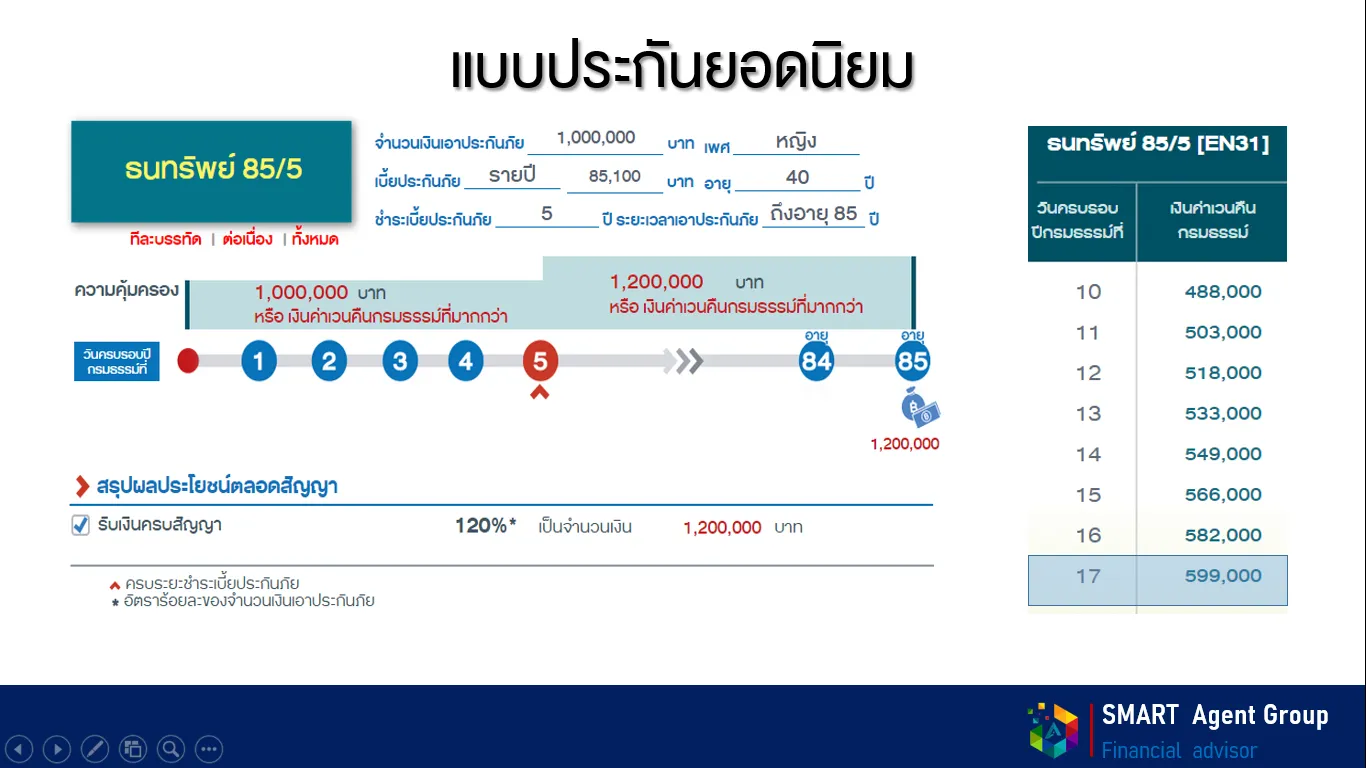
แบบประกันบำนาญ 1 (มีเงินปันผล)
..... เช่น เพศ หญิง อายุ 30
ออมเงิน 76,100 บาท/ปี ออมไว้ถึงอายุ 60 ปี
฿ เมื่ออายุ 60 รับเงินบำเหน็จก้อนโต 580,000 บาท
฿ รับวงเงินรักษาพยาบาล 100,000 บาท/ปี ตั้งแต่อายุ 60 - 70 ปี ร่วมเป็นเงิน 1,000,000 บาท (หากปีใดไม่มีการรักษาสามารถทบไปในปีต่อไปได้)
฿ รับเงิน บำนาญ ปีละ 100,000 บาท/ปี (ไม่เกี่ยวกับวงเงินรักษา) ตั้งแต่ อายุ 60 ถึงอายุ 99
..... วางแผนก่อนตั้งแต่อายุน้อย เกษียณจะไม่เป็นภาระของลูกหลาน

การเจ็บป่วย
..... ตัวอย่าง นาย ก จัดสรรเงินจำนวน 3% ของรายได้ไว้เป็นค่าประกันสุขภาพ และใช่เงิน 7% ของรายได้ ไปลงทุนต่าง ๆ
หากเกิดการเจ็บป่วยต้องใช้เงินรักษา 500,000 - 1,000,000 บาท นาย ก ให้บริษัทประกันรับผิดชอบค่ารักษาพยาบาล เงินลงทุนยังคงมีเท่าเดิม
..... นาย ข มีเงินรายได้เท่ากัน แต่จัดสรรเงิน 10% ของรายได้ไม่ลงทุนในกองทุนและหุ้น หากเกิดเหตุ การเดี่ยวกัน นาย ข ต้องขายกองทุนมาจ่ายค่ารักษาพยาบาล การขายกองทุนต่าง ๆ มีความเสี่ยงที่จะขาดทุน เพราะเรานำเงินออกในเวลาที่ไม่เหมาะสม
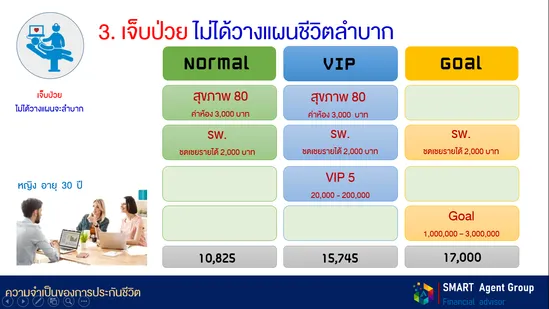
วงเงินค่ารักษาพยาบาล
.... ค่ารักษาพยาบาล ขึ้นอยู่กับวงเงินที่เราเตรียมไว้ คุณลูกค่าเป็นผู้กำหนดตามกำลังการจ่าย และโรงพยาบาลที่จะเข้ารักษา
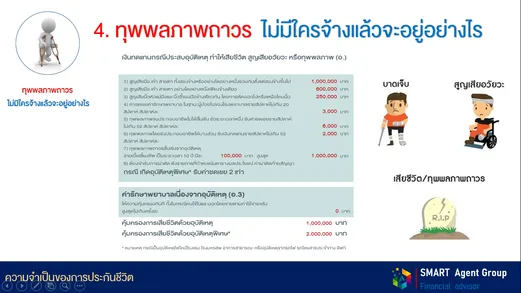
การทุพพลภาพ
..... แต่สำหรับคนที่เตรียมตัว หากเกิดเหตุการเหล่านั้นขึ้นกับตัวเขา บริษัท ไทยประกันชีวิต จำกัด(มหาชน) จะเข้าดูและและชั่วเหลือตามสิทธิ ของเรา มีน้อยดีกว่า ไม่มี
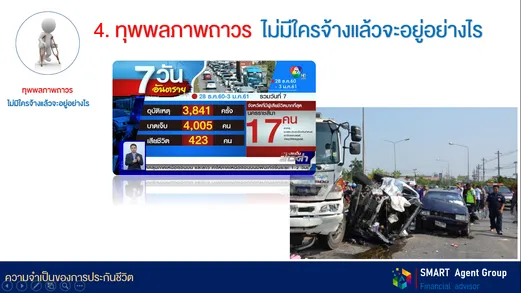
การทุพพลภาพจากอุบัติเหตุ
ภาษี
ภาษี คือ อีกหนึ่งเหตุผลที่เป็นโอกาสของธุรกิจประกันชีวิต เพราะทุก ๆ จะมีการเสียภาษีจำนวนมากขึ้น รัฐบาลออกกฎหมายให้คนต้องเสียภาษีมากขึ้น ประกันชีวิตคืออีกหนึ่งทางออกในการวางแผนภาษี เพราะเงินออมเพื่อการลดหย่อนภาษี มีประโยชน์มากกมาย คือ เป็นการออมเพื่อวัยเกษียณอายุ พร้อมได้สิทธิทางภาษีอีกด้วย
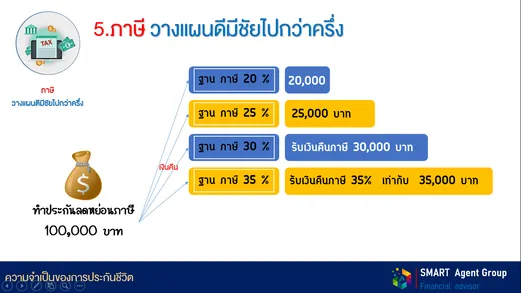
..... การออมเงินที่จำนวนเท่ากัน การได้คืนภาษีจะไม่เท่ากัน เช่น ทำประกันออมทรัพย์ที่เบี้ยประกัน 100,000 บาท/ปี ฐานภาษ๊ที่ต่างกัน จะได้เงินคืนที่ต่างกัน
เช่น
นาย ก ฐานภาษี 20% จากการออม 100,000 บาท/ปี จะได้เงินคืน 20,000 บาท/ปี
นาย ข ฐานภาษี 25% จากการออม 100,000 บาท/ปี จะได้เงินคืน 25,000 บาท/ปี
นาย ค ฐานภาษี 30% จากการออม 100,000 บาท/ปี จะได้เงินคืน 30,000 บาท/ปี
นาย ง ฐานภาษี 35% จากการออม 100,000 บาท/ปี จะได้เงินคืน 35,000 บาท/ปี
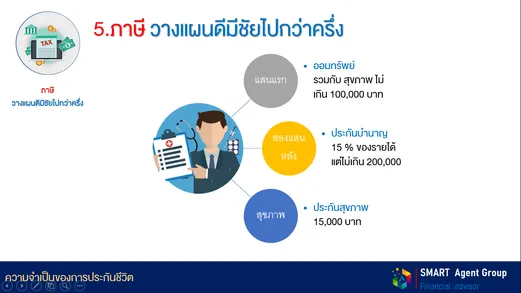
สิทธิ/วงเงินในการซื่อประกันเพื่อลดหย่อนภาษี
1. ออมทรัพย์ที่มีอายุ กรมธรรม์ยาวกว่า 10 ปี นำมาลดหย่อนได้ 100,000 บาท
2. สุขภาพ ใช่สิทธิทางภาษีได้ 15,000 บาท( รวมกับออมไม่เกิน 100,000 บาท)
3. ประบำนาญ สามารถซื้อได้ 15% ของรายได้แต่ไม่เกิน 200,000 บาท และรวมกับ RTF กองทุนครูเอกชน ต้องไม่เกิน 500,000 บาท

ภาษีมรดก
ภาษีการรับมรดก เป็นภาษีที่เก็บจากมูลค่ามรดกที่ทายาทแต่ละคนได้รับจากกองมรดก โดยที่ผู้รับมรดกเป็นผู้มีหน้าที่เสียภาษี และมักจะมีการกำหนดค่าลดหย่อนและอัตราภาษีที่เป็นประโยชน์กับผู้รับมรดกที่มีความสัมพันธ์ใกล้ชิดกับผู้ตาย ทำให้ผู้รับมรดกที่มีความใกล้ชิดกับผู้ตายมีภาระภาษีที่น้อยกว่าผู้รับมรดกแต่ละคนมากกว่า เพราะรับภาระภาษีตามสัดส่วนมูลค่าของมรดกที่ตนได้รับ ข้อกฏหมายภาษีมรดก



เขียน และตรวจสอบโดย
ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาค อาวุโส บ. ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาติตัวแทนประกันชีวิต เลขที่ 5501058091
โทร : 092-662-1554
Line : @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”