ประกันสุขภาพลดหย่อนภาษีได้เท่าไหร่ในปี 2569
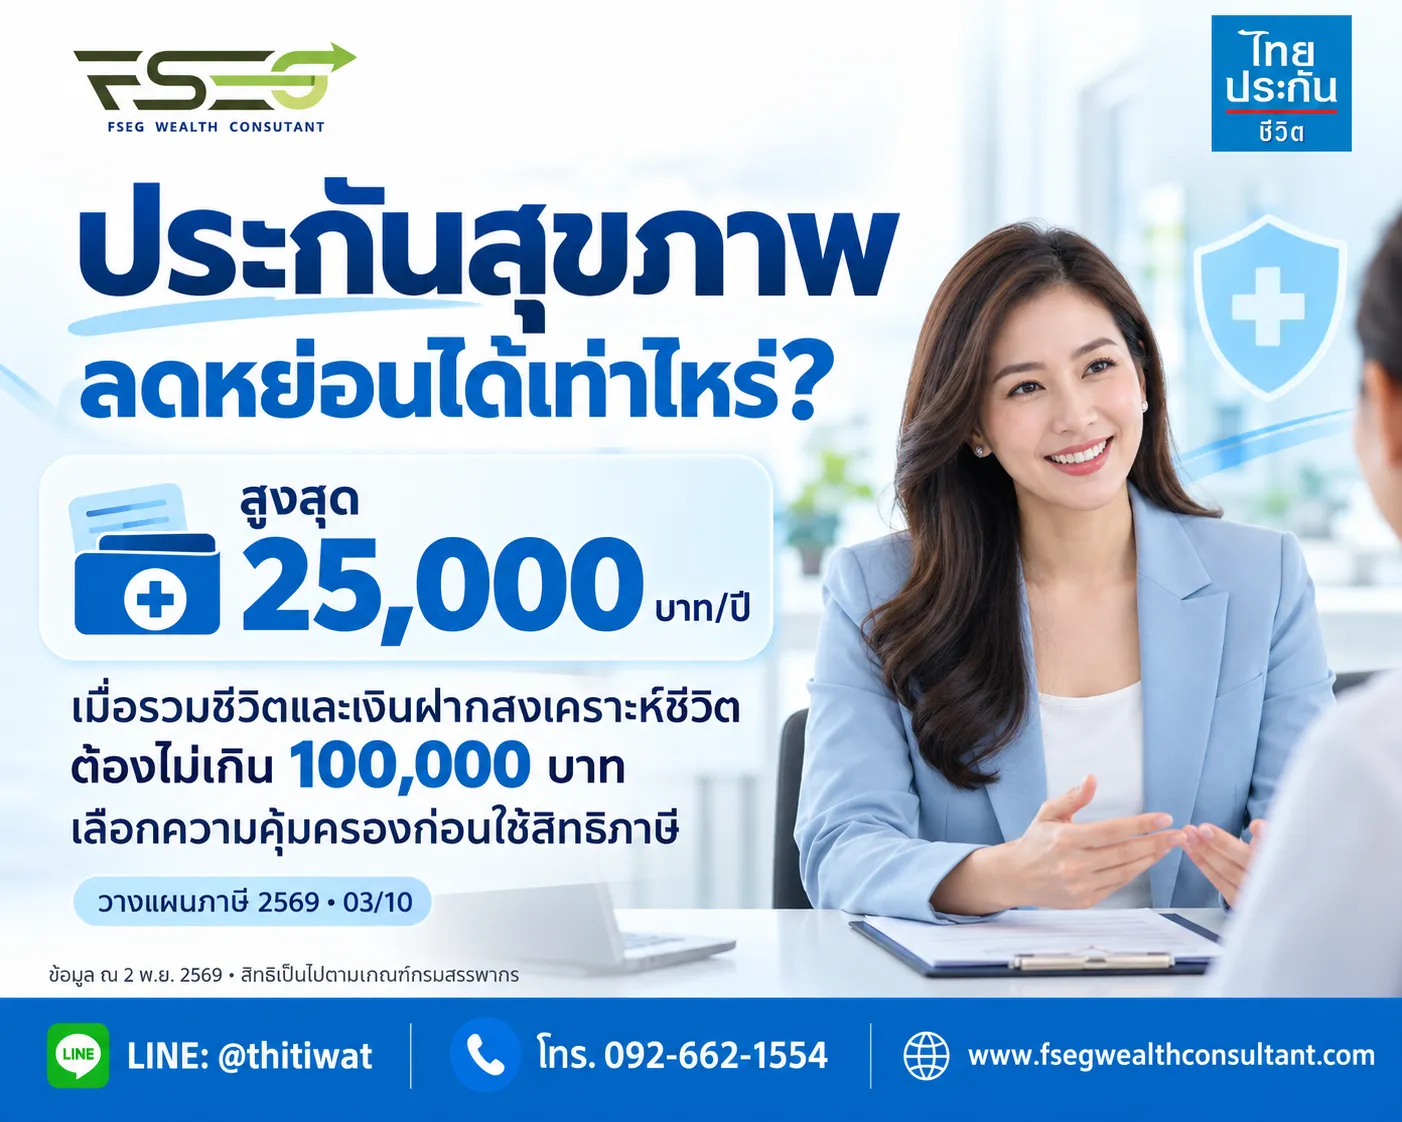
เบี้ยประกันสุขภาพตนเองที่เข้าเกณฑ์ใช้สิทธิได้ตามจ่ายจริงไม่เกิน 25,000 บาทต่อปี และเมื่อรวมกับเบี้ยชีวิตและเงินฝากประเภทสงเคราะห์ชีวิตที่เข้าเกณฑ์ต้องไม่เกิน 100,000 บาท จึงไม่ได้บวกเพิ่มเป็น 125,000 บาททุกกรณี
สิทธิภาษีช่วยลดต้นทุนบางส่วน แต่หน้าที่หลักของประกันสุขภาพคือช่วยรับภาระค่าใช้จ่ายตามความคุ้มครอง หากเลือกวงเงินเพราะต้องการใช้สิทธิเต็มเพียงอย่างเดียว อาจได้แผนที่ไม่เหมาะกับโรงพยาบาลที่ใช้ หรือมีเงื่อนไขร่วมจ่ายที่ไม่สอดคล้องกับเงินสำรองของตนเอง
คำนวณสิทธิสุขภาพจากสองเพดาน
ตรวจทั้งเพดานเฉพาะสุขภาพและเพดานรวม ตัวอย่างจ่ายเบี้ยสุขภาพที่เข้าเกณฑ์ 30,000 บาท ไม่มีเบี้ยชีวิตหรือเงินฝากสงเคราะห์ชีวิต ใช้สิทธิสุขภาพได้ 25,000 บาท หากมีเบี้ยชีวิตที่ใช้สิทธิแล้ว 90,000 บาท พื้นที่ในวงเงินรวมจะเหลือ 10,000 บาท แม้เบี้ยสุขภาพที่จ่ายจะมากกว่านั้น
แผนเหมาจ่ายไม่ได้แปลว่าลดหย่อนได้ทั้งใบเสร็จ
กรณีซื้อความคุ้มครองหลายส่วนรวมกัน ขอให้บริษัทระบุยอดเบี้ยที่เข้าเกณฑ์สุขภาพ และแยกจากยอดชีวิตหรือความคุ้มครองอื่น อย่านำยอดเดียวกันไปใช้ซ้ำสองประเภท หากมีการคืนเบี้ยหรือแก้ไขกรมธรรม์ระหว่างปี ควรใช้ยอดรับรองล่าสุดที่ตรงกับข้อมูลของบริษัท
ประกันสุขภาพประเภทใดอยู่ในขอบเขตภาษี
ประกาศอธิบดีฯ ฉบับที่ 383 ครอบคลุมประกันการรักษาพยาบาลและความคุ้มครองที่กำหนด รวมถึงประกันอุบัติเหตุเฉพาะส่วนที่เข้าเกณฑ์ ประกันโรคร้ายแรง และประกันการดูแลระยะยาว ไม่ใช่ประกันอุบัติเหตุทุกส่วนจะใช้สิทธิได้ทั้งหมด ต้องตรวจยอดที่บริษัทรับรอง
ซื้อให้ตนเองต่างจากซื้อให้ครอบครัว
บทความนี้กล่าวถึงสิทธิสุขภาพตนเอง การจ่ายเบี้ยให้คู่สมรส บุตร หรือบิดามารดาไม่ควรนำมาใส่ในช่องของตนเองทันที โดยเฉพาะสิทธิสุขภาพบิดามารดามีเงื่อนไขเฉพาะ ต้องตรวจรายได้ของบิดามารดา ผู้มีสิทธิ และการแบ่งสิทธิก่อนยื่น
เลือกความคุ้มครองก่อนใช้สิทธิภาษี
เริ่มจากสำรวจสิทธิรักษาพยาบาลที่มีอยู่ เช่น สวัสดิการนายจ้างหรือสิทธิรัฐ แล้วดูช่องว่างที่ต้องรับเอง เลือกโรงพยาบาลที่คาดว่าจะใช้และประเมินความสามารถจ่ายส่วนเกิน จากนั้นจึงเปรียบเทียบวงเงินต่อปี ค่าห้อง การรักษาเฉพาะทาง และเงื่อนไขการต่ออายุ
ตรวจระยะเวลารอคอย ข้อยกเว้น โรคที่เป็นมาก่อน และภาระรับผิดส่วนแรกหรือร่วมจ่ายตามแบบกรมธรรม์ด้วย เบี้ยที่ต่ำกว่าอาจมาพร้อมค่าใช้จ่ายที่ผู้เอาประกันต้องรับเองมากกว่า การเทียบเฉพาะเบี้ยปีแรกจึงไม่เพียงพอ ควรถามถึงแนวโน้มเบี้ยตามอายุและเงื่อนไขที่บริษัทอาจปรับได้ตามสัญญา
สิทธิลดหย่อนช่วยค่าเบี้ยได้มากเพียงใด
ตัวอย่างสมมติใช้สิทธิสุขภาพได้ 25,000 บาทเต็ม และเงินได้สุทธิส่วนที่ลดลงอยู่ในขั้น 20% ทั้งหมด ภาษีจะลด 5,000 บาท แต่ยังต้องจ่ายเบี้ยตามสัญญาเต็มจำนวนก่อน ผลภาษีไม่ใช่ส่วนลดที่โรงพยาบาลหรือบริษัทประกันคืนให้ทันที และไม่รับประกันว่าจะได้รับคืนภาษีเท่านี้เมื่อยื่นแบบ
หากวงเงินรวมเหลือเพียง 10,000 บาท ในสมมติฐานขั้นภาษีเดียวกัน ภาษีลดเพียง 2,000 บาท ความคุ้มครองจึงควรเป็นเหตุผลหลักในการซื้อ แม้วงเงินภาษีจะหมดแล้วก็อาจยังจำเป็นต้องมีประกันสุขภาพ ขึ้นอยู่กับความเสี่ยงและความสามารถรับภาระของแต่ละคน
ข้อควรระวังสำหรับปีภาษี 2569
ผู้มีเงินได้ต้องแจ้งความประสงค์ใช้สิทธิต่อบริษัทประกัน และบริษัทต้องนำส่งข้อมูลอิเล็กทรอนิกส์ตามเกณฑ์ เก็บหลักฐานการชำระและตรวจยอดก่อนยื่น หากข้อมูลไม่ตรง ให้ติดต่อบริษัทเพื่อแก้ไข ไม่ควรถือว่าใบเสร็จเพียงใบเดียวทดแทนเงื่อนไขการแจ้งและส่งข้อมูลได้เสมอ ข้อมูลตรวจสอบ ณ 2 พฤศจิกายน 2569
คำถามที่พบบ่อย
ไม่มีประกันชีวิต ซื้อสุขภาพอย่างเดียวลดหย่อนได้ไหม
ได้หากเบี้ยและกรมธรรม์เข้าเงื่อนไข ไม่จำเป็นต้องซื้อชีวิตเพื่อเปิดสิทธิสุขภาพ แต่ต้องตรวจเพดานและข้อมูลนำส่ง
เบี้ยสุขภาพเกินเพดานยังซื้อได้หรือไม่
ซื้อได้ตามความจำเป็นและเงื่อนไขรับประกัน แต่ยอดที่เกินสิทธิไม่เพิ่มค่าลดหย่อน ควรแยกงบความคุ้มครองออกจากผลภาษี
โรคร้ายแรงนับเป็นสุขภาพหรือชีวิต
ความคุ้มครองโรคร้ายแรงอยู่ในขอบเขตสุขภาพตามประกาศ แต่ให้ใช้ยอดแยกประเภทที่บริษัทรับรอง ไม่ตัดสินจากการแนบอยู่กับกรมธรรม์ชีวิตเพียงอย่างเดียว
ตรวจช่องว่างสุขภาพกับ FSEG Wealth Consultant
เตรียมสวัสดิการเดิม รายการประกัน และงบค่าใช้จ่ายที่รับเองได้ แล้วติดต่อ FSEG Wealth Consultant เพื่อเริ่มทบทวนความคุ้มครอง เป้าหมายคือให้แผนสุขภาพรองรับความเสี่ยงจริง พร้อมใช้สิทธิภาษีอย่างถูกต้อง
LINE: @thitiwat | โทร. 092-662-1554 | ติดต่อ FSEG Wealth Consultant
แหล่งอ้างอิงทางการ
- กรมสรรพากร คำถามค่าลดหย่อนชีวิตและบำนาญ
- กรมสรรพากร หลักเกณฑ์สิทธิสุขภาพและวงเงินร่วม
- ประกาศอธิบดีฯ ฉบับที่ 383 เรื่องประกันสุขภาพตนเอง
- กรมสรรพากร บัญชีอัตราภาษีเงินได้บุคคลธรรมดา
สิทธิภาษีขึ้นอยู่กับกฎหมาย เงื่อนไขกรมธรรม์ และข้อมูลเฉพาะบุคคล โปรดตรวจสอบประกาศเพิ่มเติมก่อนใช้สิทธิ
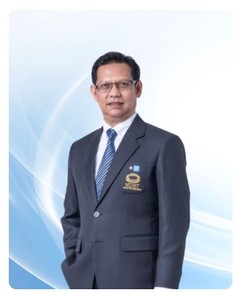
เขียนและตรวจสอบโดย ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาคอาวุโส บริษัท ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาตตัวแทนประกันชีวิต เลขที่ 5501058091
โทร: 092-662-1554
LINE: @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
