รายได้ปีละ 1 ล้านบาทลดหย่อนภาษีอย่างไรในปี 2569
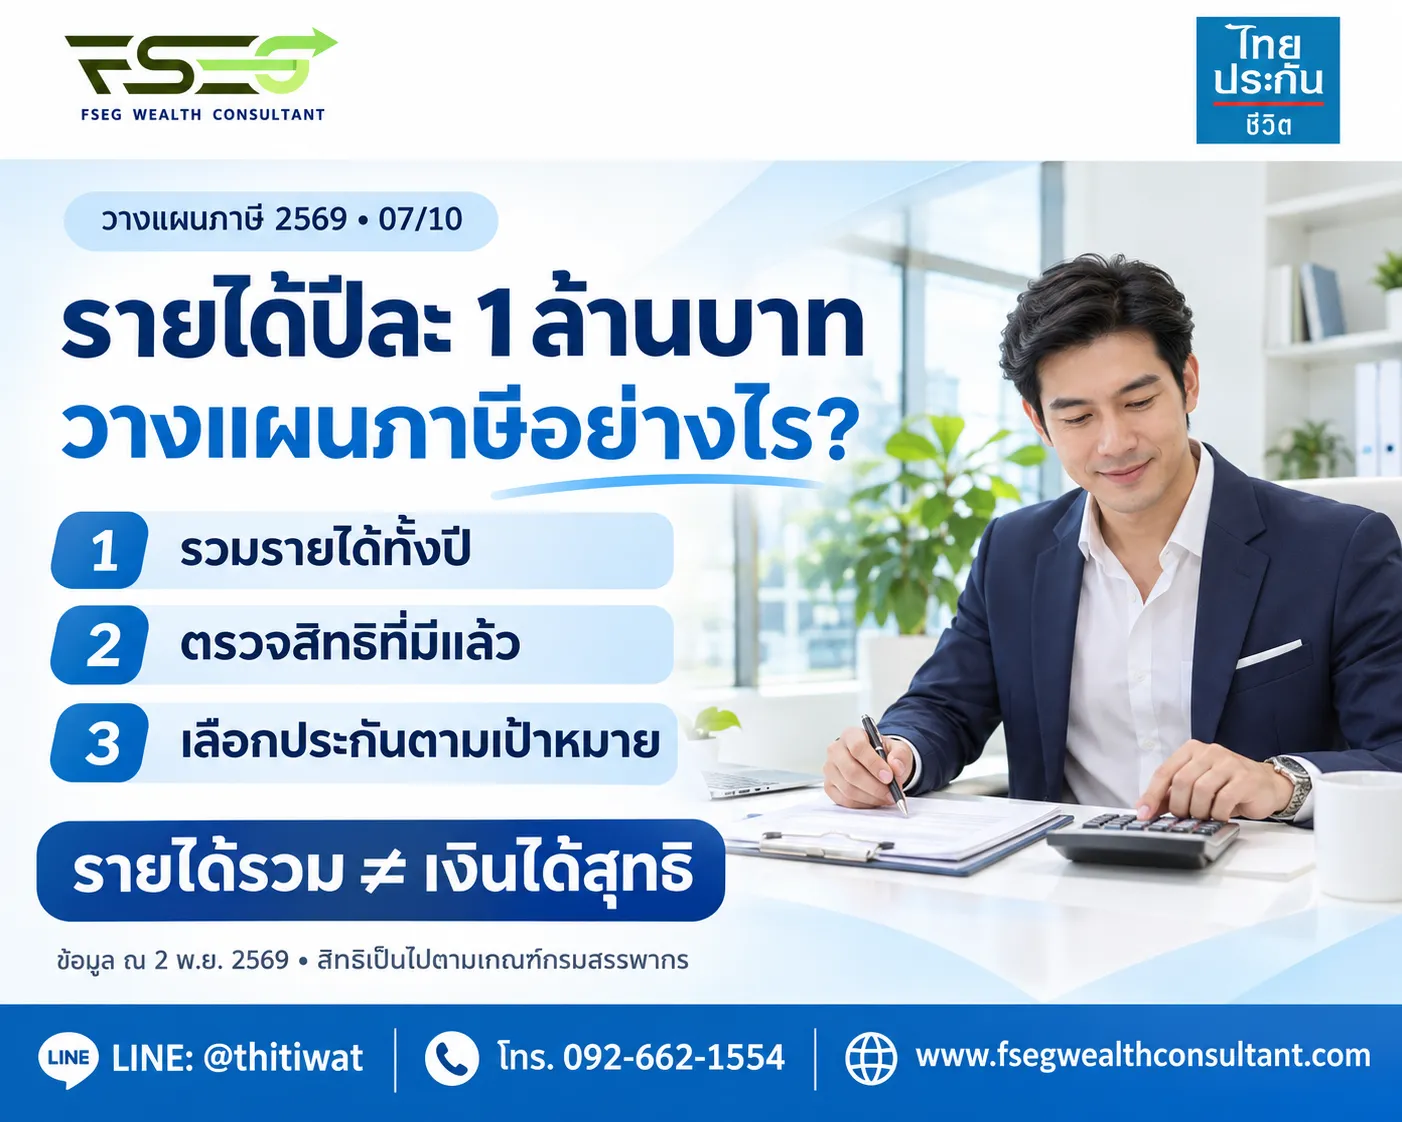
รายได้ปีละ 1 ล้านบาทควรวางแผนโดยแยกประเภทเงินได้ หักค่าใช้จ่ายและสิทธิที่มีอยู่ก่อน แล้วคำนวณภาษีแบบขั้นบันได จากนั้นจึงเลือกประกันหรือการออมที่ตรงเป้าหมาย รายได้รวมหนึ่งล้านบาทไม่ได้หมายความว่ารายได้ทุกบาทเสียภาษี 20%
ผู้มีรายได้เท่ากันอาจเสียภาษีต่างกัน เพราะเงินเดือน รายได้ธุรกิจ และค่าบริการอาจหักค่าใช้จ่ายต่างกัน รวมถึงมีภาระครอบครัวและค่าลดหย่อนต่างกันด้วย บทความนี้ใช้ตัวอย่างเงินเดือนอย่างเดียวเพื่อให้เห็นขั้นตอนที่ตรวจสอบได้ ไม่ควรนำผลไปใช้กับรายได้ทุกประเภทโดยตรง
ขั้นแรก รวมเงินเดือนและสิทธิที่เกิดขึ้นแล้ว
รวบรวมเงินเดือน โบนัส และประโยชน์จากการจ้างงานที่ต้องนำมารวมคำนวณภาษีให้ครบ จากนั้นตรวจหนังสือรับรองรายได้ ภาษีหัก ณ ที่จ่าย และรายการที่เกิดขึ้นแล้ว เช่น เงินสะสมกองทุน เบี้ยเดิม หรือดอกเบี้ยกู้บ้านตามสิทธิที่ตนเข้าเกณฑ์ การนับสิทธิเหล่านี้ก่อนช่วยไม่ให้ซื้อเพิ่มเกินวงเงิน
แยกภาษีทั้งปีออกจากเงินที่ต้องจ่ายเพิ่ม
ภาษีทั้งปีเป็นผลคำนวณจากเงินได้และสิทธิทั้งหมด ส่วนยอดชำระเพิ่มหรือขอคืนเมื่อยื่นแบบต้องนำภาษีที่ถูกหักไว้แล้วมาหักอีกครั้ง จึงไม่ควรใช้ยอดภาษีในตัวอย่างต่อไปนี้เป็นคำตอบว่าจะต้องโอนเพิ่มเท่าไรเมื่อยื่นภาษี
ตัวอย่างเงินเดือนหนึ่งล้านบาทก่อนซื้อประกันเพิ่ม
สมมติเป็นบุคคลโสด มีเงินเดือนทั้งปี 1,000,000 บาท ไม่มีรายได้อื่น และเพื่อให้เห็นกลไกชัดเจน ยังไม่นำประกันสังคม กองทุน เบี้ยประกันเดิม หรือค่าลดหย่อนอื่นมารวม เงินเดือนหักค่าใช้จ่าย 50% แต่ไม่เกิน 100,000 บาท และค่าลดหย่อนส่วนตัว 60,000 บาท จึงเหลือเงินได้สุทธิ 840,000 บาท
| ช่วงเงินได้สุทธิ | วิธีคำนวณภาษี | ภาษี บาท |
|---|---|---|
| 0 ถึง 150,000 | ยกเว้น | 0 |
| เกิน 150,000 ถึง 300,000 | 150,000 × 5% | 7,500 |
| เกิน 300,000 ถึง 500,000 | 200,000 × 10% | 20,000 |
| เกิน 500,000 ถึง 750,000 | 250,000 × 15% | 37,500 |
| เกิน 750,000 ถึง 840,000 | 90,000 × 20% | 18,000 |
| รวม | ก่อนหักภาษีหัก ณ ที่จ่าย | 83,000 |
ตารางคำนวณตามอัตราภาษีและสิทธิยกเว้นเงินได้สุทธิส่วนแรกที่กรมสรรพากรกำหนด ตัวอย่างสมมตินี้ไม่ใช่การละสิทธิประกันสังคมจริงของผู้เสียภาษี แต่ตั้งใจแยกรายการอื่นออกเพื่อแสดงผลของประกันให้ชัด
หากใช้สิทธิประกันเพิ่ม ภาษีเปลี่ยนอย่างไร
สมมติซื้อประกันชีวิตที่เข้าเกณฑ์และใช้สิทธิเพิ่มได้เต็ม 100,000 บาท เงินได้สุทธิเหลือ 740,000 บาท ภาษีทั้งปีเป็น 63,500 บาท ลดจากเดิม 19,500 บาท ไม่ใช่ 20,000 บาท เพราะค่าลดหย่อน 10,000 บาทสุดท้ายลดลงมาอยู่ในขั้น 15% แล้ว
ถ้าเพิ่มบำนาญหลังใช้วงเงินชีวิตเต็ม
สมมติจ่ายเบี้ยบำนาญที่เข้าเกณฑ์เพิ่ม 150,000 บาท ไม่มีรายการออมเกษียณอื่นในตัวอย่าง และใช้วงเงินชีวิตปกติเต็มแล้ว เกณฑ์ 15% ของเงินได้หนึ่งล้านบาทรองรับได้ 150,000 บาท เงินได้สุทธิจึงเหลือ 590,000 บาท ภาษีทั้งปี 41,000 บาท ลดจากกรณีมีชีวิตอย่างเดียว 22,500 บาท
ในสองขั้นนี้จ่ายเบี้ยรวม 250,000 บาท แต่ภาษีลดรวม 42,000 บาท จึงยังมีเงินสดที่ต้องจ่ายสุทธิเมื่อพิจารณาเฉพาะผลภาษี 208,000 บาท การซื้อควรคุ้มกับความคุ้มครองและเป้าหมายเกษียณด้วย ไม่ควรซื้อเพื่อให้ตัวเลขภาษีต่ำที่สุดโดยละเลยเงินที่ต้องใช้ในปัจจุบัน
ใช้สิทธิอย่างไรโดยไม่ซื้อเกินกำลัง
จัดสิทธิที่ไม่ต้องจ่ายเพิ่มก่อน เช่น สิทธิส่วนตัวและครอบครัวที่มีคุณสมบัติครบ ต่อด้วยรายการที่จ่ายอยู่แล้ว จากนั้นประเมินเงินสำรอง หนี้ และความคุ้มครองที่ขาด หากจะเพิ่มการออมเกษียณ ให้เทียบทั้งกองทุนและประกันตามความเสี่ยง ระยะเวลา และการเข้าถึงเงินที่รับได้ ไม่ใช่เทียบจากยอดลดหย่อนเพียงอย่างเดียว
ถ้ามีรายได้หลายประเภทต้องปรับอะไร
ต้องจัดประเภทเงินได้และวิธีหักค่าใช้จ่ายใหม่ รวมถึงตรวจวิธีคำนวณภาษีอื่นที่อาจเกี่ยวข้อง ไม่ใช้ค่าใช้จ่ายเงินเดือนกับยอดรายรับธุรกิจทั้งหมด หากมีเงินได้ที่เลือกไม่นำมารวม หรือมีสิทธิยกเว้นเฉพาะ ต้องตรวจฐานเงินได้ที่ใช้คำนวณสิทธิบำนาญให้ถูกต้องก่อน
ข้อควรระวังสำหรับปีภาษี 2569
ใช้ยอดเงินสมทบประกันสังคมและเงินสะสมจริงตามหลักเกณฑ์ของปี 2569 ไม่คัดตัวเลขปีก่อนมาใช้โดยอัตโนมัติ มาตรการชั่วคราวต้องตรวจช่วงวันที่และเงื่อนไขใหม่เสมอ ตัวอย่างในบทความไม่รวมมาตรการพิเศษใด และข้อมูลหลักเกณฑ์ตรวจสอบ ณ 2 พฤศจิกายน 2569
คำถามที่พบบ่อย
รายได้หนึ่งล้านบาทต้องซื้อประกัน 250,000 บาทหรือไม่
ไม่จำเป็น ตัวเลขข้างต้นเป็นตัวอย่างให้เห็นผลภาษี ไม่ใช่งบที่แนะนำให้ทุกคนซื้อ ควรตั้งจากความต้องการและกำลังชำระ
ถ้ามีประกันสังคมจริง ภาษีจะเท่าตัวอย่างไหม
ไม่เท่าเสมอ ต้องหักยอดจริงที่ใช้สิทธิได้ก่อน แล้วคำนวณภาษีใหม่ ซึ่งอาจเปลี่ยนผลประหยัดของเบี้ยส่วนที่ซื้อเพิ่ม
รายได้จากธุรกิจหนึ่งล้านบาทใช้ตารางนี้ได้หรือไม่
ใช้เข้าใจอัตราภาษีได้ แต่ไม่ควรใช้ยอดภาษีนี้โดยตรง ต้องหักค่าใช้จ่ายตามประเภทเงินได้และตรวจวิธีคำนวณที่เกี่ยวข้องก่อน
ทำแผนภาษีจากข้อมูลจริงกับ FSEG Wealth Consultant
เตรียมประมาณการรายได้ทั้งปี รายการลดหย่อนเดิม และเป้าหมายความคุ้มครองมาพูดคุยกับ FSEG Wealth Consultant เพื่อเริ่มวางงบประกันที่สอดคล้องกับชีวิตจริง หากมีธุรกิจหรือประเด็นภาษีซับซ้อน ควรตรวจแบบกับผู้เชี่ยวชาญภาษีร่วมด้วย
LINE: @thitiwat | โทร. 092-662-1554 | ติดต่อ FSEG Wealth Consultant
แหล่งอ้างอิงทางการ
- กรมสรรพากร คำถามค่าลดหย่อนชีวิตและบำนาญ
- ประกาศอธิบดีฯ ฉบับที่ 194 รวมแก้ไข เรื่องประกันบำนาญ
- กรมสรรพากร บัญชีอัตราภาษีเงินได้บุคคลธรรมดา
- กรมสรรพากร โครงสร้างภาษี ค่าใช้จ่ายและค่าลดหย่อนส่วนตัว
- กรมสรรพากร ยกเว้นเงินได้สุทธิ 150000 บาทแรก
สิทธิภาษีขึ้นอยู่กับกฎหมาย เงื่อนไขกรมธรรม์ และข้อมูลเฉพาะบุคคล โปรดตรวจสอบประกาศเพิ่มเติมก่อนใช้สิทธิ
เขียนและตรวจสอบโดย ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาคอาวุโส บริษัท ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาตตัวแทนประกันชีวิต เลขที่ 5501058091
โทร: 092-662-1554
LINE: @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
