รีวิว Health Fit DD ไทยประกันชีวิต ประกันสุขภาพเหมาจ่ายที่คนถามหามากที่สุด ดีไหม เหมาะกับใคร?
รีวิว Health Fit DD ไทยประกันชีวิต ประกันสุขภาพเหมาจ่ายที่คนถามหามากที่สุด ดีไหม เหมาะกับใคร?
รีวิว Health Fit DD ไทยประกันชีวิต ประกันสุขภาพเหมาจ่ายที่คนถามหามากที่สุด ดีไหม เหมาะกับใคร?
โดย ธิติวัฒน์ วัฒนพลไพศาล
ที่ปรึกษาการเงินและผู้บริหารสายงานประกันชีวิต
ในยุคที่ค่ารักษาพยาบาลเพิ่มขึ้นเฉลี่ยปีละ 8-10% การมีประกันสุขภาพดีๆ สักเล่มไม่ใช่ "ทางเลือก" อีกต่อไปครับ แต่เป็น "โครงสร้างพื้นฐาน" ที่ทุกครอบครัวต้องมี แต่คำถามที่ผมมักจะได้รับจากผู้มุ่งหวังและลูกค้าอยู่เสมอก็คือ “อยากได้ความคุ้มครองหลักล้าน แต่ทำไมเบี้ยประกันสุขภาพสมัยนี้ถึงแพงเหลือเกิน?”
วันนี้ผมจะมาวิเคราะห์เจาะลึกหนึ่งในแบบประกันที่ร้อนแรงที่สุดในพอร์ตของไทยประกันชีวิต นั่นคือ Health Fit DD แผนประกันสุขภาพเหมาจ่ายที่ออกแบบมาเพื่อทลายกำแพงเรื่องค่าเบี้ยประกัน ให้คุณเข้าถึงสวัสดิการระดับพรีเมียมได้ในราคาที่จับต้องได้จริงครับ
เจาะ 3 จุดเด่นทำไม Health Fit DD ถึงคุ้มค่าแบบ "ผิดคาด"
หากวิเคราะห์ตามหลักการบริหารความเสี่ยงทางการเงิน Health Fit DD มีจุดเด่นที่คิดมาเพื่อช่วยให้ผู้เอาประกันบริหารกระแสเงินสดได้อย่างมีประสิทธิภาพสูงสุด 3 ข้อหลัก ดังนี้ครับ
1. ปลดล็อกความคุ้มครองหลักล้าน ในราคาเอื้อมถึง
ความพิเศษของ Health Fit DD คือการนำแนวคิด Deductible (ความรับผิดส่วนแรก) มาใช้ ซึ่งหมายความว่า ในการรักษาตัวแต่ละครั้ง หากมีค่าใช้จ่ายส่วนแรกที่เราตกลงไว้ (เช่น 30,000 หรือ 50,000 บาท) ซึ่งเราสามารถใช้สวัสดิการบริษัท หรือประกันเล่มเดิมจ่ายแทนได้ ค่ารักษาที่เกินจากนั้น ประกันสุขภาพของไทยประกัน จะเข้ามาดูแลแบบเหมาจ่ายให้ทั้งหมดสูงสุดถึงหลักล้าน ส่งผลให้ค่าเบี้ยประกันลดลงจากแผนเหมาจ่ายทั่วไปสูงสุดถึง 40-50% เลยทีเดียวครับ
2. เหมาจ่ายครอบคลุม ทั้ง IPD และ OPD (ตามแผนที่เลือก)
หมดกังวลเรื่องค่าห้องและค่ายาเกินงบ เพราะจ่ายตามจริงภายใต้ผลประโยชน์เหมาจ่ายต่อปี ไม่ต้องมานั่งแยกวงเงินย่อยให้ปวดหัว ไม่ว่าจะเจ็บป่วยด้วยโรคทั่วไป โรคร้ายแรง หรืออุบัติเหตุ
3. มีความยืดหยุ่นสูง ปรับเปลี่ยนได้ตามแผนชีวิต
แผนประกันนี้เปิดโอกาสให้เลือกได้ว่าต้องการแบบมีความรับผิดส่วนแรกหรือไม่ หรือเลือกวงเงินให้พอดีกับสวัสดิการเดิมที่มีอยู่ ทำให้ไม่เกิดภาวะ "ซื้อประกันซ้ำซ้อน" เงินทุกบาทที่จ่ายเป็นค่าเบี้ยจึงถูกใช้อย่างคุ้มค่าที่สุด
Health Fit DD เหมาะกับไลฟ์สไตล์แบบไหน?
จากประสบการณ์การวางแผนการเงินมาตลอด 20 ปี ผมขอสรุปกลุ่มคนที่คุ้มค่าที่สุดในการทำแผนนี้ไว้ 3 กลุ่มหลักครับ:
กลุ่มเป้าหมาย
Health Fit DD เหมาะสำหรับ มนุษย์เงินเดือน / พนักงานประจำ คนที่มีประกันกลุ่มของบริษัทอยู่แล้ว แต่ วงเงินน้อยเกินไป (เช่น ค่าห้อง 2,000-3,000 บาท) สามารถใช้ Health Fit DD แผนแบบมี Deductible ไปเติมเต็มเพื่ออุดรอยรั่วเวลาเจอโรคร้ายแรง โดยใช้ประกันกลุ่มจ่ายส่วนแรก
คนรุ่นใหม่ / First Jobber
เริ่มต้นทำงาน รายได้ยังไม่สูงมาก แต่อยากปิดความเสี่ยงเรื่องสุขภาพ แผนนี้ตอบโจทย์เพราะจ่ายเบี้ยหลักพัน* แต่ได้ความคุ้มครองหลักล้าน ไม่กระทบเงินเก็บเพื่อการลงทุน
นักวางแผนภาษี / ฟรีแลนซ์
กลุ่มที่ต้องดูแลตัวเอง 100% แผนนี้ช่วยให้คุณมีสวัสดิการเหมาจ่ายระดับโรงพยาบาลเอกชนชั้นนำ พร้อมนำเบี้ยประกันสุขภาพไปใช้ลดหย่อนภาษีได้สูงสุด 25,000 บาทตามสิทธิ
มุมมองนักวิเคราะห์:"Health Fit DD ไม่ใช่แค่สินค้าประกันสุขภาพ แต่เป็น 'เครื่องมือช่วยประหยัดต้นทุนชีวิต' หากคุณเข้าใจวิธีจับคู่สวัสดิการเดิมที่มีเข้ากับแผนนี้ คุณจะสามารถโอนย้ายความเสี่ยงมูลค่าหลักล้านออกจากตัวเองได้ โดยจ่ายต้นทุนที่ต่ำที่สุดในตลาด"
💡 บทถาม-ตอบ เจาะลึกข้อสงสัย (Q&A)
Q1: คำว่า "ความรับผิดส่วนแรก" (Deductible) แปลว่าเราต้องควักเงินตัวเองจ่ายก่อนทุกครั้งใช่ไหม?
คำตอบจากธิติวัฒน์: ไม่จำเป็นต้องเป็นเงินสดของเราเสมอไปครับ "ส่วนแรก" ตรงนี้ สามารถใช้สิทธิประกันสังคม ประกันกลุ่มของสวัสดิการบริษัท หรือประกันสุขภาพเล่มเก่าที่คุณมีอยู่มาจ่ายแทนได้ครับ หากค่ารักษาพยาบาลรอบนั้นเกินวงเงินสวัสดิการเดิมที่มี Health Fit DD จะทำหน้าที่เคลมส่วนต่างที่เหลือให้ทันทีแบบเหมาจ่ายครับ
Q2: แผน Health Fit DD ของไทยประกันชีวิต คุ้มครองโรคร้ายแรงด้วยไหม หรือคุ้มครองแค่โรคทั่วไป?
คำตอบจากธิติวัฒน์: คุ้มครองครอบคลุมครับ ไม่ว่าจะเป็นการแอดมิทจากโรคทั่วไป เช่น ไข้หวัดใหญ่ ลำไส้อักเสบ ไปจนถึงการรักษาโรคร้ายแรงอย่างโรคมะเร็ง โรคหัวใจ หรือการผ่าตัดใหญ่ ภายใต้เงื่อนไขที่เป็นไปตามสัญญากรรมธรรม์และผ่านพ้นระยะเวลารอคอยตามมาตรฐานครับ
Q3: ถ้าอนาคตผมลาออกจากงานประจำ แล้วไม่มีประกันกลุ่มของบริษัทช่วยจ่าย "ส่วนแรก" แล้ว แผน Health Fit DD จะยังใช้งานได้ดีอยู่ไหม?
คำตอบจาก ธิติวัฒน์: เป็นคำถามที่ดีมากครับ ในอนาคตหากสวัสดิการเปลี่ยนไป หรือเราก้าวสู่วัยเกษียณ เราสามารถติดต่อตัวแทนเพื่อขอปรับเปลี่ยนโครงสร้างแผนประกัน (ขึ้นอยู่กับเงื่อนไขของบริษัท ณ ขณะนั้น) หรือเลือกจ่ายส่วนแรกเองกรณีที่เปรียบเทียบแล้วว่า เบี้ยประกันแบบมี Deductible + ค่าปรับลดส่วนแรก ยังคงคุ้มค่ากว่าการซื้อแผนเหมาจ่ายเต็มจำนวนตั้งแต่แรกเริ่มครับ
หมายเหตุ: เงื่อนไข ความคุ้มครอง และเบี้ยประกันภัยขึ้นอยู่กับอายุ เพศ และแผนที่เลือกซื้อ ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
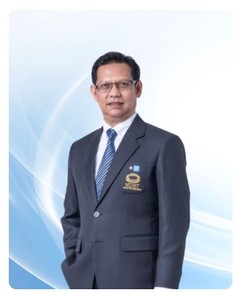
เขียน และตรวจสอบโดย
ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาค อาวุโส บ. ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาติตัวแทนประกันชีวิต เลขที่ 5501058091
โทร : 092-662-1554
Line : @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
