แบบประกัน มันนี่ ฟิต เวลท์ตี้ 10/3
เผยแพร่ครั้งแรก : 28 กันยายน 2029 :: อัปเดตล่าสุด : 28 กันยายน 2029
มันนี่ ฟิต เวลท์ตี้ 10/3
.
.
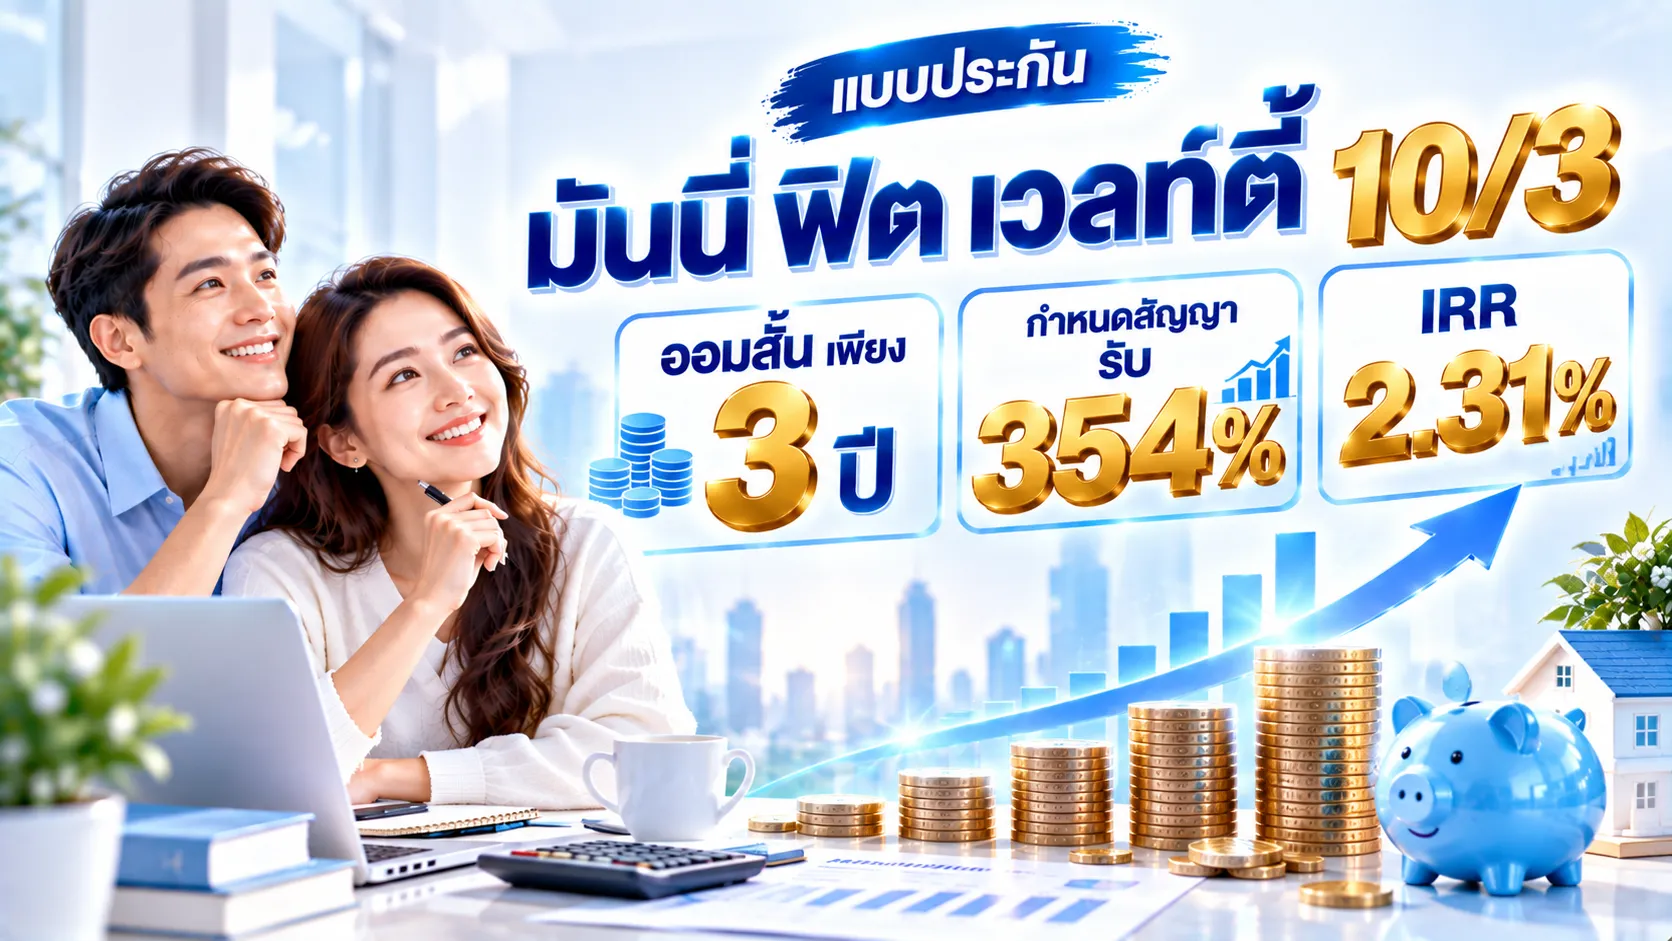
มันนี่ ฟิต เวลท์ตี้ 10/3 ประกันออมทรัพย์ ชำระเบี้ย 3 ปี คุ้มครอง 10 ปี
มันนี่ ฟิต เวลท์ตี้ 10/3 คืออะไร?
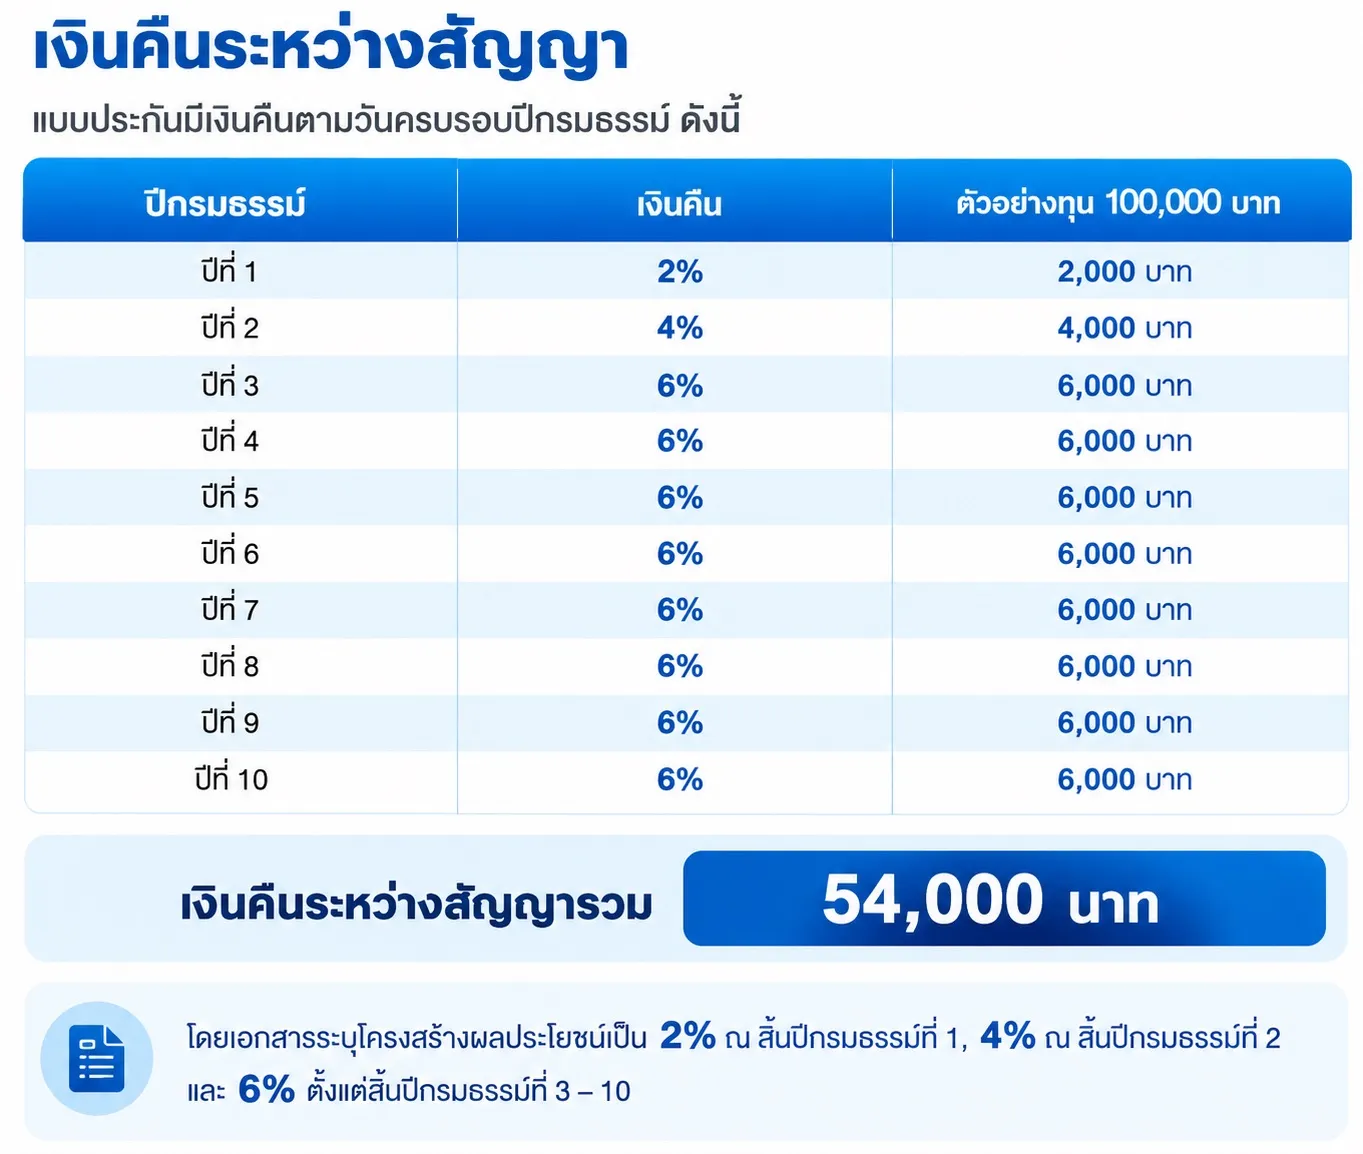
มีเงินคืนตามรอบปีกรมธรรม์
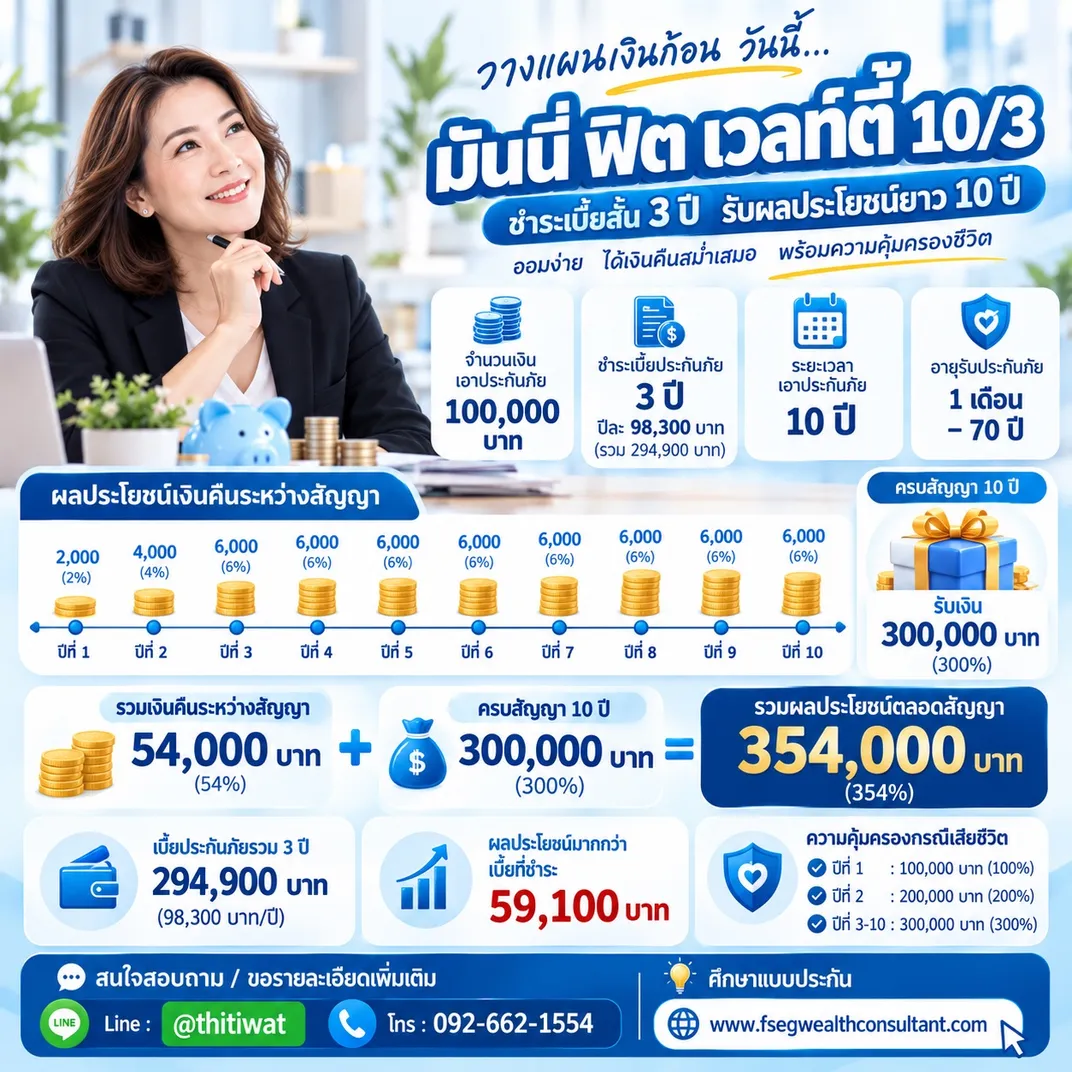
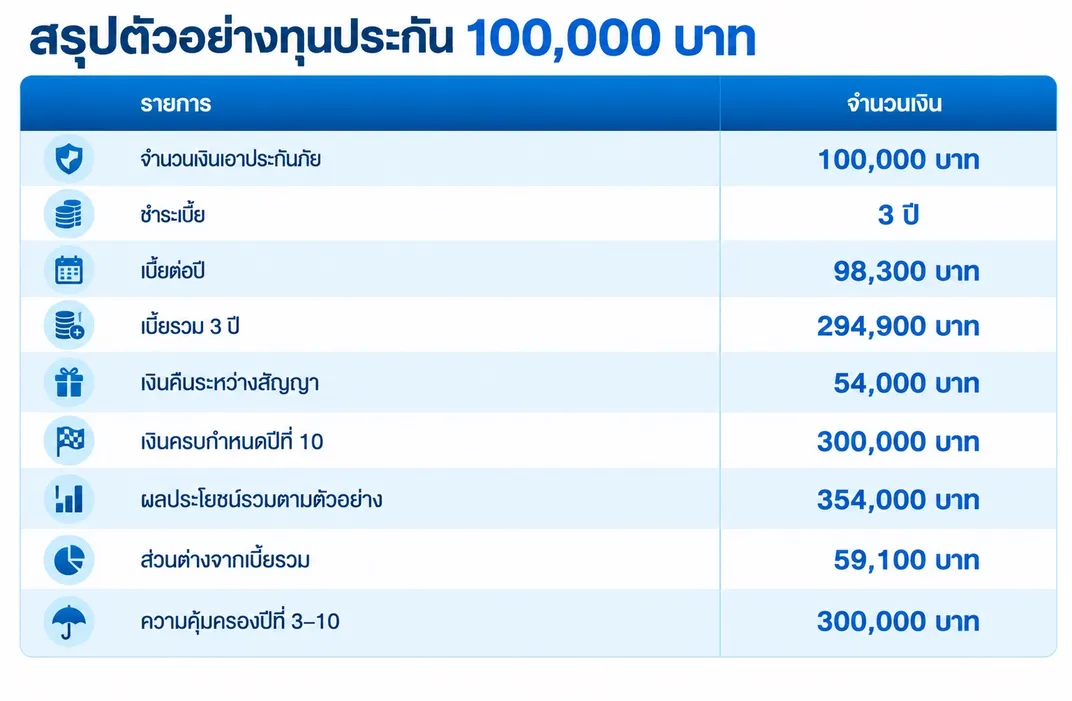
ตัวอย่างทุนประกัน 100,000 บาท
เงินคืนระหว่างสัญญารวม 54,000 บาท
ครบสัญญารับเงินเท่าไร?
เมื่อครบกำหนดสัญญาในปีที่ 10 จะได้รับ
300% ของจำนวนเงินเอาประกันภัย
หากจำนวนเงินเอาประกันภัยเท่ากับ 100,000 บาท
จะเท่ากับ
300,000 บาท
เมื่อนำเงินคืนระหว่างสัญญามารวมกับเงินครบกำหนดสัญญา
54,000 + 300,000 = 354,000 บาท
ดังนั้น ตัวอย่างนี้มี ผลประโยชน์รวมตลอดสัญญา 354% ของจำนวนเงินเอาประกันภัย
เปรียบเทียบกับเบี้ยประกันภัยที่ชำระ
เบี้ยประกันภัยรวม: 294,900 บาท
ผลประโยชน์รวมตามตัวอย่าง: 354,000 บาท
ส่วนต่างระหว่างผลประโยชน์รวมกับเบี้ยที่ชำระคือ
354,000 - 294,900 = 59,100 บาท
เอกสารตัวอย่างระบุ IRR 2.21% สำหรับช่วงอายุ 1 เดือน–60 ปี ในกลุ่มจำนวนเงินเอาประกันภัย 100,000–499,999 บาท
การเปรียบเทียบ 354,000 บาทกับ 294,900 บาทเป็นการเปรียบเทียบจำนวนเงินตามตัวอย่าง ไม่ควรตีความว่าเป็นผลตอบแทนจากการลงทุนเพียงอย่างเดียว เนื่องจากกรมธรรม์มีทั้งความคุ้มครองชีวิตและผลประโยชน์ตามสัญญา
ความคุ้มครองกรณีเสียชีวิต
อีกส่วนหนึ่งของแบบประกันคือความคุ้มครองกรณีเสียชีวิต ซึ่งแตกต่างกันตามปีกรมธรรม์
ปีที่ 1
ความคุ้มครอง 100%
สำหรับทุน 100,000 บาท = 100,000 บาท
ปีที่ 2
ความคุ้มครอง 200%
สำหรับทุน 100,000 บาท = 200,000 บาท
ปีที่ 3–10
ความคุ้มครอง 300%
สำหรับทุน 100,000 บาท = 300,000 บาท
ทั้งนี้ เอกสารระบุเงื่อนไขเพิ่มเติมว่า หากเงินค่าเวนคืนกรมธรรม์มีจำนวนมากกว่าผลประโยชน์กรณีเสียชีวิต บริษัทจะจ่ายผลประโยชน์กรณีเสียชีวิตเท่ากับจำนวนที่มากกว่าให้แก่ผู้รับประโยชน์
เหมาะกับการวางแผนแบบไหน?
จากโครงสร้างของแบบประกันนี้ สามารถนำข้อมูลไปพิจารณาในบริบทของการวางแผน เช่น
การออมเงินระยะ 10 ปี
กำหนดระยะเวลาชำระเบี้ยไว้ 3 ปี และมีผลประโยชน์ตามรอบปีกรมธรรม์
การวางแผนเงินก้อน
มีเงินครบกำหนดสัญญา 300% ของจำนวนเงินเอาประกันภัยตามตัวอย่าง
การสร้างหลักประกันชีวิต
มีความคุ้มครองกรณีเสียชีวิตตามปีกรมธรรม์ โดยปีที่ 3–10 ในตัวอย่างอยู่ที่ 300% ของจำนวนเงินเอาประกันภัย
สรุปแบบเข้าใจง่าย
มันนี่ ฟิต เวลท์ตี้ 10/3
จ่ายเบี้ย 3 ปี → มีเงินคืนระหว่างสัญญา → คุ้มครอง 10 ปี → ครบสัญญารับเงินก้อน
สำหรับตัวอย่าง ทุนประกัน 100,000 บาท
ชำระเบี้ยรวม 294,900 บาท และมีผลประโยชน์ตามตัวอย่างรวม 354,000 บาท โดยมีเงินคืนระหว่างสัญญาและเงินครบกำหนดสัญญาแยกตามเงื่อนไขข้างต้น
หมายเหตุ: เอกสารที่ใช้เป็นเอกสารสรุปเพื่อการเสนอขาย เงื่อนไขและความคุ้มครองที่สมบูรณ์ให้ยึดตามกรมธรรม์ที่ผู้เอาประกันภัยได้รับเป็นสำคัญ
คำถามที่พบบ่อย: มันนี่ ฟิต เวลท์ตี้ 10/3
1. แบบประกันมันนี่ ฟิต เวลท์ตี้ 10/3 มีระยะเวลาเอาประกันภัยกี่ปี?
ตอบ: 10 ปี
2. ต้องชำระเบี้ยประกันภัยกี่ปี?
ตอบ: 3 ปี
3. จำนวนเงินเอาประกันภัยขั้นต่ำเท่าไร?
ตอบ: 100,000 บาท
4. หากทุนประกัน 100,000 บาท เบี้ยประกันภัยตามตัวอย่างอยู่ที่เท่าไรต่อปี?
ตอบ: 98,300 บาทต่อปี
5. หากชำระเบี้ย 3 ปี เบี้ยประกันภัยรวมเท่าไร?
ตอบ: 294,900 บาท
6. ปีแรกได้รับเงินคืนกี่เปอร์เซ็นต์?
ตอบ: 2% ของจำนวนเงินเอาประกันภัย หรือ 2,000 บาท สำหรับทุน 100,000 บาท
7. ปีที่ 2 ได้รับเงินคืนเท่าไร?
ตอบ: 4% หรือ 4,000 บาท สำหรับทุน 100,000 บาท
8. ตั้งแต่ปีที่ 3 ถึงปีที่ 10 ได้รับเงินคืนปีละเท่าไร?
ตอบ: 6% ต่อปี หรือ 6,000 บาทต่อปี สำหรับทุน 100,000 บาท
9. เมื่อครบสัญญาปีที่ 10 ได้รับเงินเท่าไร?
ตอบ: 300% ของจำนวนเงินเอาประกันภัย หรือ 300,000 บาท สำหรับทุน 100,000 บาท
10. หากรวมผลประโยชน์ตลอดสัญญาตามตัวอย่าง จะได้รับเท่าไร?
ตอบ: เงินคืนระหว่างสัญญา 54,000 บาท + เงินครบกำหนด 300,000 บาท = 354,000 บาท โดยเบี้ยที่ชำระรวม 294,900 บาท
บทวิเคราะห์แบบประกัน “มันนี่ ฟิต เวลท์ตี้ 10/3”
โดย ธิติวัฒน์ วัฒนพลไพศาล
จากข้อมูลแบบประกันที่ผมได้ศึกษา ผมมองว่า มันนี่ ฟิต เวลท์ตี้ 10/3 เป็นแบบประกันที่มีโครงสร้างค่อนข้างชัดเจน คือ ชำระเบี้ย 3 ปี แต่มีระยะเวลาเอาประกันภัย 10 ปี และมีผลประโยชน์แบ่งออกเป็น 2 ส่วน ได้แก่ เงินคืนระหว่างสัญญา และ เงินก้อนเมื่อครบกำหนดสัญญา
สำหรับตัวอย่าง ทุนประกัน 100,000 บาท มีเบี้ยประกันภัยตามเอกสาร 98,300 บาทต่อปี หรือชำระรวม 3 ปี 294,900 บาท
1. จุดที่น่าสนใจของโครงสร้างแบบประกัน
สิ่งที่ผมมองว่าน่าสนใจคือ ผู้เอาประกันภัยไม่ได้ต้องชำระเบี้ยตลอด 10 ปี แต่กำหนดระยะเวลาชำระเบี้ยไว้ที่ 3 ปี ขณะที่กรมธรรม์ยังมีระยะเวลาเอาประกันภัย 10 ปี
ในช่วง 10 ปี จะมีผลประโยชน์ทยอยจ่ายตามรอบปีกรมธรรม์ ได้แก่
- ปีที่ 1 รับ 2%
- ปีที่ 2 รับ 4%
- ปีที่ 3–10 รับ 6% ต่อปี
- ครบกำหนดสัญญารับ 300%
สำหรับทุน 100,000 บาท จึงเท่ากับเงินคืนระหว่างสัญญารวม 54,000 บาท และเงินครบกำหนดสัญญา 300,000 บาท รวมเป็น 354,000 บาท ตามตัวอย่างในเอกสาร
2. มองเรื่อง “เบี้ยที่จ่าย” กับ “ผลประโยชน์” อย่างไร?
ในตัวอย่างนี้
เบี้ยรวม 3 ปี = 294,900 บาท
ขณะที่
ผลประโยชน์รวมตามตัวอย่าง = 354,000 บาท
จึงมีส่วนต่างทางตัวเลข
354,000 - 294,900 = 59,100 บาท
แต่ผมอยากเน้นว่า การดูเพียงส่วนต่างระหว่างเบี้ยกับผลประโยชน์อาจไม่เพียงพอ เพราะกรมธรรม์ไม่ได้มีเฉพาะเรื่องเงินคืน แต่ยังมี ความคุ้มครองกรณีเสียชีวิต ตามเงื่อนไขของแบบประกันด้วย
ดังนั้น เวลานำเสนอผมแนะนำให้ลูกค้าดูทั้ง กระแสเงินสด + ระยะเวลา + ความคุ้มครอง + เงื่อนไขกรมธรรม์ ไปพร้อมกัน
3. ความคุ้มครองเป็นอีกองค์ประกอบสำคัญ
สำหรับทุนประกัน 100,000 บาท เอกสารระบุความคุ้มครองกรณีเสียชีวิตไว้ดังนี้
| ช่วงกรมธรรม์ | ความคุ้มครอง |
|---|---|
| ปีที่ 1 | 100% = 100,000 บาท |
| ปีที่ 2 | 200% = 200,000 บาท |
| ปีที่ 3–10 | 300% = 300,000 บาท |
และมีเงื่อนไขเกี่ยวกับกรณีที่ มูลค่าเวนคืนกรมธรรม์สูงกว่าผลประโยชน์กรณีเสียชีวิต ซึ่งต้องพิจารณาตามรายละเอียดในกรมธรรม์จริง
ดังนั้น ผมไม่แนะนำให้สื่อสารแบบง่าย ๆ ว่าเป็นเพียง “การฝากเงินแล้วได้เงินกลับมา” เพราะโครงสร้างของผลิตภัณฑ์มีองค์ประกอบด้านการประกันชีวิตอยู่ด้วย
4. ใครควรพิจารณาแบบประกันลักษณะนี้?
ในมุมมองของผม แบบประกันลักษณะนี้ควรพิจารณาสำหรับคนที่มีเป้าหมายทางการเงินที่สามารถกำหนดระยะเวลาได้ และสามารถรับภาระเบี้ยประกันภัยตามกำหนดได้
โดยเฉพาะคนที่ต้องการวางแผนให้มี
เงินคืนระหว่างทาง + เงินก้อนเมื่อครบกำหนด + ความคุ้มครองชีวิต
อย่างไรก็ตาม ก่อนตัดสินใจควรพิจารณาความสามารถในการชำระเบี้ยและความจำเป็นด้านความคุ้มครองของแต่ละบุคคล ไม่ควรดูเฉพาะตัวเลขผลประโยชน์รวม
5. มุมมองของผมต่อการนำเสนอให้ลูกค้า
ผมมองว่าการนำเสนอแบบประกันที่ดีไม่ควรเริ่มจากคำว่า
“ผลตอบแทนเท่าไร?”
เพียงคำถามเดียว
แต่ควรเริ่มจาก
ลูกค้าต้องการอะไร → ต้องใช้เงินเมื่อไร → มีงบประมาณเท่าไร → ต้องการความคุ้มครองเท่าไร → แล้วจึงเลือกแบบประกันที่เหมาะสม
เพราะแบบประกันหนึ่งแบบอาจเหมาะกับเป้าหมายของคนหนึ่ง แต่ไม่ได้หมายความว่าจะเหมาะกับทุกคน
สรุปในมุมของ ธิติวัฒน์ วัฒนพลไพศาล
สำหรับ มันนี่ ฟิต เวลท์ตี้ 10/3 ตัวอย่างทุนประกัน 100,000 บาท ผมมองว่าจุดสำคัญอยู่ที่โครงสร้าง “ชำระเบี้ย 3 ปี แต่มีระยะเวลาเอาประกันภัย 10 ปี” พร้อมเงินคืนตามรอบปีกรมธรรม์และเงินก้อนเมื่อครบกำหนด
ตัวเลขตัวอย่างคือ
เบี้ยรวม 294,900 บาท
→ เงินคืนระหว่างสัญญา 54,000 บาท
→ ครบสัญญารับ 300,000 บาท
→ ผลประโยชน์รวม 354,000 บาท
→ ส่วนต่างจากเบี้ยรวม 59,100 บาท
แต่การวิเคราะห์ที่ครบถ้วนควรมองมากกว่าตัวเลขผลประโยชน์ โดยต้องพิจารณา ระยะเวลาถือกรมธรรม์ ความสามารถในการชำระเบี้ย ความคุ้มครองชีวิต และเงื่อนไขการเวนคืนหรือสิทธิประโยชน์ต่าง ๆ ประกอบกันด้วย
ธิติวัฒน์ วัฒนพลไพศาล
ผู้ให้คำปรึกษาด้านการวางแผนประกันชีวิตและการวางแผนการเงิน
หมายเหตุ: บทวิเคราะห์นี้จัดทำจากข้อมูลในเอกสารที่แนบมาเพื่อใช้ประกอบการทำความเข้าใจ มิใช่การรับรองผลตอบแทนหรือคำแนะนำเฉพาะบุคคล ผลประโยชน์และเงื่อนไขที่สมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกโดยบริษัทเป็นสำคัญ
เขียน และตรวจสอบโดย
ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาค อาวุโส บ. ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาติตัวแทนประกันชีวิต เลขที่ 5501058091
โทร : 092-662-1554
Line : @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
