ประกันชีวิตลดหย่อนภาษีได้กี่บาทในปี 2569
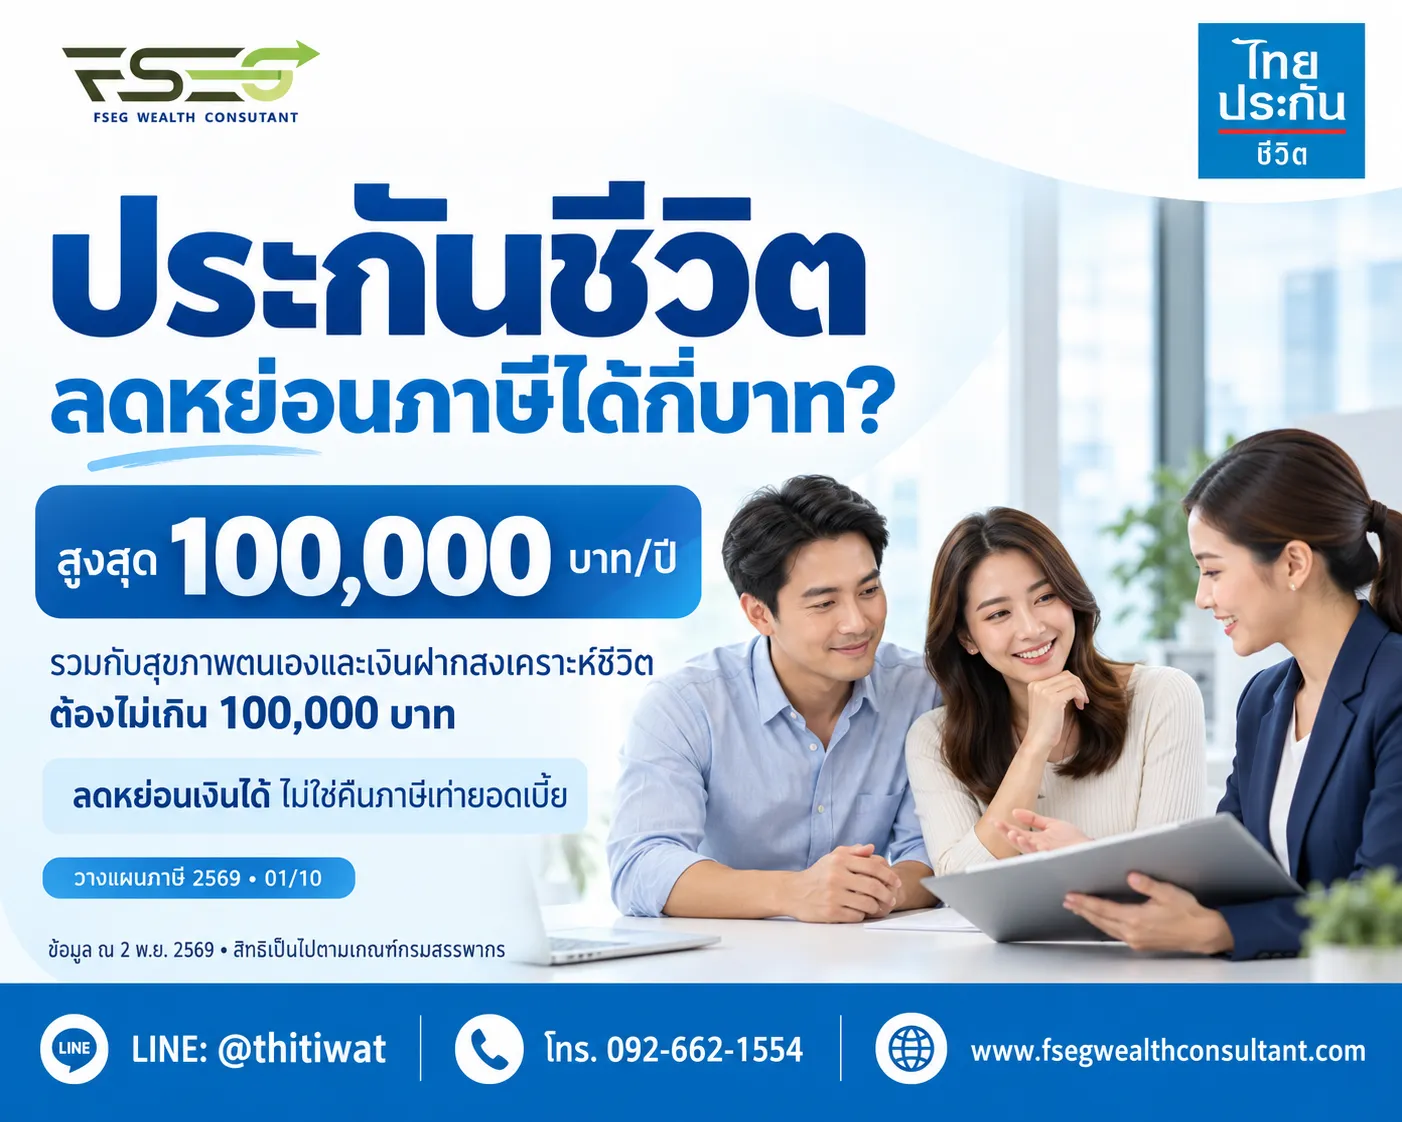
ประกันชีวิตของตนเองที่เข้าเงื่อนไขใช้สิทธิได้ตามเบี้ยที่จ่ายจริง สูงสุด 100,000 บาทต่อปี โดยเบี้ยสุขภาพตนเองและเงินฝากประเภทสงเคราะห์ชีวิตที่เข้าเกณฑ์ต้องนับในวงเงินรวมเดียวกันด้วย ยอดลดหย่อนเป็นยอดที่นำไปลดเงินได้ก่อนคำนวณภาษี ไม่ใช่เงินคืนเท่ากับค่าเบี้ยที่จ่าย
หลายคนเริ่มวางแผนจากคำถามว่าเหลือสิทธิอีกเท่าไร แต่คำถามที่ควรถามควบคู่กันคือ ครอบครัวต้องการความคุ้มครองมากน้อยเพียงใด หากรายได้หลักหายไป ใครต้องรับภาระหนี้หรือค่าใช้จ่ายต่อ การประเมินเรื่องนี้ก่อนจะช่วยให้เลือกประกันที่ตอบโจทย์ชีวิต และใช้สิทธิภาษีได้อย่างมีเหตุผล
วงเงินประกันชีวิตต้องรวมกับอะไรบ้าง
เบี้ยประกันชีวิตหลายฉบับไม่ได้มีเพดานแยกฉบับละ 100,000 บาท ต้องรวมยอดของผู้มีเงินได้คนเดียวกันในปีภาษีเดียวกัน และตรวจยอดเบี้ยที่บริษัทรับรองว่าเข้าเกณฑ์ ไม่ควรนำยอดชำระทั้งหมดจากใบเสร็จมารวมทันที เพราะบางกรมธรรม์มีสัญญาเพิ่มเติมหลายประเภท
ตัวอย่างเมื่อมีทั้งประกันชีวิตและสุขภาพ
สมมติจ่ายเบี้ยชีวิตที่เข้าเกณฑ์ 80,000 บาท และเบี้ยสุขภาพตนเองที่เข้าเกณฑ์ 25,000 บาท รวมจ่าย 105,000 บาท แต่ใช้สิทธิรวมได้ไม่เกิน 100,000 บาท จึงมีค่าเบี้ย 5,000 บาทที่ไม่เพิ่มยอดลดหย่อนในกลุ่มนี้ ตัวอย่างนี้ไม่รวมเงินฝากประเภทสงเคราะห์ชีวิตหรือกรมธรรม์อื่น หากมีต้องนำมาคำนวณร่วมด้วย
กรมธรรม์แบบไหนจึงเข้าเงื่อนไข
กรมธรรม์ชีวิตต้องมีกำหนดเวลาตั้งแต่ 10 ปีขึ้นไป และทำกับผู้รับประกันภัยที่ประกอบกิจการประกันชีวิตในประเทศไทย เงื่อนไขระยะเวลานี้หมายถึงอายุกรมธรรม์ ไม่ใช่จำนวนปีที่ชำระเบี้ย จึงเป็นไปได้ที่แบบชำระเบี้ยสั้นจะเข้าเกณฑ์ หากระยะเวลาคุ้มครองและเงื่อนไขอื่นครบ
แยกเบี้ยหลักออกจากสัญญาเพิ่มเติม
เบี้ยความคุ้มครองอื่นเพิ่มเติมไม่ใช่เบี้ยชีวิตที่ใช้สิทธิได้ทั้งหมดโดยอัตโนมัติ หากเป็นส่วนสุขภาพที่เข้าเกณฑ์ ให้พิจารณาตามสิทธิสุขภาพแยกประเภทแล้วรวมเพดานให้ถูกต้อง ส่วนกรมธรรม์ที่มีเงินคืนระหว่างสัญญาต้องผ่านหลักเกณฑ์เงินคืนด้วย จึงควรดูหนังสือรับรองสิทธิของแบบประกันแทนการตัดสินจากชื่อทางการตลาด
ลดหย่อน 100,000 บาทแล้วประหยัดภาษีเท่าไร
ให้เปรียบเทียบภาษีทั้งปีก่อนและหลังเพิ่มค่าลดหย่อน สมมติเงินได้สุทธิก่อนซื้ออยู่ที่ 900,000 บาท และใช้สิทธิเบี้ยชีวิตเพิ่มได้ 100,000 บาทเต็มจำนวน เงินได้สุทธิจะเหลือ 800,000 บาท การลดลงทั้งหมดอยู่ในขั้นภาษี 20% จึงลดภาษีได้ 20,000 บาท ตามอัตราภาษีปัจจุบัน ตัวเลขนี้เป็นตัวอย่างคำนวณ ไม่ใช่ผลที่ทุกคนจะได้รับ
ถ้ายอดลดหย่อนทำให้เงินได้สุทธิข้ามลงหลายขั้น ต้องแยกคำนวณตามแต่ละขั้น ผู้ที่ไม่มีภาษีให้ชำระอยู่แล้วอาจไม่ได้ประโยชน์ทางภาษีเพิ่ม แม้กรมธรรม์จะเข้าเงื่อนไข ส่วนเงินคืนภาษีหลังยื่นแบบยังขึ้นอยู่กับภาษีที่ถูกหัก ณ ที่จ่ายและรายการอื่นด้วย
ซื้ออย่างไรให้ดูแลครอบครัวและกระแสเงินสดได้
เริ่มจากรวมทุนชีวิตเดิม ภาระหนี้ และเงินที่ผู้พึ่งพิงต้องใช้ แล้วดูว่าเงินออมที่มีเพียงพอรองรับช่วงเปลี่ยนผ่านหรือไม่ จากนั้นตั้งงบเบี้ยที่จ่ายต่อเนื่องได้ตลอดสัญญา หากสิทธิภาษียังเหลือแต่เงินสำรองไม่พร้อม ไม่จำเป็นต้องซื้อให้เต็มเพดาน การมีวงเงินเหลือไม่ใช่ภาระที่ต้องใช้ให้หมด
ก่อนตัดสินใจขอให้ผู้เสนอขายแยกทุนคุ้มครอง ระยะชำระเบี้ย เงินครบกำหนด และมูลค่าเวนคืนอย่างชัดเจน เปรียบเทียบแบบประกันบนสมมติฐานเดียวกัน และถามว่าหากรายได้ลดลงจะมีทางเลือกตามสัญญาอย่างไร
ข้อควรระวังสำหรับปีภาษี 2569
บทความนี้ตรวจสอบหลักเกณฑ์ ณ 2 พฤศจิกายน 2569 กรมธรรม์ชีวิตที่เริ่มทำตั้งแต่ 1 มกราคม 2563 ต้องแจ้งความประสงค์ใช้สิทธิต่อบริษัทประกันตามเกณฑ์ ควรตรวจชื่อ เลขประจำตัวผู้เสียภาษี และยอดที่นำส่งให้ตรงกัน หากเวนคืนจนผิดเงื่อนไขระยะเวลา อาจต้องยื่นแบบเพิ่มเติม ชำระภาษีย้อนหลังและเงินเพิ่ม จึงควรตรวจผลภาษีก่อนยกเลิก
คำถามที่พบบ่อย
ซื้อหลายบริษัทเพิ่มวงเงินได้หรือไม่
ไม่ได้เพิ่มเพดาน ต้องรวมเบี้ยที่เข้าเกณฑ์ทุกบริษัทของตนเองและตรวจวงเงินร่วมกับสุขภาพและเงินฝากประเภทสงเคราะห์ชีวิต
จ่ายเบี้ยแทนบุตรใช้สิทธิชีวิตของตนเองได้ไหม
ไม่ควรนำมาใช้ในสิทธิประกันชีวิตตนเอง เพราะสิทธินี้พิจารณากรมธรรม์ของผู้มีเงินได้ ไม่ใช่เพียงดูว่าใครเป็นผู้โอนเงิน กรณีอื่นต้องตรวจหลักเกณฑ์เฉพาะก่อน
ซื้อประกันจำเป็นต้องใช้สิทธิเต็มเพดานหรือไม่
ไม่จำเป็น ควรเลือกตามช่องว่างความคุ้มครองและงบระยะยาว แล้วจึงคำนวณสิทธิที่ใช้ได้จริง
วางแผนวงเงินกับ FSEG Wealth Consultant
หากต้องการจัดลำดับว่าควรเพิ่มความคุ้มครองหรือใช้สิทธิส่วนใดก่อน ติดต่อ FSEG Wealth Consultant พร้อมรายการกรมธรรม์เดิม รายได้โดยประมาณ และงบเบี้ยที่รับไหว เพื่อพูดคุยทางเลือกโดยเริ่มจากความจำเป็นของคุณ
LINE: @thitiwat | โทร. 092-662-1554 | ติดต่อ FSEG Wealth Consultant
แหล่งอ้างอิงทางการ
- กรมสรรพากร คำถามค่าลดหย่อนชีวิตและบำนาญ
- กรมสรรพากร หลักเกณฑ์สิทธิสุขภาพและวงเงินร่วม
- ประกาศอธิบดีฯ ฉบับที่ 172 รวมแก้ไข เรื่องประกันชีวิต
- กรมสรรพากร บัญชีอัตราภาษีเงินได้บุคคลธรรมดา
สิทธิภาษีขึ้นอยู่กับกฎหมาย เงื่อนไขกรมธรรม์ และข้อมูลเฉพาะบุคคล โปรดตรวจสอบประกาศเพิ่มเติมก่อนใช้สิทธิ
เขียนและตรวจสอบโดย ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาคอาวุโส บริษัท ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาตตัวแทนประกันชีวิต เลขที่ 5501058091
โทร: 092-662-1554
LINE: @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
