ความเข้าใจ ในธุรกิจประกันชีวิต
ความเข้าใจในธุรกิจประกันชีวิต
ความหมาย ของการประกันชีวิต
การประกันชีวิตมีความหมายหลายอย่าง แต่ในที่นี้ขอสรุปความหมายสั้น ๆ ดังนี้
การประกันชีวิต (Life Insurance) หมายถึง การประกันภัยที่การจ่ายเงินอาศัยการทรงชีพหรือการมรณะของบุคคลเป็นเหตุในการจ่าย โดยการเฉลี่ยภัยซึ่งกันและกันที่เกิดขึ้นกับบุคคลหนึ่งไปยังบุคคลอื่น ๆ ที่อยู่ในลักษณะการเสี่ยงภัยประเภทเดียวกันและร่วมกัน เพื่อเป็นการช่วยบรรเทาความเดือดร้อนให้กับบุคคลที่สูญเสียชีวิต
- การประกันชีวิตเป็นการประกันค่าทางเศรษฐกิจแห่งชีวิตของมนุษย์ด้วยวิธีการกระจายความเสียหายอันเนื่องมาจากการเจ็บป่วยหรือมรณกรรม ของสมาชิกคนหนึ่งไปยังสมาชิกคนอื่น ๆ
- การประกันชีวิต คือวิธีการที่บุคคลกลุ่มหนึ่งร่วมกันเฉลี่ยภัยอันเนื่องจากการตาย การสูญเสียอวัยวะ ทุพพลภาพ และการสูญเสียรายได้ยามชรา โดยที่เมื่อบุคคลใดต้องประสบกับภัยเหล่านั้น ก็ได้รับเงินเฉลี่ยช่วยเหลือเพื่อบรรเทาความเดือดร้อนแก่ตนเองและครอบครัว โดยบริษัทประกันชีวิตจะทำหน้าที่เป็นแกนกลางนำเงินก้อนดังกล่าวไปให้แก่ผู้ประสบภัย
- ประกันชีวิต คือเงินสดสำรองจำนวนหนึ่ง ซึ่งบุคคลจัดเตรียมไว้ล่วงหน้าเพื่อรองรับเหตุการณ์ร้ายแรงต่าง ๆ ที่อาจเกิดขึ้นกับตนเองในอนาคต เช่น การเจ็บป่วย การทุพพลภาพ การเสียชีวิต เป็นต้น โดยอาศัยหลักการเฉลี่ยภัยร่วมกัน
และคำกล่าวที่ดีที่สุดของการประกันชีวิต คือ การวางแผนชีวิตที่ดีในปัจจุบัน เพื่อความเป็นอยู่ที่ดีกว่าในอนาคต
ประโยชน์ของการประกันชีวิต
ประโยชน์ต่อบุคคลและครอบครัว
ด้านความคุ้มครอง
- เพื่อชำระภาระทางการเงิน
- เพื่อเป็นรายได้ให้กับครอบครัวหากหัวหน้าครอบครัวถึงแก่ความตาย
- เพื่อเป็นรายได้เมื่อเกิดทุพพลภาพ
- เพื่อเป็นค่าใช้จ่ายในการรักษาพยาบาล
- เพื่อเป็นค่าใช้จ่ายของธุรกิจ
.
ด้านการออมทรัพย์
- ได้รับเงินปั่นผลตามเงื่อนไขกรมธรรม์
- เป็นหลักทรัพย์ที่ผู้เอาประกันภัยจะได้รับคืนแน่นอนเมื่อครบกำหนด
- สัญญาหรือเสียชีวิตก่อนกำหนด
- ปลูกฝังนิสัยให้รู้จักประหยัดและเก็บออม
- สร้างมรดกที่เจ้าหนี้จะยึดหรือเอาไปชดใช้หนี้ทั้งหมดไม่ได้
- ช่วยแก้ปัญหาการขาดเงินหมุนเวียน โดยใช้กรมธรรม์เป็นหลักทรัพย์การกู้ยืม
- สร้างแหล่งรายได้ประจำที่แน่นอนหลังเกษียณอายุ
.
ด้านการลงทุน
- เป็นการลงทุนที่ไม่สูญหายเพราะบริษัทประกันชีวิตจะนำไปลงทุนเฉพาะกิจการที่มั่นคง และได้รับอนุญาตตามพระราชบัญญัติประกันชีวิตพ.ศ. 2535 และที่แก้ไขเพิ่มเติม
- เพิ่มโอกาสรับผลตอบแทนที่สูงขึ้นจากการลงทุนในกองทุนรวมตามกองทุนและเงื่อนไขที่บริษัทประกันชีวิตกำหนดจากกรมธรรม์แบบUnit Linked ที่ควบการลงทุนและให้ความคุ้มครองชีวิตผู้เอาประกันภัยหรือลงทุนตามที่บริษัทประกันชีวิต กำหนดเงื่อนไขการลงทุนและรับรองผลตอบแทนขั้นต่ำให้ตามกรมธรรม์แบบ Universal Life
.
ด้านอื่นๆ
- เพื่อลดหย่อนภาษีเงินได้
.
ประโยชน์ต่อธุรกิจประกันชีวิต
ให้ความคุ้มครองบุคคลสำคัญ (Key Man) ในธุรกิจซึ่งเป็นผู้บริหาร ระดับสูงขององค์กร หากธุรกิจต้องสูญเสียบุคคลสำคัญขององค์กรไป เงินจากกรมธรรม์ประกันชีวิตจะช่วยให้ธุรกิจนั้นดำเนินต่อไปได้
.
ประโยชน์ต่อสังคมและประเทศชาติ
- ระดมเงินไปลงทุนระยะยาว นำเงินสำรองประกันชีวิตไปซื้อพันธบัตรรัฐบาล หรือให้เอกชนกู้ไปลงทุน
- แบ่งเบางานด้านสวัสดิการของรัฐบาล เช่น การเลี้ยงดูเด็กกำพร้าการเจ็บป่วย เงินได้ของผู้สูงอายุ เป็นต้น
.
.
การวางแพนการประกัน (Insurance Planning)
.
การวางแพนการประกัน (Insurance Planning)
หมายถึง การวางแผนเพื่อเตรียมรับความไม่แน่นอนที่จะเกิดขึ้นในอนาคต ไม่ว่าจะเกิดขึ้นกับตัวเรา ครอบครัวของเรา ทรัพย์สินของเรา หรือธุรกิจ ของเรา การวางแผนที่ดีจะช่วยบรรเทาความเสียหายที่เกิดขึ้นได้
.
การประกันภัยสามารถแบ่งเป็น 2 ประเภทใหญ่ๆ คือ
1. การประกันชีวิต เป็นการคุ้มครองความสูญเสียที่เกิดขึ้นกับชีวิตผู้เอาประกันภัย โดยกำหนดเป็นวงเงินชดเชยที่แน่นอนตามทุนประกันที่ระบุไว้ นอกจากนี้ ยังสามารถให้ คุ้มครองครอบคลุมถึงการทุพลภาพ, การเจ็บป่วย, โรคร้ายแรง, อุบัติเหตุ หรือเงินชดเชย รายได้จากการหยุดงาน
.
2. การประกันวินาศภัย เป็นการคุ้มครองความสูญเสียที่เกิดขึ้นกับทรัพย์สินผู้เอา ประกันภัย โดยกำหนดในรูปทุนประกันตามมูลค่าทรัพย์สิน หากมีความสูญเสียเกิดขึ้น จะมีการชดเชยตามความเสียหายที่เกิดขึ้นจริง แต่ไม่เกินทุนประกัน ได้แก่ การประกันไฟ, ประกันรถยนต์, ประกันอุบัติเหตุส่วนบุคคล, ประกันการเดินทาง, ประกันภัยขนส่งทางทะเล และการประกันภัยเบ็ดเตล็ด
.
หลักในการวางแผนประกันภัย
- ต้องรู้วัตถุประสงค์ของการประกันภัย
- ต้องรู้ความจำเป็นหรือวงเงินที่ต้องการประกัน
- ต้องรู้ขอบข่ายที่ต้องการประกัน
- ต้องรู้ช่วงระยะเวลาที่ต้องการให้มีการคุ้มครอง
- ต้องรู้รูปแบบการประกันที่สามารถตอบสนองความต้องการของเรา
.
แนวทางในการพิจารณา เมื่อตัดสินใจจะซื้อกรมธรรม์ประกันชีวิต
- เลือกซื้อกับบริษัทที่มีชื่อเสียง หรือน่าเชื่อถือ
- ซื้อให้เหมาะกับวงเงินที่ต้องการ
- ซื้อให้เหมาะกับความสามารถในการชำระเบี้ยประกันภัย
- ทำความเข้าใจในเงื่อนไขของกรมธรรม์ก่อนซื้อ
- เปรียบเทียบกรมธรรม์ของแต่ละบริษัท
.
ความแตกต่างระหว่างการประกันชีวิตกับการประกันวินาศภัย
1. ภัยจากการประกันชีวิตเป็นสิ่งที่ต้องเกิดแน่นอน แต่ภัยจากวินาศภัย อาจจะเกิด ขึ้นหรือไม่ก็ได้
2. ประกันชีวิตจะชดเซยตามทุนประกัน ประกันวินาศภัยจะชดเชยตามความ เสียหายที่เกิดขึ้นจริง แต่ไม่เกินวงเงินประกัน
3. ทุนประกันชีวิตมักจะได้คืนเมื่อครบสัญญา ขณะที่เบี้ยประกันวินาศภัยมักจะ เป็นแบบกินเปล่า
4. การสมัครประกันชีวิตในวงเงินสูง อาจต้องถูกเรียกตรวจสุขภาพ ส่วนประกัน วินาศภัยจะไม่มีการเรียกตรวจสุขภาพแต่อาจมีการไปตรวจสภาพสินทรัพย์ที่จะเอาประกัน ว่าความเสี่ยงภัยและมูลค่ที่แท้จริงเป็นอย่างไร ตรงกับที่แจ้งไว้หรือไม่
5. เนื่องจากเบี้ยประกันชีวิตจะต้องส่งมอบคืนผู้เอาประกันในวันหนึ่งข้างหน้า ดังนั้น เงินออมส่วนนี้ จะมีกฎหมายควบคุมการลงทุนที่ค่อนข้างเข้มงวด ขณะที่เบี้ย ประกันวินาศภัย มักเป็นแบบกินเปล่า จึงไม่ได้เข้มงวดในเรื่องการลงทุนเทียบเท่าเบี้ย ประกันชีวิต
.
ประกันทรัพย์สิน วงเงินทำไรถึงพอ
การพิจารณาวงเงินหรือทุนประกันของทรัพย์สินต่างๆ เช่น รถยนต์ บ้านอาศัย หรือ โรงงาน มักไม่ค่อยเป็นปัญหา เพราะส่วนใหญ่บริษัทประกันภัยจะเป็นผู้กำหนดวงเงินให้ ตามราคาตลาดของทรัพย์สินชิ้นนั้นๆโดยทั่วไปเราไม่อาจขอทำวงเงินสูงกว่าหรือต่ำกว่านั้น ดังนั้น สำหรับประชาชนทั่วไปเราแนะนำให้ท่านทำประกันเต็มวงเงินของสินทรัพย์ที่ท่าน อยากปกป้อง ตามที่บริษัทประกันภัยเสนอวงเงินคุ้มครองมา ส่วนจะให้คุ้มครองภัยอะไร
บ้าง เช่น อัคคีภัย ภัยระเบิด น้ำท่วม หรือโจรกรรม ก็คงขึ้นกับความกังวลหรือความ พร้อมทางการเงินของแต่ละคน
.
ประกันชีวิต เท่าไรถึงพอ?
คนทั่วไปมักเข้าใจว่า การประกันชีวิตเป็นการประกันความคงอยู่ของชีวิต คือหาก สิ้นลมหายใจ ก็จะได้รับสินไหมทดแทน แต่ในทางวิซาการ การประกันชีวิต เป็นการประกันคุณค่าทางเศรษฐกิจของบุคคล โดยดูที่ความสามารถในการสร้างรายได้ ว่าถ้าเขายังมีชีวิตอยู่ต่อไป จะสามารถสร้างรายได้ให้กับครอบครัว หรือองค์กรได้อีกเท่าไร แล้วจึงนำมูลค่าตรงนั้นมากำหนดเป็นวงเงินคุ้มครอง
.
อย่างไรก็ตาม นั่นเป็นการมองในแง่อุดมคติ ยังมีการมองในแง่มุมอื่น เช่น ถ้าเขา จากไป ทำอย่างไรให้ครอบครัวของเขาเดือดร้อนน้อยที่สุด โดยนำทุนประกันชีวิตที่ได้ ไปซดเชยหรือรองรับภาระที่จะเกิดขึ้น ทั้งในปัจจุบันและในอนาคต
.
ปัจจุบันมีแนวคิดในการคำนวณทุนประกันที่เหมาะสมอยู่ 2 แนวทาง คือ ตามศักยภาพของบุคคล หรือตามภาระที่บุคคลพึงรับผิดชอบ โดยรายละเอียดในแนวคิด
เหล่านั้นเป็นดังนี้
.
1. คำนวณตามศักยภาพ (Potential Base)
ถึงแม้มูลค่าที่แท้จริงของบุคคล คือ จำนวนรายได้ทั้งหมดที่คาดว่าเขาจะทำขึ้นมา ได้ในช่วงชีวิตที่เหลือ หรือจนกว่าจะเกษียณอายุ แต่วงเงินที่คำนวณได้ มักจะสูงเกินกว่า ที่เราจะจ่ายเพื่อทำประกันได้ โดยเฉพาะคนที่เริ่มต้นทำงานใหม่ๆ
.
ดังนั้น เพื่อให้สอดคล้องกับความเป็นจริง จึงมีการกำหนดว่า บุคคลควรมีวงเงิน ประกันเท่ากับ 5 เท่าของรายได้ต่อปี เช่น นาย ก มีเงินเดือนๆ ละ 50,000 บาท และ บโบนัสตอนสิ้นปีอีก 2 เดือนรวมทั้งปีมีรายได้เท่ากับ 700,000 บาท ทุนประกันที่เหมาะสมจะเท่ากับ 700,000 x 5 = 3,500,000 บาท
.
สำหรับเหตุผลที่กำหนดให้มีวงเงินประกันเป็น 5 เท่าของรายได้ต่อปีนั้น เพราะว่าเวลา 5 ปี เป็นช่วงเวลาที่พอสมควร ที่คนในครอบครัวจะได้ปรับตัว แม่บ้านที่หยุดทำ งานมานานหากต้องออกมาทำงานใหม่ ก็พอมีเวลาหางานและฝึกทักษะการทำงานอีกครั้ง หรือจะขยับขยายหาธุรกิจใหม่มาทำ เพื่อทำหน้าที่หารายได้แทนสามีต่อไป
.
บางตำราบอกว่า ควรให้เวลาครอบครัวปรับตัวถึง 7 ปี แต่รายได้ที่นำมาคำนวณ นั้นควรจะคิดเพียง 70% ของรายได้ต่อปี เพราะในช่วงที่ผู้เอาประกันยังมีชีวิตอยู่นั้น
รายได้ส่วนหนึ่งต้องนำไปจ่ายภาษีและค่าใช้จ่ายส่วนตัว เหลือเงินรายได้ให้ครอบครัว เพียง 70% ดังนั้น เมื่อเขาไม่อยู่ ก็ให้ใช้ตัวเลขเพียง 70% ของรายได้ในการคำนวณ แต่เมื่อคำนวณออกมาเป็นวงเงินประกันจะได้เท่ากับ 70% X 7 = 490% ของรายได้ต่อปี ซึ่งจะใกล้เคียงกับ 5 เท่าของรายได้ต่อปีนั่นเอง
.
2. คำนวณตามการะค่าใช้จ่าย (Need Base)
วิธีนี้ ดูตามความจำเป็นของครอบครัวว่าหากสูญเสียเราไป ครอบครัวยังต้องแบก รับค่าใช้จ่ายอะไรบ้าง เพราะถ้าเป็นไปได้ เราคงอยากรับผิดชอบค่าใช้จ่ายเหล่านี้ไว้เอง ค่าใช้จ่ายเหล่านี้ ได้แก่ ค่ใช้จ่ายรายเดือนของครอบครัว, หนี้สินที่คงค้างอยู่. ค่าเล่าเรียนของลูกๆ, ค่าเลี้ยงดูพ่อแม่ รวมถึงคำใช้จ่ายครั้งสุดท้ายซึ่งได้แก่ค่าฌาปนกิจ อย่างไรก็ตาม พวกเราแต่ละคนย่อมมีการเตรียมการ หรือมีสมบัติบางสวนที่สามารถ เปลี่ยนเป็นเงินเพื่อรับภาระเหล่านี้บ้าง
.
ดังนั้น วงเงินประกันที่ต้องการ จะเท่ากับจำนวนเงินที่ยังขาดหลังจากการนำทรัพย์ สินที่มีอยู่ไปหักจากภาระค่าใช้จ่าย
ทุนประกัน = ภาระ - สินทรัพย์ที่มีอยู่
.
การะได้แก่
1. คำใช้จ่ายของครอบครัว คูณด้วยจำนวนปีที่เราอยากให้เขาอยู่ได้ เสมือนว่าเรา ยังมีชีวิตอยู่
2. หนี้สินที่คงค้างทั้งหมด ไม่ว่าค่าจำนองบ้าน, หนี้รถยนต์ หรือหนี้บัตรเครดิต
3. ค่าเลี้ยงดูพ่อแม่ ตามจำนวนปีที่คาดว่าท่านยังมีชีวิตอยู่ ค่าเล่าเรียนของลูกทุกคน จนกว่าเขาจะเรียนจบ
5. ค่าใช้จ่ายในวาระสุดท้ายของเรา ได้แก่ งานฌาปนกิจ เป็นต้น
.
ขณะที่ทรัพย์สินที่บางท่านอาจมีเตรียมไว้แล้ว เช่น
1. ทุนประกันที่เรามีอยู่แล้วในปัจจุบัน
2. สินทรัพย์สภาพคล่องที่สามารถแปลงเป็นเงินสดได้ หลังเราเสียชีวิต
3. กองทุนต่างๆ หรือเงินทดแทน ที่บริษัทของเราจ่ายให้เมื่อเสียชีวิต หากสรุปเป็นสมการใหม่ จะได้ดังนี้
วงเงินประกันชีวิตที่ต้องทำเพิ่ม - รายจ่ายของครอบครัว + หนี้สิน + ทุนการศึกษาลูก + ค่าทำศพ - วงเงินประกันชีวิตที่มีอยู่ในปัจจุบัน - สินทรัพย์สภาพ คล่องสูง - เงินกองทุนจากบริษัทนายจ้าง
.
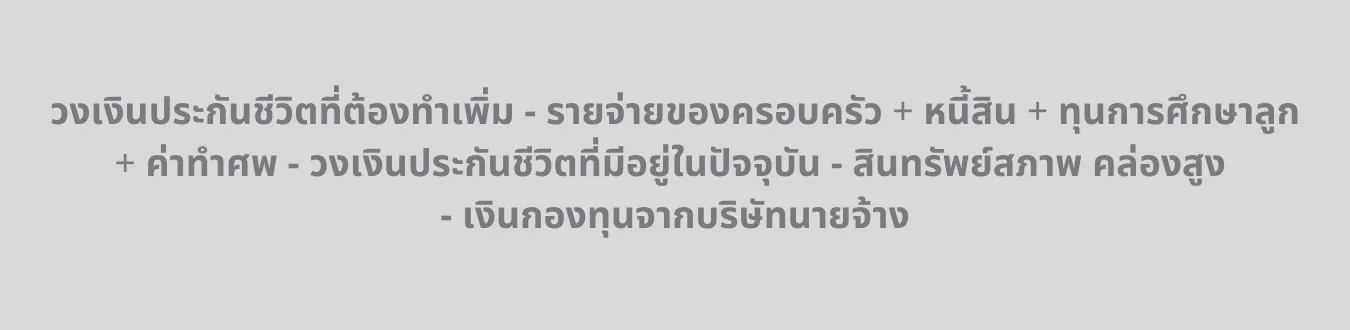
ในกรณีที่เรามีทุนประกันหรือสินทรัพย์รวมกันมากกว่าภาระที่จะเกิดขึ้นก็ไม่จำเป็น
ต้องทำประกันเพิ่ม เว้นแต่ว่าเรายังต้องการให้ทายาทของเรามีทุนรอนเหลือเฟือ เพื่อเขา
จะอยู่ได้อย่างสบาย และสามารถส่งต่อความมั่งคั่งไปสู่ชั้นลูกชั้นหลานต่อไป .
เขียน และตรวจสอบโดย
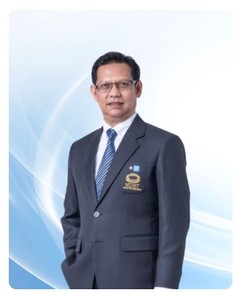
ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาค อาวุโส บ. ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาติตัวแทนประกันชีวิต เลขที่ 5501058091
โทร : 092-662-1554
Line : @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
