การออมเงินเพื่อการเกษียณแบบมั่นคง
โพสต์เมื่อ : 11 ต.ค 2567 เวลา 5:36 น.
การออมเงินเพื่อการเกษียณแบบมั่นคง
.
การออมเงินเพื่อการเกษียณเป็นสิ่งสำคัญเพื่อให้ชีวิตหลังเกษียณมีความมั่นคงและไม่ต้องพึ่งพารายได้จากการทำงาน การวางแผนที่ดีจะช่วยให้สามารถเก็บเงินได้อย่างเพียงพอและมั่นคง มีหลายวิธีในการออมเงินเพื่อการเกษียณที่คุณสามารถเลือกได้ตามความเหมาะสม ดังนี้:
1. กองทุนสำรองเลี้ยงชีพ (Provident Fund)
- เป็นกองทุนที่นายจ้างและลูกจ้างร่วมกันจ่ายเงินสะสมเข้ากองทุน และสามารถลดหย่อนภาษีได้
- เงินสะสมและผลตอบแทนจะถูกเก็บไว้จนถึงวันที่เกษียณ
- แนะนำให้เพิ่มอัตราการสะสมให้สูงที่สุดเท่าที่ทำได้ เพราะยิ่งสะสมมาก ยิ่งได้ผลตอบแทนมากขึ้น
2. กองทุนรวมเพื่อการเลี้ยงชีพ (Retirement Mutual Fund - RMF)
- กองทุน RMF เป็นกองทุนรวมที่ออกแบบมาเพื่อการออมเงินระยะยาวเพื่อเกษียณ
- สามารถนำเงินลงทุนมาลดหย่อนภาษีได้สูงสุด 30% ของรายได้ที่ต้องเสียภาษี (ไม่เกิน 500,000 บาท)
- ต้องลงทุนอย่างต่อเนื่องทุกปีและขายได้เมื่ออายุครบ 55 ปีบริบูรณ์
3. ประกันบำนาญ
- เป็นประกันที่ช่วยสร้างรายได้ให้หลังเกษียณ โดยผู้ถือกรมธรรม์จะได้รับเงินบำนาญเป็นงวด ๆ ตามที่กำหนด
- เบี้ยประกันสามารถนำมาลดหย่อนภาษีได้สูงสุด 200,000 บาทต่อปี
4. กองทุนรวมเพื่อการออม (Super Savings Fund - SSF)
- SSF เป็นอีกตัวเลือกที่สามารถใช้เพื่อออมเงินในระยะยาว
- สามารถลดหย่อนภาษีได้สูงสุด 30% ของรายได้ที่ต้องเสียภาษี (ไม่เกิน 200,000 บาท)
- ต้องถือหน่วยลงทุนอย่างน้อย 10 ปีถึงจะขายได้
5. บัญชีเงินฝากเพื่อการเกษียณ (Retirement Savings Account)
- บางธนาคารมีบัญชีที่ออกแบบมาเพื่อการเกษียณ ซึ่งมีเงื่อนไขการฝากและอัตราดอกเบี้ยที่เหมาะสำหรับการออมระยะยาว
- มีความปลอดภัยสูง เนื่องจากมีการค้ำประกันเงินฝากตามกฎหมาย
6. การลงทุนในอสังหาริมทรัพย์
- หากคุณมีความรู้เรื่องการลงทุนในอสังหาริมทรัพย์ การซื้อที่ดินหรือบ้านแล้วปล่อยเช่า สามารถสร้างรายได้ที่มั่นคงหลังเกษียณได้
- เป็นการลงทุนที่ต้องใช้เงินทุนเริ่มต้นมาก แต่มีโอกาสให้ผลตอบแทนในระยะยาว
7. การออมเงินในตราสารหนี้หรือพันธบัตร
- การลงทุนในตราสารหนี้หรือพันธบัตรเป็นการลงทุนที่มีความเสี่ยงต่ำและได้รับดอกเบี้ยเป็นรายปี
- เป็นการลงทุนที่ช่วยรักษาเงินต้นและได้ผลตอบแทนที่แน่นอน
8. การสร้างพอร์ตการลงทุนแบบกระจายความเสี่ยง
- การลงทุนแบบกระจายความเสี่ยงในหุ้น พันธบัตร และกองทุนรวม สามารถเพิ่มโอกาสในการได้รับผลตอบแทนที่สูงขึ้น
- การบริหารความเสี่ยงด้วยการกระจายการลงทุนจะช่วยป้องกันการสูญเสียเงินในช่วงที่เศรษฐกิจไม่ดี
แนวทางที่ควรพิจารณา
- เริ่มต้นเร็ว: ยิ่งเริ่มออมเงินเพื่อการเกษียณเร็วเท่าไหร่ ยิ่งมีเวลาที่เงินจะเติบโตจากดอกเบี้ยและผลตอบแทนจากการลงทุน
- ตั้งเป้าหมายที่ชัดเจน: คำนวณว่าหลังเกษียณคุณจะต้องการใช้เงินเท่าไหร่ต่อเดือนและวางแผนเพื่อเก็บให้เพียงพอ
- ปรับพอร์ตการลงทุนเมื่อใกล้เกษียณ: เมื่อใกล้ถึงเวลาที่คุณต้องใช้เงิน ควรปรับพอร์ตการลงทุนไปในสินทรัพย์ที่มีความเสี่ยงต่ำ
การออมเพื่อการเกษียณเป็นเรื่องที่ควรให้ความสำคัญเพื่อให้ชีวิตหลังการทำงานเป็นไปอย่างราบรื่นและมั่นคง
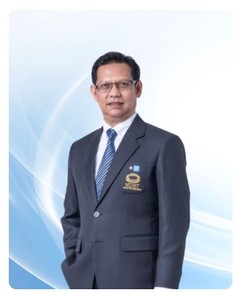
เขียน และตรวจสอบโดย
ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาค อาวุโส บ. ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาติตัวแทนประกันชีวิต เลขที่ 5501058091
โทร : 092-662-1554
Line : @thitiwat
“ผมเชื่อว่าการทำงานด้านประกันชีวิต ไม่ได้จบที่การขาย แต่คือการดูแลลูกค้าในระยะยาวด้วยความจริงใจและความรับผิดชอบ การบริหารทีม คือการสร้างคน พัฒนาความรู้ และสร้างระบบการทำงานที่ช่วยให้ทุกคนเติบโต
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
