การกำหนดแนวทางปฏิบัติในการเสียภาษี เพื่อให้เสียกาษีได้อย่างถูกต้อง

การกำหนดแนวทางปฏิบัติในการเสียภาษี เพื่อให้เสียกาษีได้อย่างถูกต้อง
.
.
การวางแผนภาษี (Tax Planning) คือ การกำหนดแนวทางปฏิบัติในการเสียภาษี เพื่อให้เสียกาษีได้อย่างถูกต้อง
.
ทำไมต้องมีการวางแผนภาษี?
1. เพื่อให้เสียภาษีได้อย่างถูกต้อง
2. เพื่อป้องกันโทษ และความรับผิดจากการเสียภาษีที่ผิดพลาด เพื่อให้ได้รูปแบบแนวทางที่ประหยัดภาษีสูงสุด ช่วยลดต้นทุน ทำให้สามารถแข่งขันได้อย่างมีประสิทธิภาพ
5. เพื่อรักษาความมั่งคั่งของผู้เสียภาษี
.
การวางแผนภาษีส่วนบุคคล
เป็นการวางแผนภาษีของบุคคลธรรมดา ไม่ว่าจะมีอาชีพทำงานรับเงินเดือน เจ้าของกิจการ หรือมีอาชีพอิสระ โดยบุคคลทุกคนที่มีรายได้ต้องยืนภาษี
.
รายได้อะไรบ้างที่ต้องเสียภาษี?
รายได้ที่ต้องเสียภาษีของบุคคลธรรมดา ตามกฎหมายเรียกว่า "เงินได้พึงประเมิน" หมายถึง เงินได้ของบุคคลใดๆ ที่เกิดขึ้นระหว่างวันที่ 1 มกราคม ถึง 31 ธันวาคมของปีใดๆ ซึ่งได้แก่
1. เงิน
2. ทรัพย์สินซึ่งอาจคิดคำนวณเป็นเงินได้
3. ประโยชน์ซึ่งอาจคิดคำนวณเป็นเงินได้
4. เงินค่าภาษีอากรที่ผู้จ่ายเงินหรือผู้อื่นออกแทนให้
5. เครดิตภาษีตามที่กฎหมายกำหนด
.
กลยุทธ์ในการวางแพนภาษีบุคคลธรรมดา
.
.
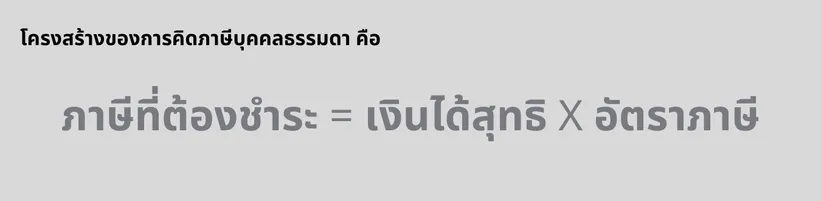
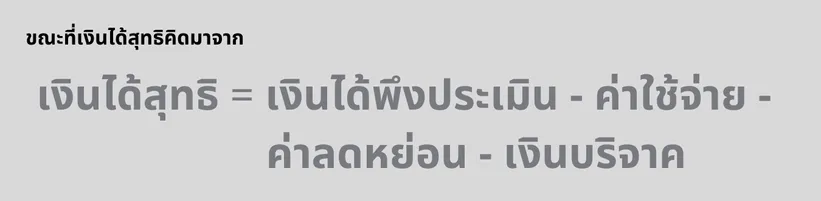
ดังนั้น กลยุทธ์ในการวางแพนภาษีส่วนบุคคล คือ
1. ลด ยอดเงินได้ให้ต่ำลง
2. เพิ่ม ค่าใช้จ่ายให้สูงขึ้น
3. เพิ่ม ค่าลดหย่อนให้สูงขึ้น
4. เพิ่ม ยอดเงินบริจาคให้สูงขึ้น
.
รายละเอียดของแต่ละขั้นตอน มีดังนี้
1. การลดยอดเงินได้ให้ต่ำลง ทำได้โดย
1.1 แยกรายได้ที่ได้สิทธิยกเว้นภาษีออกไป
มีรายได้บางอย่างที่กฎหมายยกเว้นภาษีให้ เช่น ค่าเบี้ยเลี้ยง ค่าพาหนะ บำนาญตกทอด หรือ เงินส่วนแบ่งกำไรจากห้างหุ้นส่วนสามัญ หรือคณะบุคคล การแยกรายได้ ส่วนนี้ออก ช่วยให้ประหยัดภาษีได้มาก
.
1.2 แยกรายได้ที่ถูกหักภาษี ณ ที่จ่าย และเป็นประเภทภาษีสุดท้าย (Final tax) ออก
เพราะผู้มีเงินได้สามารถเลือกได้ว่า จะนำไปรวมคำนวณภาษีหรือไม่ก็ได้ ด้งนั้น ควรพิจารณาก่อนว่ามันจะคุ้มค่าหรือไม่ ที่จะนำรายการดังกล่าวเข้าไปรวมคำนวณรายได้ เหล่านี้ เช่น ดอกเบี้ย เงินปันผล เป็นต้น
.
1.3 แยกรายได้จากต่างประเทศออก
กรณีมีเงินได้จากต่างประเทศ พิจารณาดูว่าสามารถวางแผนเพื่อลดหย่อนภาษี หรือขอยกเว้นภาษีทั้งจำนวนได้หรือไม่ โดยดูว่าประเทศต้นทางที่เป็นแหล่งเงินได้ มีอนุสัญญาภาษีช้อนกับประทศไทยหรือไม่ ถ้ามีก็ไม่ต้องเสียให้ซ้ำช้อน ถ้าไม่มีก็ให้ใช้ วิธีพักเงินรายได้ไว้ในต่างประเทศ รอให้ข้ามปีภาษีก่อน (รอให้เลยวันที่ 31 ธันวาคม แล้วจึงนำเงินได้จำนวนนี้กลับเข้ามา ก็จะทำให้ได้สิทธิยกเว้นภาษีทั้งจำนวน
.
1.4 เพิ่มหน่วยภาษีออกไป เนื่องจากอัตราภาษีบุคคลธรรมดาเป็นอัตราก้าวหน้า ดังนั้นถ้าเราสามารถ ฐานภาษีออกไปมากเท่าไร ฐานภาษีของแต่ละคนก็ยิ่งต่ำลงเท่านั้น วิธีที่นิยม คือ การ จัดตั้งคณะบุคคล หรือตั้งนิติบุคคลขึ้นเป็นหน่วยภาษีใหม่ เพื่อกระจ่ายรายได้ออกไป
และยังสามารถหักค่าใช้จ่ายและค่าลดหย่อนได้เพิ่มเติมอีกด้วย
.
1.5 การเลื่อนระยะเวลารับรู้รายได้ออกไป ถ้าหากปีนี้ ฐานรายได้ของเราค่อนข้างสูง และเราสามารถต่อรองให้คู่ค้าของเรา หรือ นายจ้างผู้จ่ายเงิน เลื่อนการจ่ายเงินออกไปเป็นต้นปีหน้า เพื่อให้รายได้ใหม่ไปตกปีหน้า ซึ่งเราคาดการณ์ว่าฐานรายได้จะต่ำกว่า เป็นการเกลี่ยรายได้ออกไป ทำให้ไม่ต้องแบกรับฐานภาษีที่สงเกินไปในปีใดปีหนึ่ง
1.6 การเปลี่ยนเงินได้เป็นสวัสดิการ (Fringe benefits) หากเรารับค่าตอบแทนเป็นเงินเดือนทั้งหมด เราก็ต้องเสียภาษีแบบเต็มที่ แต่ถ้าเรา
เปลี่ยนรายได้บางสวนเป็นสวัสดิการ เช่น รถประจำตำแหน่ง ค่าน้ำมันรถ เบี้ยเลี้ยง เงินรับรองลูกค้า ซึ่งรายการเหล่านี้ได้สิทธิยกเว้นภาษี เพราะถือเป็นสวัสดิการ หรือถือเป็นค่าใช้จ่ายในการดำเนินงานของบริษัทได้
.
1.7เลือกลงทุนในหลักทรัพย์หรือออมเงินประเภทที่ได้รับการยกเว้นภาษีจากรัฐบาลผลตอบแทนที่ได้จะได้ไม่ต้องนำมารวมคำนวณภาษี เช่น ซื้อประกันชีวิต, กองทุนรวมที่ได้รับสิทธิทางภาษี
.
.
2. เพิ่มค่าใช้จ่าย ทำได้โดย
2.1 เลือกอาชีพที่หักค่าใช้จ่ายได้สูงสุดเนื่องจากกรมสรพากรแบ่งรายได้ของบุคคลธรรมดาออกเป็น 8 ประเภท แต่ละประเภทสามารถหักค่าใช้จ่ายได้แตกต่างกัน ดังนั้น การรู้จักจัดสรรให้เงินได้ของเราไปอยู่ในกลุ่มอาชีพที่หักค่าใช้จ่ายได้มากกว่า ย่อมช่วยประหยัดภาษีได้มาก (ให้ดูราย-
ละเอียดของแต่ละอาชีพจากเว็บไซต์ของกรมสรรพากร)
.
2.2 แยกรายได้ให้มาจากหลากหลายอาชีพ เพื่อเพิ่มสิทธิหักค่าใช้จ่ายเนื่องจากการเป็นลูกจ้างกินเงินเดือน จะหักค่าใช้จ่ายสูงสุดได้ 40% ของเงินได้ แต่ไม่เกิน 60,000 บาท แต่ถ้าเราสามารถทำให้รายได้มาจากหลายลักษณะอาชีพ เช่น ค่าที่ปรึกษาในฐานะผู้ประกอบวิชาชีพอิสระ ค่าลิขสิทธิ์ หรือค่ารับเหมา จะช่วยทำให้มีค่าใช้จ่ายจากแต่ละหมวดมากขึ้น สามารถหักค่าใช้จ่ายได้เพิ่มขึ้นเป็นทวีคูณ
.
2.3 เครดิตภาษีเงินปันผล
การที่เราลงทุนในบริษัทต่างๆ บริษัทเหล่านั้นได้เสียภาษีนิติบุคคลและภาษีเงินปันผลก่อนหน้าที่จะจ่ายเงินปันผลให้กับเรา ดังนั้น ถ้าฐานภาษีเราต่ำกว่าอัตราภาษีของบริษัทนั้นๆ ก็ควรนำมารวมคำนวณภาษีใหม่อีกครั้งตอนยื่นเสียภาษีบุคคลธรรมดาแต่ต้องดูด้วยว่า อัตราภาษีของบริษัทที่จ่ายปันผลให้เรานั้น สูงกว่าหรือต่ำกว่าฐานภาษี ของเรา เพราะถ้าบริษัทที่เราลงทุนด้วยได้รับสิทธิยกเว้นภาษี (BO!) หรือใช้อัตราภาษีที่ ต่ำกว่า 30% อยู่แล้ว อาจทำให้เราต้องเสียภาษีเพิ่มได้ถ้านำมารวมคำนวณภาษี
.
3. เพิ่มค่าลดหย่อน ทำได้โดย
3.1 พยายามใช้สิทธิค่าลดหย่อนตามที่กฎหมายกำหนดให้ได้มากที่สุด ไม่ว่าจะเป็นคำาลดหย่อนบุตร ค่าเงินกู้เพื่อที่อยู่อาศัย การทำประกันชีวิต หรือการซื้อกองทุนต่างๆ ที่กฎหมายให้สิทธิลดหย่อนภาษีได้
.
3.2 การเครดิตภาษีล่วงหน้า
สำหรับค่าลดหย่อนต่างๆ ที่เราจะใช้สิทธิลดหย่อนตามข้อ 3.1 นั้น หากเราไม่ต้องการไปทำเรื่องขอภาษีคืนภายหลัง ก็ให้ทำเรื่องเครดิตภาษีไว้ล่วงหน้า โดยวิธีแสดงหลักฐานให้ฝ่ายบุคคลหรือฝ่ายบัญชีของบริษัทที่เราทำงานด้วยทราบก่อน ว่าเราได้มีค่าใช้จ่ายใดบ้างที่กฎหมายอนุญาตให้นำมาลดหย่อนภาษีได้ ฝ่ายบุคคลก็จะนำรายการเหล่านั้นไปรวมคำนวณ ทำให้ยอดหักภาษี ณ ที่จ่ายลดลง และแสดงตัวเลขใกล้เคียงกับความเป็นจริงมากขึ้น ไม่ต้องไปทำเรื่องขอภาษีคืนจำนวนมากๆ ที่อาจทำให้ถูกกรมสรรพากรเรียกไปตรวจสอบ ทำให้เสียเวลาโดยใช่เหตุ
.
4. เพิ่มยอดเงินบริจาค ทำได้โดย
4.1 เงินที่ได้บริจาคให้วัด โบสถ์ หรือมัสยิด
สามารถขอใบอนุโมทนาบัตรมาลดหย่อนภาษีได้ นอกจากนี้ยังมีองค์กรการกุศล ตามที่กรมสรรพากรประกาศ หากเราได้เข้าไปช่วยเหลือบริจาคเงิน ก็สามารถนำใบเสร็จมาลดหย่อนภาษีได้ แต่รวมกันไม่เกิน 10% ของเนได้หลังหักค่าใช้จ่ายและค่าลดหย่อนแล้ว
.
4.2 เงินบริจาคเพื่อสนับสนุนการศึกษา
เงินที่จ่ายเป็นค่าใช้จ่ายเพื่อสนับสนุนการศึกษา มีสิทธิหักลดหย่อนได้ 2 เท่าของจำนวนเงินที่ได้จ่ายไปจริง แต่ไม่เกินร้อยละ 10 ของเงินคงเหลือหลังจากหักค่าใช้จ่ายและค่าลดหย่อนอื่นๆ แล้ว โดยคำใช้จ่ายเพื่อสนับสนุนการศึกษานี้ ต้องเป็นค่าใช้จ่ายสำหรับโครงการที่กระทรวงศึกษาธิการให้ความเห็นชอบ และเป็นค่าใช้จ่ายสำหรับรายการดังต่อไปนี้
(1) จัดหาหรือจัดสร้างอาคาร อาคารพร้อมที่ดิน หรือที่ดินให้แก่สถานศึกษาเพื่อใช้ประโยชน์ทางการศึกษา
(2) จัดหาวัสดุอุปกรณ์เพื่อการศึกษา แบบเรียน ตำรา หนังสือทางวิชาการ สื่อและเทคโนโลยีเพื่อการศึกษา ตลอดจนวัสดุอุปกรณ์อื่น ๆ ที่เกี่ยวข้องกับการศึกษาให้แก่สถานศึกษา ตามที่รัฐมนตรีว่าการกระทรวงการคลังกำหนด
(3) จัดหาครู อาจารย์ หรือผู้ทรงคุณวุฒิทางการศึกษา หรือเป็นทุนการศึกษาการประดิษฐ์ การพัฒนา การค้นคว้า หรือการวิจัย สำหรับนักเรียน นิสิต หรือนักศึกษาของสถานศึกษา ทั้งนี้ ให้เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกรมสรรพากรประกาศกำหนด
.
.
บทสรุป
หากเราทำได้ครบถ้วนทุกข้อ เชื่อว่าการวางแผนภาษีของเรา จะช่วยแบ่งเบาภาระ ให้เราได้เป็นอันมาก และสามารถนำเงินส่วนที่ประหยัดได้ ไปสร้างความมั่งคั่ง ทำให้เราบรรลุเป้าหมายได้รวดเร็วยิ่งขึ้น .
เขียน และตรวจสอบโดย
ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาค อาวุโส บ. ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาติตัวแทนประกันชีวิต เลขที่ 5501058091
โทร : 092-662-1554
Line : @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
