อย่าพึ่งวางแผนการเงิน หากยังไม่อ่านบทความนี้

การวางแผนทางการเงิน (Financial Planning )
การวางแผนการเงิน (Financial Planning)
หมายถึง กระบวนการวางแผนทางการเงิน เพื่อให้บรรลุเป้าหมายทางการเงินของแต่ละบุคคล อาจจะเรียกอีกชื่อหนึ่งว่า Personal Finance
ทำไมต้องวางแผนการเงิน ?
1. คนอายุยืนขึ้น
ปัจจุบันคนไทยมีอายุเฉลี่ย 73 ปี แต่ถ้าเราเก็บสถิติเฉพาะคนไทยที่อายุ 60 ขึ้นไป จะพบว่าท่านเหล่านั้นจะอยู่ได้อีกประมาณ 21 ปี (ข้อมูลจากสถาบันประซากร ปีและสังคม ม.มหิดล ) ดังนั้น จึงน่าคิดว่าช่วงเวลาหลังเกษียณที่ต้องอยู่อีกตั้ง 21 ปี เราจะอยู่กันอย่างไร ถ้าไม่มีการวางแผนการเงินที่ดีพอ
.
2. โครงสร้างสังคมเปลี่ยนไป
เดิมคนไทยอยู่กันเป็นครอบครัวใหญ่ ปัจจุบันแยกย้ายกันอยู่เป็นครอบครัวเดี่ยวมากขึ้น การคาดหวังให้ลูกหลานเลี้ยงดู เป็นเรื่องที่หวังได้น้อยลง เราจึงต้องเตรียมตัวไว้แต่เนิ่นๆ
.
3. ค่าครองชีพในอนาคตจะสูงขึ้นมาก
ข้าวของในท้องตลาดมีราคาสูงขึ้นทุกวัน อีก 20 - 30 ปีข้างหน้าในวันที่เราเกษียณอายุ สินค้าที่จำเป็น อาจแพงขึ้นอีก 1 - 2 เท่าตัว โดยเฉพาะค่ารักษาพยาบาล ที่มักมีอัตราการเพิ่มขึ้นของค่าใช้จ่ายมากกว่าเงินเฟ้อเสมอ ดังนั้น งบประมาณที่เราเตรียมไว้อาจไม่เพียงพอ ถ้าไม่ได้คำนวณเผื่อค่าเงินเฟ้อไว้ด้วย
.
4. สวัสดิการของรัฐไม่เพียงพอแน่
ในอีก 15 ปีข้างหน้า สัดส่วนของประชากรที่มีอายุ 60 ปีขึ้นไปจะเพิ่มเป็น 20% นั่นหมายความว่า 1 ใน 5 ของคนไทยจะเป็นคนสูงอายุ ขณะที่สัดส่วนของคนวัยทำงาน ต่อคนสูงอายุจะลดลงจาก 6:1 ในปัจจุบันเป็น 3:1 ในปี 2021 ทำให้ภาษีที่รัฐเก็บได้จะไม่เพียงพอ ต่อการจัดหาสวัสดิการให้คนสูงอายุ หรือหากทำได้ก็เป็นแบบพื้นๆ เท่านั้น
.
5. ผลิตภัณฑ์ทางการเงินมีความซับซ้อนมากขึ้น
สมัยก่อนการฝากเงินในธนาคารให้ผลตอบแทนที่น่าพอใจและมีความมั่นคงสูง เดี๋ยวนี้ ดอกเบี้ยเงินฝากลดน้อยลงมาก ขณะที่ช่องทางการลงทุนใหม่ๆ มีให้เลือก หลากหลายมากขึ้น แต่ก็มีรูปแบบและความเสี่ยงแตกต่างกันออกไป การทำความเข้าใจ และรู้จักวางแผนการลงทุนให้ถูกต้องเหมาะสมกับแต่ละบุคคล จะทำให้บรรลุเป้าหมาย ได้ดียิ่งขึ้น
.
6. ทำให้เราสามารถเกษียณอายุได้เร็วขึ้น
หากมีการวางแผนการเงินที่ดีและเริ่มต้นเร็ว ย่อมบรรลุเป้าหมายได้เร็วกว่า ไม่ว่าจะเป็น เงินออมที่เก็บได้มากขึ้น ดอกเบี้ยทบต้นที่สูงขึ้นหรือการสามารถหาประโยชน์จากโอกาสดีๆ ที่บังเอิญผ่านเข้ามา เพราะเรามีเงินออม เงินก้อนที่เก็บเอาไว้ เช่น ซื้อที่ดินทำเลสวยจาก คนที่ร้อนเงิน หรือซื้อหุ้นพื้นฐานดีที่ราคาตกลงมามากเกินควร
.
7. ช่วยรองรับความเสี่ยงของชีวิตได้มากขึ้น
ชีวิตเต็มไปด้วยความไม่แน่นอน เราอาจโซคร้าย เจ็บป่วย หรือเกิดอุบัติเหตุ หนักๆ ขึ้นได้ แต่ถ้าเรามีการวางแผนการประกันภัยไว้ ย่อมสามารถบรรเทาภาระต่างๆ ลงได้ หรือเราเกิดตกงานกะทันหัน มีคนในครอบครัวป่วย การมีเงินเก็บสำรองไว้ ย่อม หลีกเลี่ยงความยุ่งยากจากการต้องไปกู้หนี้ยืมสินเงินกู้นอกระบบลงได้
.
.
ขั้นตอนในการวางแผนการเงิน
1. กำหนดเป้าหมายและวัตถุประสงค์ทางการเงิน
ในการวางแผนการเงิน ควรจะเริ่มจากการมีเป้าหมายคร่าวๆ ว่า เราอยากบรรลุ เป้าหมายทางการเงินในเรื่องอะไร และต้องใช้เวลาเท่าไร เช่น
- อยากเกษียณการทำงานตอนอายุเท่าไร ตอนนั้นอยากมีเงินใช้เดือนละเท่าไร
- อยากเตรียมทุนการศึกษาให้ลูกเรียนถึงระดับไหน ค่าใช้จ่ายเท่าไหร่ หรืออยากวางแผนจัดสรรมรดกให้ลูกหลาน ต้องทำอย่างไร เป้าหมายที่กำหนดขึ้น อาจเป็นเป้าหมายเดี่ยว หรือเป้าหมายผสมผสานก็ได้
.
2. รวบรวมข้อมูล
เป็นการรวบรวมข้อมูลทางการเงิน ทั้งของตนเอง ครอบครัว และภาวะรอบล้อม ทางเศรษฐกิจ เพื่อเป็นฐานในการวิเคราะห์ เช่น รายรับ, รายจ่าย, ทรัพย์สิน, หนี้สิน, ภาระผูกพัน, ดอกเบี้ย หรือทิศทางการลงทุนในปัจจุบันและในอนาคต
.
3. วิเคราะห์และประเมินสถานะทางการเงิน
นำข้อมูลที่ได้มาวิเคราะห์ เพื่อหาสถานะทางการเงินปัจจุบันว่าตอนนี้มีเงินเก็บสุทธิเท่าไรแล้ว ยังขาดอีกเท่าไร เพื่อที่จะทำให้บรรลุเป้าหมายที่วางไว้ และมีทางเลือกอะไรบ้าง ที่จะบรรลุเป้าหมายนั้น
.
4. จัดทำแผนการเงิน
หลังจากวิเคราะห์เงื่อนไขและข้อจำกัดต่างๆ แล้ว ให้ประเมินทางเลือกที่ดีที่สุด แล้วเขียนแผนการเงินที่สอดคล้องกับเป้าหมายของเรา ภายใต้สมมติฐานและข้อมูลที่ รวบรวมไว้
.
5. นำแผนไปปฏิบัติ
เป็นการปฏิบัติตามแผนที่ได้เขียนไว้ว่าต้องลงมือทำอะไรบ้างในกรอบเวลาเท่าไร เช่น ต้องออมให้ได้เดือนละเท่าไร ต้องนำเงินไปลงทุนอะไรบ้าง หรือต้องทำประกันภัย เพิ่มในเรื่องอะไรบ้าง โดยต้องมีการตรวจทานด้วยว่าได้ทำครบพอที่จะบรรลุตามเป้าหมายที่ตั้งไว้หรือไม่
.
6. ติดตามและกำกับให้เป็นไปตามแผน
หลังจากปฏิบัติไปได้ระยะหนึ่งต้อง หมั่นตรวจสอบและประเมินผลที่เกิมที่คาดหวังหรือไม่ สมมติฐานที่วางไว้มีการเปลี่ยนไปหรือไม่ อย่างไร มีการปรับเปลี่ยนแผนให้สอดคล้องกับภาวะการณ์ที่เปลี่ยนไปหรือไม่ ซึ่งโดยทั่วแบบก็ได้ จะมีการทบทวนแผนปีละ 1 ครั้ง.
2 การเขียนแผนการเงิน
หลังจากที่ได้วางเป้าหมายและรวบรวมข้อมูลต่างๆ จนครบถ้วนแล้วเราจะนำข้อมูล เหล่านั้นมาวิเคราะห์และเขียนแผนให้เป็นรูปธรรม โดยมีขั้นตอนง่ายๆ ดังนี้
1. ระบุเป้าหมายให้เป็นตัวเลข
เราควรกำหนดเป้าหมายที่ต้องการให้เป็นตัวเลขที่วัดค่าได้ เช่น เราอยากเกษียณ ที่อายุเท่าไร มีเวลาอีกกี่ปี ถึงเวลานั้นต้องมีเงินเก็บคิดเป็นยอดเงินเท่าไร และจะใช้เงินหลังเกษียณเดือนละเท่าไร ใช้ได้ไปอีกกี่ปี
สูตรง่ายๆ ในการคำนวณวงเงินเกษียณอายุ คือ เงินที่ต้องการใช้ในแต่ละเดือน X 12 X 20 เท่า เช่น หลังเกษียณอยากมีเงินใช้เดือนละ 20,000 บาท วงเงินที่ต้องเก็บออม คือ 20,000 X 12 X 20 = 4,800,000 บาท
2. หาสถานะการเงินปัจจุบัน
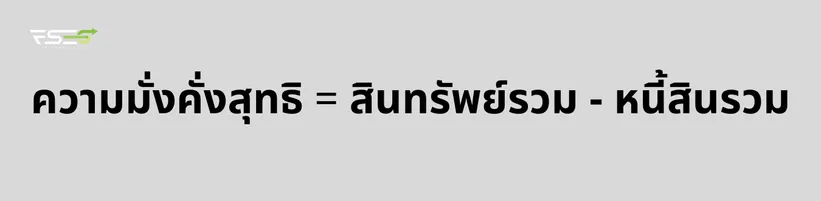
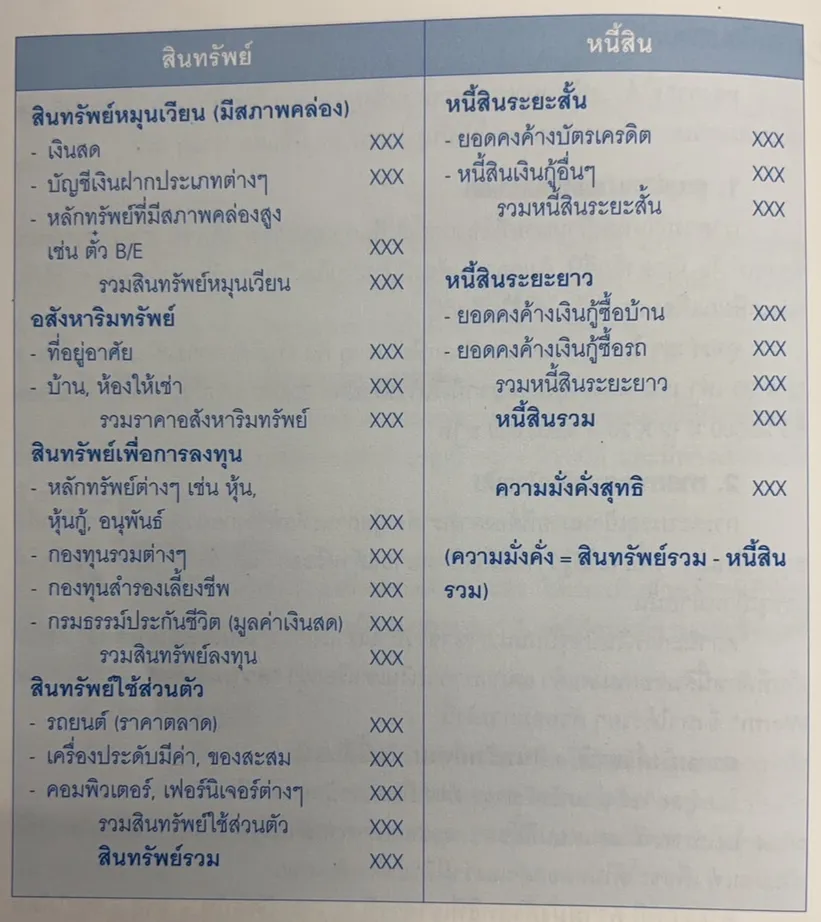
การจะบรรลุเป้าหมายที่ต้องการเราต้องรู้สถานะที่แท้จริงก่อนว่าตอนนี้เรามีเงินเก็บ อยู่เท่าไรแล้ว เพื่อจะได้รู้ว่าใกล้ถึงเป้าหมายแล้วหรือยัง และต้องทำอีกเท่าไรเพื่อให้ บรรลุเป้าหมายนั้น สถานะการเงินปัจจุบันนั้น ภาษาชาวบ้านเราเรียกว่า "เงินเหลือเก็บสุทธิ" คือเงิน เก็บที่หักหนี้สินออกหมดแล้ว แต่ภาษาการเงินเขาเรียกว่า "ความมั่งคั่งสุทธิ" หรือ "Net Worth" ซึ่งหาได้ง่ายๆ ด้วยสมการดังนี้
.
.
โดยมูลค่าของสินทรัพย์ต่างๆ ต้องเป็นราคาปัจจุบัน หรือเป็นราคาตลาด (Market price) ไม่ใช่ราคาต้นทุนตอนที่ซื้อมา และหากราคาตลาดมีหลายราคา ให้ใช้ราคาที่ต่ำเป็นเกณฑ์ เพื่อจะได้ไม่หลอกตัวเองว่ามีเงินเหลือเก็บเยอะ
ตามทฤษฎี ความมั่งคั่งสุทธิที่เราควรมี ณ เวลาปัจจุบัน = อายุ x รายได้ต่อ ปี + 10
เช่น ปัจจุบันอายุ 40 ปี มีรายได้ปีละ 500,000 บาท ควรมีเงินเก็บสุทธิ เท่ากับ
40 x 500,000 - 10 = 2,000,000 บาท เป็นต้น
ตัวอย่าง การหาสถานะการเงินปัจจุบันของบุคคล โดยเทียบเคียงกับวิธีการทางบัญชีใน การทำงบดุลบริษัท เพียงแต่ของเราเป็นงบดุลส่วนบุคคล (Personal Balance Sheet)
สินทรัพย์ = หนี้สิน + ความมั่งคั่งสุทธิ
.
3. ดูการใช้จ่ายในอดีต
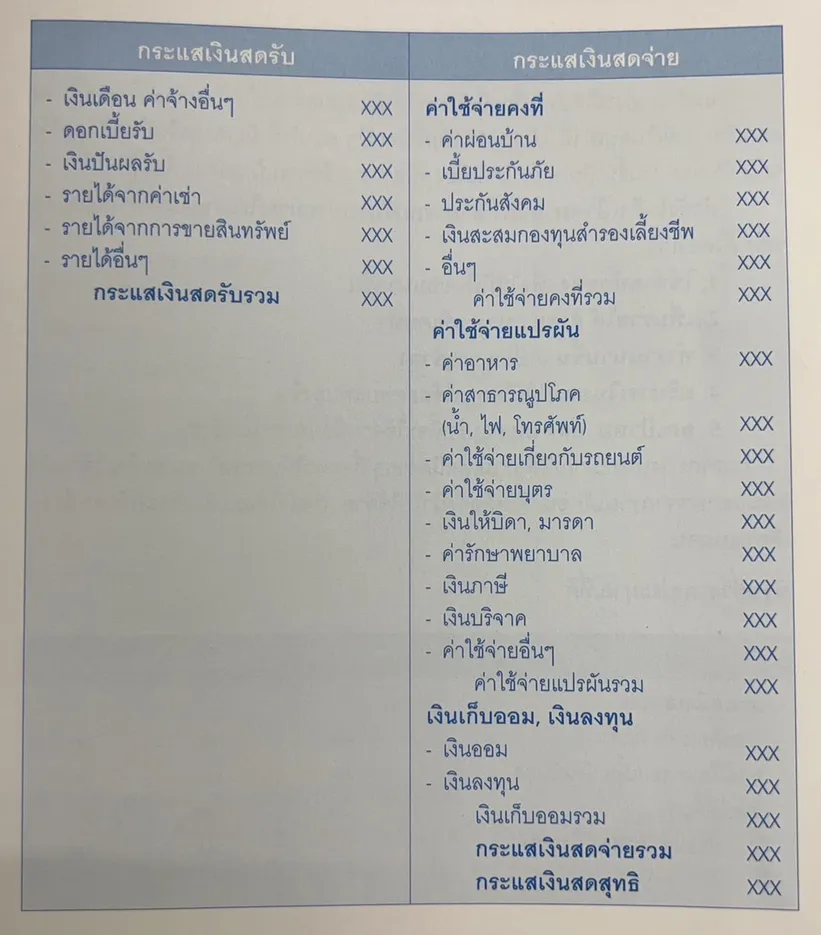
การจะเก็บเงินให้บรรลุเป้าหมาย เราต้องรู้รายรับ-รายจ่าย ที่แท้จริงของเราในแต่ละปีว่า ที่ผ่านมามีเหลือเก็บหรือไม่ เหลือเก็บจริงๆ ปีละเท่าไรหรือใช้จ่ายมากกว่ารายได้หรือไม่และจะสามารถประหยัดค่าใช้จ่าย หรือหารายได้เพิ่มขึ้นได้อีกหรือไม่ งบรายรับ-รายจ่ายนี้ ทางการเงินเขาเรียก งบกระแสเงินสดส่วนบุคคล (Personal Cash Statement รายรับ เรียก กระแสเงินสดรับ (Cash Inflow), รายจ่าย เรียก กระแสเงินสด จ่าย (Cash Outfow) เงินเหลือเก็บ เรียก กระแสเงินสดสุทธิ (Net Cash Flow) ซึ่งอาจเป็น บวกหรือเป็นลบก็ได้
ตามทฤษฎี เราควรมีเงินเก็บที่มีสภาพคล่องสูง หรือสินทรัพย์ที่สามารถเปลี่ยนเป็น งินสดได้ทันที อย่างน้อย 3 - 6 เท่าของค่าใช้จ่ายในแต่ละเดือน เพื่อเป็นเงินสำรองฉุกเฉิน เวลาเจ็บป่วย หรือต้องออกจากงานกะทันหัน จะได้มีเวลาตั้งหลักได้อย่างน้อย 3 - 6 เดือน
ตัวอย่าง งบกระแสเงินสดส่วนบุคคล
.
4. วางงบประมาณในอนาคต
หลังจากที่เราได้รู้สถานะปัจจุบัน รู้กระแสเงินสดเข้าออกว่า เหลือสุทธิในแต่ละปี เท่าไรแล้ว ขั้นตอนต่อไปก็คือ จัดทำงบประมาณในอนาคตว่า ถ้ามีรายได้ขนาดนี้ เราควร จะต้องใช้จ่ายเท่าไร เพื่อให้มีเงินเหลือที่จะทำให้เราบรรลุเป้าหมายได้ การทำงบประมาณ รายรับรายจ่ายส่วนบุคคลนี้ ภาษาทางการเงินเขาเรียกว่า Personal Budgeting สำหรับคนที่มีความรู้เรื่องค่าของเงินตามเวลา (Time Value of Money) ย่อมสามารถ คำนวณได้ว่า จากเงินต้นจำนวนหนึ่งมีเงินออมเข้ามาทุกปี ด้วยอัตราผลตอบแทนที่คาดหวังจำนวนหนึ่ง ภายในระยะเวลาที่กำหนด เงินจะงอกเงยขึ้นมาเป็นเท่าไร แต่ถ้าเรายังไม่ได้เรียนเรื่องนี้ ก็สามารถคิดแบบคร่าวๆ ได้ โดยคำนวณแบบไม่คิด ดอกเบี้ย ว่ามีเงินต้นเท่านี้ ได้เงินออมเพิ่มขึ้นทุกปีๆ ละเท่านี้ มีเวลาเหลืออีกกี่ปี สุดท้าย จะได้เงินออมเพิ่มขึ้นเป็นเท่าไร ใกล้เคียง หรือขาดเหลือจากเป้าหมายเพียงไร ถ้ายังไม่ถึงเป้าหมายอีก ก็สามารถปรับงบประมาณได้ ตามแนวทางใดแนวทางหนึ่ง ดังต่อไปนี้
1. ใช้จ่ายน้อยลง เพื่อให้มีเงินออมมากขึ้น
2. เพิ่มรายได้ ด้วยการหางานพิเศษทำ
3. ทำงานนานขึ้น เกษียณอายุช้าลง บริหารเงินออมให้มีโอกาสได้ผลตอบแทนสูงขึ้น
5. ลดเป้าหมายลง โดยยอมรับที่จะใช้จ่ายน้อยลงยามเกษียณ การจัดทำงบประมาณที่ดี เรามีเทคนิคง่ายๆ ที่จะทำให้บรรลุเป้าหมาย คือ ให้กันเงิน ออมออกมาจากรายได้ก่อน ที่เหลือจึงนำไปใช้จ่าย ถ้าทำได้แบบนี้ ก็จะมีเงินเหลือทุกเดือนแน่นอน
5. การพัฒนาแผนให้มีประสิทธิผลยิ่งขึ้น
หลังจากเขียนแผนการเงินอย่างย่อขึ้นมาแล้ว ขั้นตอนสุดท้าย คือ การพัฒนาแผนให้บรรลุเป้าหมายเร็วขึ้น มีประสิทธิผลมากขึ้น ด้วยการวางแผนลงทุนที่หลวกหลาย เพื่อเพิ่มผลตอบแทนบนความเสี่ยงที่เรารับได้ ตรวจสอบความพอเพียงของ วงเงินเปลี่ยนไปตามความจำเป็น พร้อมทั้งใช้ประโยชน์จากสิทธิลดหย่อนทางภาษี ประสิทธิภาพการใช้เงิน
ทั้งหมดนี้สามารถศึกษาหาความรู้จากตำราต่างๆ หรือขอคำแนะนำจากผู้รู้เพิ่ม เติมได้ จากนั้นก็คอยติดตามผลการลงทุน การงอกเงยของเงินออม และรอให้ภาพฝัน กลายเป็นความจริง
อนึ่ง สำหรับผู้ที่ต้องการวิธีคำนวณที่ละเอียดยิ่งขึ้น ท่านสามารถใช้เครื่องคำนวณ การสะสมเงินเพื่อการเกษียณได้ ที่เว็บไซต์ของคณะกรรมการกำกับหลักทรัพย์และ ตลาดหลักทรัพย์ (กลต.)
โดยพิมพ์ https://www.sec.or.th/ หรือ เปิด หน้าเว็บไซต์ของคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (www.sec.or.th) แล้วคลิกหัวข้อ "ความรู้ผู้ลงทุน" ต่อด้วย 'Investment Tips and Warning" และ "วางแผนทางการเงิน"
ตามลำดับ
บทสรุป
ในแต่ละวัน มีคนนับล้านคนตื่นขึ้นมา พร้อมกับพบความจริงว่า วันเกษียณอายุของตนใกล้เข้ามาทุกที และไม่รู้จะทำอย่างไรดี แล้วตัวคุณล่ะ!!! ถ้าวันนี้คุณยังไม่ได้เตรียมแผนการเงินเฉพาะของตนเอง รีบวางแผนเสียตั้งแต่วันนี้ มิฉะนั้น วันเกษียณอายุที่จะมาถึง แทนที่จะเป็นวันคืนอันแสนสุข อาจจะกลายเป็นวันแห่งฝันร้ายก็เป็นได้ㆍ
เขียน และตรวจสอบโดย
ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาค อาวุโส บ. ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาติตัวแทนประกันชีวิต เลขที่ 5501058091
โทร : 092-662-1554
Line : @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
