ประกันชีวิตกับประกันบำนาญลดหย่อนภาษีต่างกันอย่างไร
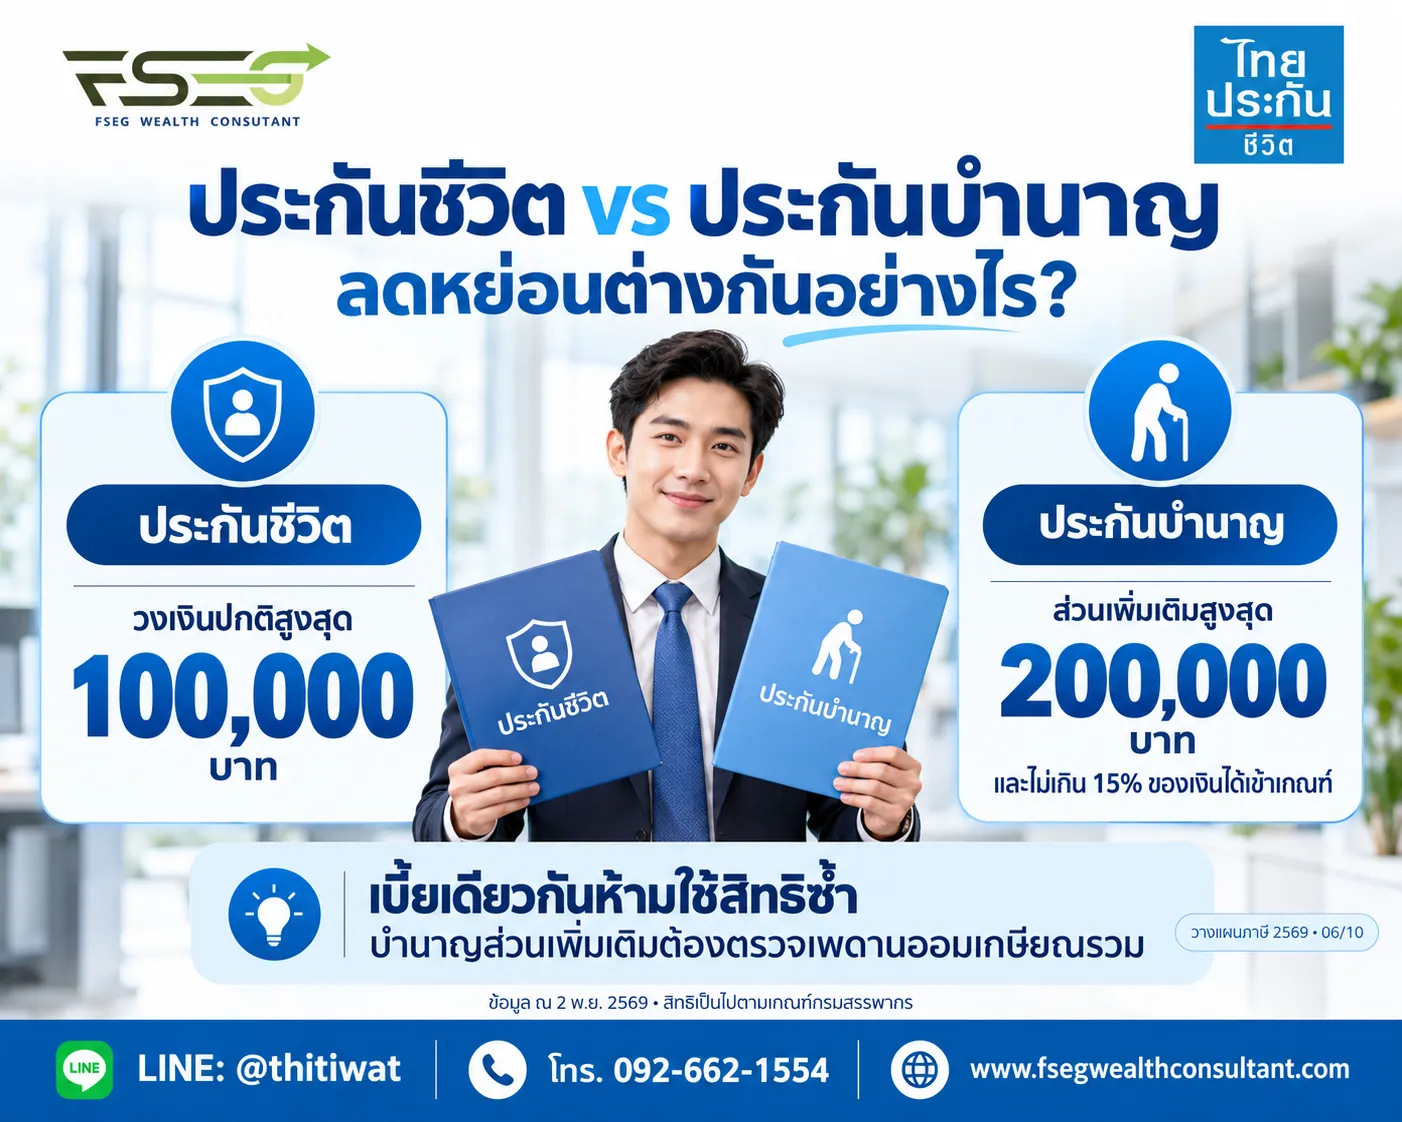
ประกันชีวิตทั่วไปใช้สิทธิในวงเงินชีวิตปกติ ส่วนประกันบำนาญที่เข้าเกณฑ์อาจใช้วงเงินชีวิตปกติที่ยังเหลือก่อน แล้วใช้ส่วนเพิ่มเติมภายใต้ข้อจำกัดสัดส่วนเงินได้และวงเงินออมเกษียณ เบี้ยจำนวนเดียวกันห้ามใช้ซ้ำ แม้จะเป็นกรมธรรม์เดียวที่เกี่ยวข้องกับสองวงเงิน
ความต่างจึงมีทั้งเรื่องภาษีและเป้าหมาย ประกันชีวิตช่วยจัดความคุ้มครองตามแบบที่เลือก ขณะที่ประกันบำนาญมุ่งจัดเงินรับหลังเกษียณตามสัญญา การเลือกเพียงเพราะเห็นยอดลดหย่อนมากกว่าอาจทำให้ถือผลิตภัณฑ์ที่ไม่ตรงกับเวลาที่ต้องการใช้เงิน
เปรียบเทียบสิทธิในภาพเดียว
| ประเด็น | ชีวิตทั่วไป | บำนาญที่เข้าเกณฑ์ |
|---|---|---|
| วงเงินหลัก | ตามจ่ายจริง ไม่เกิน 100,000 บาท | ใช้วงเงินชีวิตปกติที่เหลือได้ตามเกณฑ์ |
| วงเงินเพิ่มเติม | ไม่มีสิทธิบำนาญเพิ่มเติม | ไม่เกิน 15% ของเงินได้เข้าเกณฑ์ และไม่เกิน 200,000 บาท |
| เพดานที่ต้องตรวจร่วม | สุขภาพตนเองและเงินฝากสงเคราะห์ชีวิต | ส่วนเพิ่มเติมรวมกลุ่มออมเกษียณไม่เกิน 500,000 บาท |
| ลักษณะเป้าหมาย | ความคุ้มครองและผลประโยชน์ตามแบบ | เงินรับหลังเกษียณตามสัญญา |
ตัวเลขในตารางเป็นเพดานตามหลักเกณฑ์ ไม่ใช่ยอดภาษีคืน และไม่ยืนยันว่าผู้ซื้อทุกคนใช้ได้เต็ม ต้องตรวจกรมธรรม์ รายได้ เบี้ยจริง และสิทธิที่ใช้ไปแล้ว
เริ่มจากแยกเงินออกเป็นสองหน้าที่
หากมีคนพึ่งพารายได้และมีหนี้ การมีทุนชีวิตที่เพียงพอเป็นโจทย์สำคัญ ควรดูว่าหากเสียชีวิต ผู้รับประโยชน์จะได้รับเท่าไรและเมื่อใด ส่วนแผนเกษียณต้องดูว่าหากมีชีวิตยืนยาว เงินรับจะรองรับค่าใช้จ่ายได้แค่ไหน ทั้งสองหน้าที่เกี่ยวข้องกัน แต่ไม่ควรถือว่าทดแทนกันได้ทั้งหมด
ความคุ้มครองต้องเทียบจากเงื่อนไขจริง
กรมธรรม์บำนาญก็มีผลประโยชน์กรณีเสียชีวิต แต่จำนวนและวิธีจ่ายอาจต่างกันตามช่วงสัญญา หากเป้าหมายหลักคือเงินก้อนให้ครอบครัว ควรเปรียบเทียบทุนเสียชีวิตต่อเบี้ยด้วย ไม่ใช้เพียงยอดบำนาญเมื่อเกษียณเป็นตัวแทนความคุ้มครองชีวิต
ตัวอย่างใช้สองวงเงินโดยไม่ซ้ำเบี้ย
สมมติผู้มีเงินได้มีเงินได้พึงประเมินที่เข้าเกณฑ์ 1,500,000 บาท จ่ายเบี้ยชีวิตปกติ 60,000 บาท ไม่มีสุขภาพหรือเงินฝากสงเคราะห์ชีวิต จ่ายเบี้ยบำนาญที่เข้าเงื่อนไข 180,000 บาท และมีเงินออมเกษียณอื่นที่นับรวม 100,000 บาท
จัดสรรวงเงินชีวิตปกติก่อน
วงเงินชีวิตปกติยังเหลือ 40,000 บาท จัดเบี้ยบำนาญส่วนนี้ไปเติมรวมกับชีวิตเดิมเป็น 100,000 บาท จากนั้นเหลือเบี้ยบำนาญ 140,000 บาทสำหรับพิจารณาส่วนเพิ่มเติม เบี้ยบำนาญ 40,000 บาทที่ใช้แล้วต้องไม่นำมานับซ้ำ
ตรวจสิทธิบำนาญส่วนที่เหลือ
15% ของเงินได้ในตัวอย่างคือ 225,000 บาท แต่เพดานเฉพาะส่วนเพิ่มเติมยังอยู่ที่ 200,000 บาท และพื้นที่รวมออมเกษียณเหลือ 400,000 บาท เบี้ยที่เหลือ 140,000 บาทจึงใช้ได้เต็มในสมมติฐานนี้ ยอดใช้สิทธิจากเบี้ยทั้งหมดเป็น 240,000 บาท ไม่ใช่นำ 180,000 บาทไปหักซ้ำอีกครั้งเต็มจำนวน
ถ้างบจำกัดควรเลือกอะไรก่อน
เริ่มจากความเสี่ยงที่ยังไม่มีเงินรองรับ หากครอบครัวต้องพึ่งรายได้ของคุณสูง อาจต้องให้ความสำคัญกับทุนชีวิต หากมีความคุ้มครองเพียงพอแต่เงินเกษียณยังขาด จึงพิจารณาบำนาญร่วมกับทางเลือกออมอื่น การมีเงินสำรองและความสามารถชำระเบี้ยต่อเนื่องต้องอยู่ในแผนเสมอ
อย่าใช้สิทธิภาษีเป็นเหตุผลให้เปลี่ยนกรมธรรม์เดิมทันที การยกเลิกและทำใหม่อาจเปลี่ยนเงื่อนไขรับประกัน สุขภาพที่ต้องแถลง มูลค่าเงินสด และผลภาษี ควรเทียบผลรวมก่อนและหลังเปลี่ยน โดยดูความคุ้มครองที่อาจขาดช่วงด้วย
ข้อควรระวังสำหรับปีภาษี 2569
ตรวจรายการเบี้ยแยกประเภทและยอดจัดสรรจริง รวมเงินสะสมเกษียณทั้งปีและแจ้งความประสงค์ใช้สิทธิตามเกณฑ์ กฎหมายบำนาญมีฉบับแก้ไขเรื่องรูปแบบการจ่าย จึงควรอ่านเอกสารล่าสุดของแบบที่จะซื้อ ไม่อ้างบทสรุปเก่าที่เหมารวมทุกแบบ ข้อมูลตรวจสอบ ณ 2 พฤศจิกายน 2569
คำถามที่พบบ่อย
ต้องซื้อชีวิตทั่วไปก่อนจึงซื้อบำนาญได้ไหม
ไม่ใช่เงื่อนไขว่าต้องมีกรมธรรม์ชีวิตทั่วไปก่อน แต่เมื่อนำเบี้ยบำนาญมาใช้ภาษี ต้องจัดสรรตามวงเงินและหลักเกณฑ์ ไม่ใช้ซ้ำ
วงเงินสุขภาพกระทบการจัดสรรบำนาญหรือไม่
กระทบพื้นที่วงเงินชีวิตปกติที่ใช้ร่วมกัน จึงต้องรวมสุขภาพที่ใช้สิทธิไว้ก่อนคำนวณว่าจะเหลือพื้นที่เท่าไร
แบบใดประหยัดภาษีมากกว่า
ต้องคำนวณตามสิทธิที่เหลือและเงินได้สุทธิของแต่ละคน ไม่สามารถสรุปจากประเภทประกันเพียงอย่างเดียว
จัดลำดับความคุ้มครองกับ FSEG Wealth Consultant
นำกรมธรรม์เดิม เป้าหมายครอบครัว และแผนเกษียณมาพูดคุยกับ FSEG Wealth Consultant เพื่อเริ่มแยกว่าส่วนใดต้องการทุนคุ้มครอง ส่วนใดต้องการเงินรับ และควรใช้งบเท่าไรโดยไม่ตึงกระแสเงินสด
LINE: @thitiwat | โทร. 092-662-1554 | ติดต่อ FSEG Wealth Consultant
แหล่งอ้างอิงทางการ
- กรมสรรพากร คำถามค่าลดหย่อนชีวิตและบำนาญ
- กรมสรรพากร หลักเกณฑ์สิทธิสุขภาพและวงเงินร่วม
- ประกาศอธิบดีฯ ฉบับที่ 172 รวมแก้ไข เรื่องประกันชีวิต
- ประกาศอธิบดีฯ ฉบับที่ 194 รวมแก้ไข เรื่องประกันบำนาญ
- ประกาศอธิบดีฯ ฉบับที่ 462 แก้ไขการจ่ายบำนาญ มีผลตั้งแต่ 2568
สิทธิภาษีขึ้นอยู่กับกฎหมาย เงื่อนไขกรมธรรม์ และข้อมูลเฉพาะบุคคล โปรดตรวจสอบประกาศเพิ่มเติมก่อนใช้สิทธิ
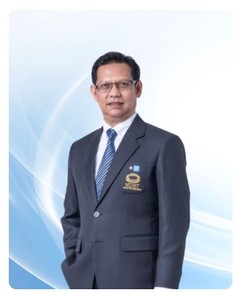
เขียนและตรวจสอบโดย ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาคอาวุโส บริษัท ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาตตัวแทนประกันชีวิต เลขที่ 5501058091
โทร: 092-662-1554
LINE: @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
