ประกันชีวิตแบบสะสมทรัพย์ลดหย่อนภาษีได้ไหม
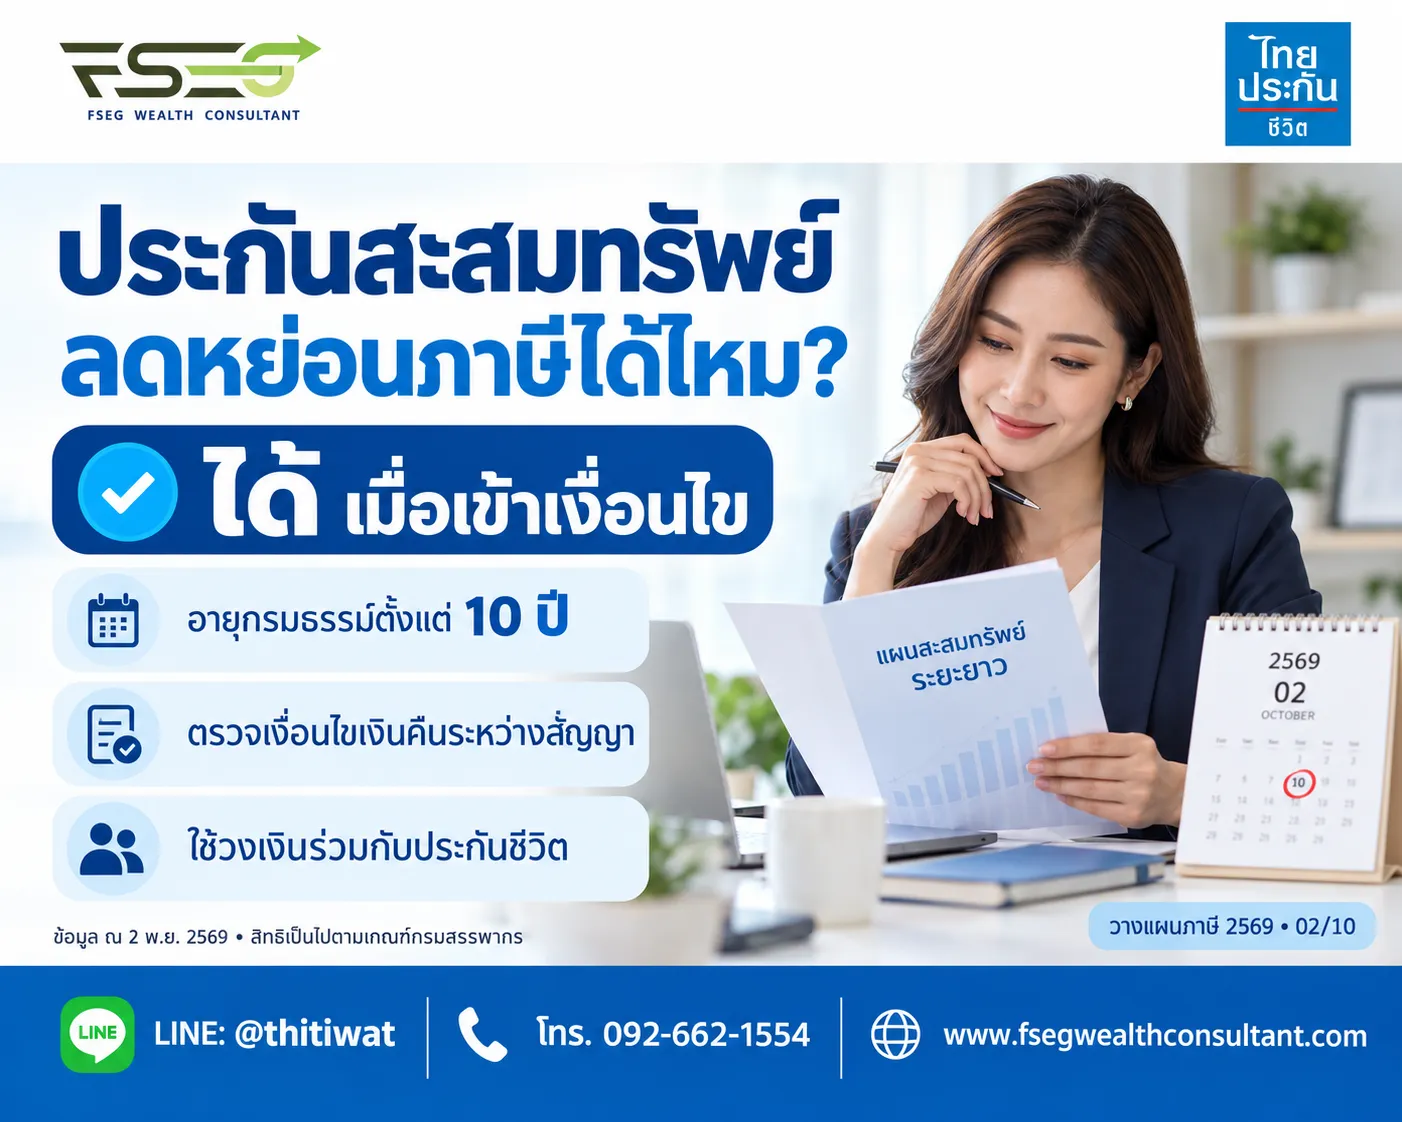
ประกันชีวิตแบบสะสมทรัพย์ลดหย่อนภาษีได้ หากกรมธรรม์และเบี้ยที่จ่ายเข้าเงื่อนไขกรมสรรพากร โดยนับในสิทธิประกันชีวิตของตนเอง ไม่ได้มีวงเงินแยกต่างหาก ต้องตรวจอายุกรมธรรม์ ผู้รับประกันภัย และรูปแบบเงินคืนก่อนใช้สิทธิ
ประกันสะสมทรัพย์ผสมความคุ้มครองชีวิตกับการรับเงินตามสัญญา จึงเหมาะที่จะพิจารณาเมื่อมีเป้าหมายใช้เงินในอนาคตที่ค่อนข้างชัดเจน แต่เงินที่จ่ายเข้าไปอาจนำออกมาใช้ก่อนกำหนดได้ไม่เต็มจำนวน ความสามารถชำระเบี้ยและระยะเวลาที่เงินถูกผูกไว้จึงสำคัญพอ ๆ กับยอดภาษีที่ลดลง
ดูระยะคุ้มครองแทนการดูปีชำระเบี้ยอย่างเดียว
เกณฑ์ภาษีชีวิตกำหนดอายุกรมธรรม์ตั้งแต่ 10 ปีขึ้นไป ระยะชำระเบี้ยอาจสั้นกว่านั้นได้ เช่น ตัวอย่างสมมติแบบจ่ายเบี้ย 5 ปี คุ้มครอง 10 ปี ต้องประเมินจากระยะคุ้มครองและเงื่อนไขทั้งหมด ส่วนชื่อแบบที่มีตัวเลขสั้น ๆ ไม่เพียงพอจะยืนยันสิทธิ
ขอข้อมูลสามชุดก่อนตัดสินใจ
ขอเอกสารสรุปความคุ้มครอง ตารางผลประโยชน์ และการรับรองเบี้ยที่ใช้สิทธิภาษีได้ อ่านร่วมกันเพื่อรู้ว่าแต่ละปีต้องจ่ายเท่าไร ได้เงินคืนเมื่อไร และเมื่อครบสัญญาจะได้รับอะไรบ้าง หากมีเงินปันผล ให้แยกส่วนที่รับรองตามสัญญาออกจากส่วนที่ไม่รับรอง ไม่ควรนำมาบวกเป็นผลตอบแทนแน่นอน
เงินคืนระหว่างสัญญามีผลต่อสิทธิอย่างไร
ประกาศอธิบดีฯ ฉบับที่ 172 กำหนดหลักเกณฑ์เงินคืนไว้ต่างกันตามรูปแบบ เช่น เงินคืนทุกปีโดยหลักต้องไม่เกิน 20% ของเบี้ยชีวิตรายปี ส่วนเงินคืนเป็นช่วงให้พิจารณาเบี้ยสะสมในช่วงนั้น และมีข้อยกเว้นของผลประโยชน์บางลักษณะ จึงไม่ควรใช้สูตรเดียวตรวจทุกกรมธรรม์
อย่าเทียบเงินคืนกับทุนประกันผิดฐาน
ข้อความว่าได้รับเงินคืนเป็นเปอร์เซ็นต์ของทุนประกัน ไม่ได้หมายถึงผลตอบแทนเป็นเปอร์เซ็นต์ของเงินที่จ่ายทั้งหมด ตัวอย่างสมมติทุนประกัน 100,000 บาท เงินคืน 5% ของทุนคือ 5,000 บาท แต่ยังบอกไม่ได้ว่าผลตอบแทนต่อปีเท่าไร เพราะต้องทราบเบี้ยทุกงวดและวันรับเงินทั้งหมดก่อน ตัวอย่างนี้อธิบายวิธีอ่านตัวเลข ไม่ใช่การยืนยันสิทธิภาษีของแบบใด
วิธีประเมินความคุ้มค่าของประกันสะสมทรัพย์
เริ่มจากเทียบกระแสเงินสดรับและจ่ายตลอดสัญญา หากต้องการเปรียบเทียบด้านการออม อาจคำนวณผลตอบแทนจากกระแสเงินสดตามช่วงเวลา โดยแยกกรณีรวมและไม่รวมผลภาษี แต่ต้องไม่ลืมว่ากรมธรรม์มีความคุ้มครองชีวิตซึ่งแตกต่างจากการฝากเงินหรือการลงทุนทั่วไป
ผลภาษีแต่ละปีไม่แน่นอน เพราะรายได้ ค่าลดหย่อน และกฎหมายอาจเปลี่ยนได้ การคำนวณที่สมมติว่าประหยัดภาษีในอัตราเดิมทุกปีอาจทำให้เห็นความคุ้มค่าสูงเกินจริง ควรทดสอบด้วยว่าหากปีใดไม่มีภาษีให้ลด จะยังยอมรับแผนการออมนี้ได้หรือไม่
เหมาะกับเป้าหมายแบบใด
คนที่กันเงินฉุกเฉินไว้แล้ว มีรายได้พอจ่ายเบี้ยต่อเนื่อง และต้องการเงินตามกำหนด อาจนำสะสมทรัพย์มาเป็นส่วนหนึ่งของแผนได้ ส่วนคนที่ต้องใช้เงินในระยะใกล้หรือมีรายได้ขึ้นลงมาก ควรระวังการผูกภาระใหม่ เพราะมูลค่าเวนคืนช่วงต้นอาจต่ำกว่าเบี้ยที่จ่ายไป
ถ้าจุดประสงค์หลักคือสร้างทุนชีวิตให้ครอบครัว ควรเปรียบเทียบความคุ้มครองต่อเบี้ยด้วย หากจุดประสงค์คือรายได้หลังเกษียณ ควรดูประกันบำนาญประกอบ การเลือกประเภทให้ตรงเป้าหมายช่วยลดโอกาสต้องเปลี่ยนหรือยกเลิกกรมธรรม์ภายหลัง
ข้อควรระวังสำหรับปีภาษี 2569
ตรวจยอดเบี้ยที่ใช้สิทธิได้จากบริษัท ไม่ใช้ชื่อว่าออมทรัพย์หรือสะสมทรัพย์เป็นหลักฐานเพียงอย่างเดียว แจ้งความประสงค์ใช้สิทธิสำหรับกรมธรรม์ใหม่ตามเกณฑ์ และตรวจวงเงินร่วมกับประกันเดิม หากคิดจะเวนคืนก่อนครบเงื่อนไข ต้องประเมินทั้งเงินที่ได้รับและภาษีที่อาจต้องคืนพร้อมเงินเพิ่ม หลักเกณฑ์ตรวจสอบ ณ 2 พฤศจิกายน 2569
คำถามที่พบบ่อย
ชำระเบี้ยครบแล้วเวนคืนได้โดยไม่กระทบภาษีหรือไม่
ยังสรุปไม่ได้ การชำระเบี้ยครบไม่เท่ากับรักษากรมธรรม์ครบเงื่อนไขภาษี ต้องตรวจระยะเวลาจริงและผลของการเวนคืนก่อน
เงินคืนมากแปลว่าคุ้มกว่าเสมอหรือไม่
ไม่เสมอ ต้องดูเบี้ยรวม เวลาได้รับเงิน ทุนคุ้มครอง และผลประโยชน์ที่รับรองจริงควบคู่กัน
สะสมทรัพย์มีสิทธิแยกจากประกันชีวิตเดิมไหม
ไม่มีวงเงินสะสมทรัพย์แยก ต้องรวมในสิทธิประกันชีวิตและตรวจวงเงินร่วมตามเกณฑ์
อ่านตารางผลประโยชน์ร่วมกับ FSEG Wealth Consultant
หากกำลังเทียบหลายแบบ เตรียมตารางผลประโยชน์และเป้าหมายใช้เงินมาพูดคุยกับ FSEG Wealth Consultant เพื่อไล่ดูภาระเบี้ย เงินรับคืน และความคุ้มครองบนเงื่อนไขเดียวกัน ก่อนตัดสินใจผูกเงินระยะยาว
LINE: @thitiwat | โทร. 092-662-1554 | ติดต่อ FSEG Wealth Consultant
แหล่งอ้างอิงทางการ
- กรมสรรพากร คำถามค่าลดหย่อนชีวิตและบำนาญ
- กรมสรรพากร หลักเกณฑ์สิทธิสุขภาพและวงเงินร่วม
- ประกาศอธิบดีฯ ฉบับที่ 172 รวมแก้ไข เรื่องประกันชีวิต
สิทธิภาษีขึ้นอยู่กับกฎหมาย เงื่อนไขกรมธรรม์ และข้อมูลเฉพาะบุคคล โปรดตรวจสอบประกาศเพิ่มเติมก่อนใช้สิทธิ
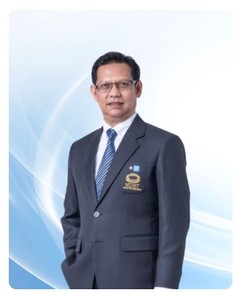
เขียนและตรวจสอบโดย ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาคอาวุโส บริษัท ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาตตัวแทนประกันชีวิต เลขที่ 5501058091
โทร: 092-662-1554
LINE: @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
