01 ขยันผิดที่ 10 ปี ก็ไม่รวย
02 เริ่มต้นวันนี้ สายเกินไปหรือไม่
03 ฉันคือกรมธรรม์
04 100 คนแรกสู้ ลูกค้า VVIP
05 เครื่องจักรทำเงิน
01 เป้าหมายต้องชัดเจน
02 ว่างเป้าหมายพิชิต MDRT
03 ...............
04 ...............
05 ...............
01 มรดกรายจ่าย ( พี่เงาะ )
02 อุบัติเพราะ กางเกงใน ( คุณวิศิต )
03 พี่สาวทำให้แล้ว ( เพื่อนแมว )
04 ไม่คุ้มค่าความสามารถ
05 มีเงินก็ซื้อไม่ได้ ( ตัวเอง )
01 มรดกรายจ่าย ( พี่เงาะ )
02 อุบัติเพราะ กางเกงใน ( คุณวิศิต )
03 พี่สาวทำให้แล้ว ( เพื่อนแมว )
04 ไม่คุ้มค่าความสามารถ
05 มีเงินก็ซื้อไม่ได้ ( ตัวเอง )
01 มรดกรายจ่าย ( พี่เงาะ )
02 อุบัติเพราะ กางเกงใน ( คุณวิศิต )
03 พี่สาวทำให้แล้ว ( เพื่อนแมว )
04 ไม่คุ้มค่าความสามารถ
05 มีเงินก็ซื้อไม่ได้ ( ตัวเอง )
ไอเดียความคิด พิชิตความสำเร็จ
Idea 01 / ข้อคิดสำหรับน้องใหม่
.
04 100 คนแรกสู้ ลูกค้า VVIP
ลูกค้าคือใคร
จุดเริ่มต้นของ ตัวแทนไทยประกันชีวิต ที่เข้าสู่อาชีพใหม่ ๆ มักจะเจอคำถามว่าแล้วเราจะไปขายใคร ลูกค้าเราคือใคร ลูกค้าหรือผู้มุ่งหวัง คือกลุ่มคนที่เราคาดหวังจะไปนำเสนอขายประกันชีวิต หรือไปแนะนำสินค้าด้านการประกันชีวิต เพื่อให้ทราบถึงผลประโยชน์และข้อเท็จจริงของกรมธรรม์ประกันชีวิต หากเขายังไม่ได้ตกลง ทำสัญญาประกันชีวิตกับเรา เราก็ยังคงเรียกบุคคลกลุ่มนี้ว่า “ผู้มุ่งหวัง” แต่หากตกลงทำสัญญาประกันชีวิตและบริษัทอนุมัติการทำประกัน บุคคลเหล่านั้นเราเรียกว่า “ลูกค้า”หรือ”ผู้เอาประกัน”
หาลูกค้าได้จากที่ไหน
ผมขออนุญาตแบ่งลูกค้าออกเป็น 3 กลุ่มใหญ่ๆ คือ
1) ลูกค้าตลาดธรรมชาติ
2) ลูกค้าจากตลาดคนไม่รู้จักและลูกค้าแนะนำ
3) ลูกค้าจากทีมงานใหม่
1) ลูกค้าตลาดธรรมชาติ
ลูกค้าตลาดธรรมชาติ คือ กลุ่มลูกค้าที่มีความสัมพันธ์ที่ดีกับเรา สามารถพูดคุย สามารถสัมภาษณ์ สามารถที่จะเข้าถึงหรือรวมถึง สามารถที่จะให้การสนับสนุนเรา ในอาชีพตัวแทนประกันชีวิตได้
ขั้นตอนทำงานกับตลาดธรรมชาติ
อย่างที่กล่าวมาแล้วลูกค้าจากตลาดธรรมชาติ คือ ลูกค้าที่เรามีความสัมพันธ์ เรารู้จัก เช่นกลุ่มญาติพี่น้อง เพื่อนสมัยเรียน เพื่อนในหมู่บ้าน เพื่อนที่ร่วมกิจกรรมต่างๆกับเรา
สำหรับตัวผมเองนั้น เนื่องจากผมจบจากสาขาวิศวกร และจบมาก็ทำงานในสายงานวิศวะ ในขนาดที่ญาติพี่น้องอยู่ในพื้นที่ต่างจังหวัด ดังนั้นลูกค้าตลาดธรรมชาติของผมก็คือ กลุ่มเพื่อนที่ทำงาน และกลุ่มเพื่อนที่เรียนจบมาด้วยกัน
ขั้นตอนการทำงานสำหรับตลาดธรรมชาติมีขั้นตอนดังนี้
ขั้นตอนที่ 1 สร้างสร้างรายชื่อผู้มุ่งหวัง
เขียนรายชื่อทั้งหมดที่เรามี เป็นการรวบรวมรายชื่อให้ได้มากที่สุด โดยไม่ต้องคำนึงถึงปัจจัยต่างๆ ไม่ต้องสนใจว่าเค้าจะซื้อหรือไม่ ไม่ต้องสนใจว่าเค้ามีความจำเป็นมากน้อยแค่ไหน ในขั้นตอนนี้คือการสร้างคลังรายชื่อให้ได้มากที่สุดเท่าที่เราจะทำได้ขั้นตอนนี้จึงเรียกว่า ”การสร้าง 100 รายชื่อ”
ขั้นตอนที่ 2 ขั้นตอนการจัดกลุ่มลูกค้า
ขั้นตอนนี้เป็นขั้นตอนที่สำคัญอีกขั้นตอนหนึ่งในการบริหารจัดการกลุ่มลูกค้าที่เรารู้จัก
โดยส่วนตัวได้แบ่งกลุ่มลูกค้าออกเป็น 3 กลุ่มดังนี้คือ
กลุ่มที่หนึ่ง คือกลุ่มที่มีความสัมพันธ์ที่ดี กับเราสามารถเข้าพบได้ มีสุขภาพที่ดี และพร้อมที่จะให้การสนับสนุนเรา
กลุ่มที่สอง คือกลุ่มคนที่รู้จัก แต่อาจจะไม่ได้มีความสนิทสนมมากนัก แต่สามารถเข้าพบ และพูดคุยได้ มีสุขภาพที่ดี ส่วนการสนับสนุนขึ้นอยู่กับผลประโยชน์ที่เค้าจะได้รับ
กลุ่มที่สาม คือกลุ่มคนรู้จัก ตลาดธรรมชาติที่มีความใกล้ชิดน้อยที่สุด มีข้อมูลเค้าน้อยที่สุด รวมถึงกลุ่มผู้มุ่งหวังที่มีปัญหาเรื่องสุขภาพ
ขั้นตอนที่ 3 ขั้นตอนวิเคราะห์ผู้มุ่งหวัง
ขั้นตอนนี้ เป็นขั้นตอนที่สำคัญในการวางแผนการขาย เป็นขั้นตอนที่ จะทำให้เรารู้โอกาสของการขาย โอกาสที่ลูกค้าจะตัดสินใจทำกับเรา รวมถึงความยากง่ายในการขาย การวิเคราะห์ผู้มุ่งหวัง
เราเริ่มต้นจากลูกค้ากลุ่มที่หนึ่ง เพราะเป็นลูกค้ากลุ่มที่มีความสัมพันธ์ที่ดีกับเรา เพื่อให้เราได้มีโอกาสได้เสนอขาย ได้ฝึกทักษะของการขาย เพราะลูกค้ากลุ่มที่หนึ่งคือ คนใกล้ชิดของเรา ซึ่งหากเราพูดผิด พูดไม่ถูก พูดไม่ครบเราสามารถนำข้อมูลกลับไปเพิ่มเติมได้ หรือหากเจอข้อโต้แย้งที่เราตอบไม่ได้ ลูกค้ากลุ่มนี้ ก็ให้โอกาสเราในการที่จะกลับไปตอบใหม่ ดังนั้นลูกค้ากลุ่มแรกที่จะนำมาวิเคราะห์ความจำเป็นในการทำประกันชีวิตจึงเป็นลูกค้ากลุ่มที่หนึ่งส่วนลูกค้ากลุ่มที่สองและกลุ่มที่สามก็ทำเช่นเดียวกันนี้ในโอกาสต่อต่อไป
เครื่องมือที่ใช้ในการวิเคราะห์ผู้มุ่งหวังเราเรียกว่า MANHARA
Money มีเงิน
Authority มีอำนาจในการตัดสินใจ
Need วิเคราะห์ความจำเป็นของลูกค้า
Health สุขภาพ
Age อายุ
Relationship ความสัมพันธ์ที่ดีกับเรา
Approaches ความสามารถในการเข้าพบ
Money มีเงิน
ความพร้อมทางการเงิน ถือเป็นเรื่องสำคัญของการวางแผนทางการเงินและการประกันชีวิต เพราะโดยทั่วไปหากลูกค้ามีความพร้อมทางการเงิน จะสามารถวางแผนทางด้านวงเงินการรักษาพยาบาล การเก็บออม หรือการวางแผนภาษี ดังนั้นตัวแทนประกันชีวิตจึงจำเป็นที่จะต้องทราบรายได้ของผู้มุ่งหวัง หากไม่ทราบจำนวนที่แน่นอน เราสามารถประเมินคร่าวๆได้จากอาชีพ ของผู้มุ่งหวัง
โดยทั่วไป การวางแผนทางการเงินทั้งในส่วนของออมทรัพย์และสวัสดิการ อยู่ที่จำนวน 10% ถึง15% ของรายได้ทั้งปี หรือเท่ากับเงินเดือนหนึ่งเดือนของผู้เอาประกัน
เช่น ผู้มุ่งหวัง มีรายได้เดือนละ 40,000 บาท จำนวน 12 เดือนรวมเป็นเงิน 480,000 บาท
หากคิดที่ 15% ของรายได้จะเท่ากับ 480,000x15% = 75,000 บาท
หรือคิดเป็นเงินเดือน เท่ากับ หนึ่งเดือน คือ 40,000 บาท
ดังนั้นผู้มุ่งหวังท่านนี้สามารถซื้อประกันออมทรัพย์และประกันสุขภาพได้ตั้งแต่วงกัน 40,000 ถึง 75,000 บาท
การวิเคราะห์ผู้มุ่งหวังเกี่ยวกับด้านการเงิน จะทำให้เรารู้ว่าเคสการขายของเรานั้นมีความยากง่ายเพียงไร
ดังคำกล่าวที่ว่า ต้องการยืมเงิน จำนวน 1000 บาท จากคนที่มีรายได้ 10,000 บาท และยืมเงิน 10,000 บาทจากคนที่มีรายได้ 100,000 บาท เราคิดว่าคนไหนจะสามารถยืมเงินได้ง่ายกว่ากัน ถึงสั่งสองคนคิดเป็น 10% ของรายได้เท่ากัน จากประสบการณ์ในการขาย ถึงแม้จำนวนเงินจะคิดเป็น 10% ของรายได้ผู้เอาประกัน แต่สำหรับคนที่มีเงิน 100,000 บาท ย่อมมีโอกาสที่จะให้เรายืมหรือมีโอกาสที่จะทำประกันกับเราได้ง่ายกว่า
เพราะฉะนั้นตัวแทนใหม่จึงควรเลือกพูมุ่งหวังที่มีรายได้อยู่ในเกณฑ์ที่ดีเพื่อให้การนำเสนอขายในครั้งนั้นมีความง่ายในการนำเสนอขายและง่ายต่อการตัดสินใจของลูกค้า
Authority มีอำนาจในการตัดสินใจ
อำนาจการตัดสินใจของผู้มุ่งหวังมีความสำคัญในขั้นตอนของการเสนอขาย ซึ่งตัวแทนใหม่หลายคน เสียโอกาสจากการขายเพราะไม่ได้พิจารณาถึงอำนาจตัดสินใจของลูกค้า
ลูกค้าที่มีครอบครัวการตัดสินใจในการใช้จ่ายเงินต้องได้รับการตัดสินใจร่วมกันระหว่างสามีภรรยา
คนโสดที่อยู่ในวัยทำงานหากต้องการใช้จ่ายเงินบางครั้งอาจจะต้องปรึกษาคุณพ่อคุณแม่
ดังนั้นก่อนนำเสนอขาย เราต้องประเมินถึงอำนาจการตัดสินใจของผู้มุ่งหวัง หากผู้มุ่งหวังเป็นครอบครัวหรืออายุไม่มากนัก เราสามารถสอบถามผู้มุ่งหวังได้เลยว่า หากต้องการตัดสินใจในการทำประกันหรือใช้จ่ายเงินก้อนโต ใช้จ่ายเงินระยะยาวคุณลูกค้าต้องปรึกษาใครหรือเปล่าครับ
หากผู้มุ่งหวังตอบกลับมาว่า ต้องปรึกษา สามี/ภรรยา หรือพ่อ/แม่ การเสนอขายของเราจึงจำเป็นต้องนัดผู้มุ่งหวังและผู้ร่วมตัดสินใจในการนำเสนอขาย เพื่อให้เราสามารถตอบคำถามของทั้งสองท่านได้ และโอกาสปิดการขายของเราก็จะมีมากขึ้น
Need วิเคราะห์ความจำเป็นของลูกค้า
การวิเคราะห์ความจำเป็นในการทำประกันชีวิต ของลูกค้าที่แท้จริงแล้ว คือการมองหาความจำเป็นในตัวลูกค้า ว่าลูกค้านั้นมีความจำเป็นทางด้านใดมากกว่ากัน เช่นมีความจำเป็นด้านกองทุนการศึกษาบุตร, มีความจำเป็นด้านประกันสุขภาพ, มีความจำเป็นด้านการคุ้มครองค่าความสามารถ, มีความจำเป็นที่ ที่ต้องเน้นค่ารักษาพยาบาลหรือโรคร้ายแรง
สำหรับการทำประกันชีวิตนั้น คนทุกคนในโลกใบนี้มีความจำเป็นในการทำประกันชีวิตทั้งสิ้น แต่อะไรที่มีความสำคัญอันดับหนึ่งและเป็นสิ่งแรกที่ลูกค้าต้องสร้างหลักประกันใว้
การวิเคราะห์ความจำเป็นในการทำประกันชีวิตของลูกค้ากลุ่มแรกเป็นการประเมินจากข้อมูลที่ตัวแทนมีแต่หากต้องการให้ข้อมูลนั้นมีประสิทธิภาพยิ่งขึ้นการวิเคราะห์ความจำเป็นในการทำประกันชีวิตต้องค้นหาจากการสนทนาก่อนนำเสนอขาย
เช่น ความจำเป็นด้านใดมีความสำคัญอันดับหนึ่งถึงห้า
_ คุ้มครองค่าความสามารถ
_ คุ้มครองสวัสดิการ
_ วางแผนเกษียณอายุ
_ กองทุนการศึกษาบุตร
_ วางแผนการลงทุน
Health สุขภาพ
ข้อมูลด้านสุขภาพเป็นข้อมูลความพร้อมด้านพื้นฐานในการพิจารณารับประกันเพราะโดยหลักการทั่วไปแล้วการทำประกันจะพิจารณาประวัติการรักษาพยาบาลก่อนทำประกันความยากง่ายในการพิจารณารับประกันจะขึ้นอยู่กับ product ที่ลูกค้าซื้อเช่นหากต้องการซื้อเพื่อการออมทรัพย์โอกาสในการรับ ก็จะมีโอกาสสูงกว่าแต่หากต้องการซื้อประกันที่เน้นด้านการรักษาพยาบาลการพิจารณาประวัติการรักษา พยาบาลก็จะมีความละเอียดมากขึ้น
ซึ่งโดยหลักการทั่วไปการพิจารณา ในการทำประกันสุขภาพลูกค้าต้องไม่มีประวัติการรักษาพยาบาลมาก่อน หากมีประวัติการรักษา บริษัทประกันชีวิตทุกบริษัท อาจรับประกันแบบยกเว้นโรคที่เป็นมาก่อนทำประกัน
ดังนั้นข้อมูล ด้านสุขภาพจึงมีความจำเป็นในการพิจารณารับประกัน
การวิเคราะห์ด้านสุขภาพสำหรับตัวแทนใหม่ หากวิเคราะห์แล้วลูกค้า มีประวัติด้านสุขภาพให้ปรับกลุ่มลูกค้า ไปเป็นกลุ่มที่สามเพื่อหาโอกาสในการนำเสนอขายต่อไป เพราะลูกค้าที่มีประวัติการรักษาพยาบาลจะทำให้ขั้นตอนการทำงานมีความซับซ้อนมากขึ้นและหากเป็นตัวแทนใหม่อาจยังไม่พร้อมทางด้านการให้ข้อมูลด้านประกันสุขภาพ
ดังนั้น สำหรับตัวแทนใหม่ในกลุ่มแรกที่ดูแลจึงเน้นไปที่การสร้างหลักประกันด้านความคุ้มครองด้านการออมทรัพย์และวางแผนภาษีเป็นสำคัญ เพื่อสร้างโอกาสแห่งรายได้และสร้างความรู้ความเข้าใจในอาชีพมากขึ้น
Age อายุ
อายุของผู้เอาประกัน การพิจารณาในส่วนนี้เป็นการพิจารณาเพื่อให้ทราบและจัดแบบให้เหมาะสมตามอายุของผู้เอาประกันเพราะแบบประกันบางแบบอาจไม่เหมาะสำหรับผู้สูงอายุหรือบางแบบเน้นขายเฉพาะผู้สูงอายุดังนั้นตัวแทนควรพิจารณาช่วงของอายุผู้เอาประกันเพื่อนำเสนอสินค้าให้เหมาะสมในแต่ละช่วงอายุ
Relationship ความสัมพันธ์ที่ดีกับเรา
การวิเคราะห์ลูกค้ากลุ่มที่หนึ่งดังที่กล่าวมาแล้วข้างต้นความสัมพันธ์ที่ดีระหว่างผู้มุ่งหวังกับตัวแทนควรจะอยู่ในเกณฑ์ที่ดีเพื่อให้เราได้มีโอกาสในการนำเสนอขายและเพื่อสะดวกในการเข้าพบลดข้อโต้แย้งต่างๆ
ความสัมพันธ์ที่ดี = โอกาสที่ขายได้
ความสัมพันธ์ที่ไม่ดี = โอกาสที่จะขายได้น้อยลง
Approaches ความสามารถในการเข้าพบ
ลูกค้ากลุ่มแรกที่เรานำมาพิจารณาเพื่อเตรียมตัวในการเสนอขายลูกค้ากลุ่มนี้ควรเป็นกลุ่มที่ใกล้ชิดเราสามารถเข้าพบได้สามารถโทรนัดหมายได้และมีความสัมพันธ์ที่ดีกับเรา เพราะหากโปรมองหวังมีองค์ประกอบข้างต้นครบแต่ไม่สามารถเข้าพบเพื่อนำเสนอขายได้ก็ถือว่ามีค่าเท่ากับศูนย์
เครื่องมือที่ใช้ในการวิเคราะห์ผู้มุ่งหวังเราเรียกว่า MANHARA
จึงเป็นเครื่องมือที่ช่วยให้เราบริหารกลุ่มลูกค้าได้อย่างมีประสิทธิภาพการวิเคราะห์ผมมุ่งหวังด้วยเครื่องมือนี้จะมีความละเอียดมากน้อยเพียงไรขึ้นอยู่กับข้อมูลของผู้มุ่งหวังที่มีอยู่กับเรา
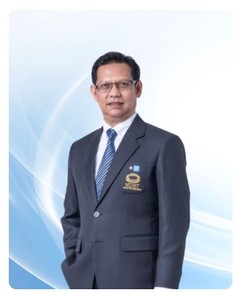
เขียน และตรวจสอบโดย
ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาค อาวุโส บ. ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาติตัวแทนประกันชีวิต เลขที่ 5501058091
โทร : 092-662-1554
Line : @thitiwat
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
ไอเดียความคิด ที่จะทำให้คุณผ่านอุปสรรค สร้างแนวคิดและวิธีการทำงาน และสร้างแรงบันดาลใจ สู่ความสำเร็จให้กับคุณ
