รับมือเงินเฟ้อ 2026: 5 เทคนิคบริหารเงินให้รอด ในยุคค่าครองชีพพุ่ง
โพสต์เมื่อ : 30 เม.ย 2569 เวลา 5:11 น.

5 เทคนิคบริหารเงินให้รอด ในยุคค่าครองชีพพุ่ง
ยุคที่ "เงินร้อยบาทซื้อของได้น้อยลง" ไม่ใช่เรื่องไกลตัวอีกต่อไป ในปี 2569 นี้ สภาวะเศรษฐกิจโลกและปัจจัยภายในประเทศทำให้อัตราเงินเฟ้อมีแนวโน้มขยับตัวสูงขึ้น ส่งผลโดยตรงต่ออำนาจการซื้อ (Purchasing Power) ของเราทุกคน หากคุณกำลังมองหาวิธีที่จะทำให้สถานะทางการเงินยังคงแข็งแกร่ง นี่คือ 5 กลยุทธ์การบริหารเงินที่นำไปปรับใช้ได้จริงทันทีครับ
1. ตรวจสุขภาพการเงินและคัดกรองรายจ่าย (Financial Health Check)
จุดเริ่มต้นของการสู้กับเงินเฟ้อคือการรู้ว่าเงินเราไหลไปทางไหนบ้าง
1. ตรวจสุขภาพการเงินและคัดกรองรายจ่าย (Financial Health Check)
จุดเริ่มต้นของการสู้กับเงินเฟ้อคือการรู้ว่าเงินเราไหลไปทางไหนบ้าง
- แยกรายจ่ายคงที่ (Fixed Cost): เช่น ค่างวดรถ ค่าที่พัก
- ลดรายจ่ายผันแปร (Variable Cost): คัดกรองรายจ่ายที่ไม่จำเป็นหรือ "รายจ่ายแฝง" (Subscription ต่างๆ)
- หลักการ 50/30/20: แบ่งเงิน 50% สำหรับสิ่งที่จำเป็น, 30% สำหรับความต้องการส่วนตัว และ 20% สำหรับการออมและลงทุน
2. บริหารหนี้สินเพื่อลดภาระดอกเบี้ย (Debt Consolidation)
เมื่อเงินเฟ้อสูงขึ้น อัตราดอกเบี้ยมักจะขยับตาม การถือครองหนี้ที่มีดอกเบี้ยสูง (เช่น บัตรเครดิต) จะทำให้สภาพคล่องของคุณลดลงอย่างรวดเร็วการ
- รีไฟแนนซ์ (Refinance): มองหาทางเลือกในการรวมหนี้หรือรีไฟแนนซ์บ้าน/รถ เพื่อให้อัตราดอกเบี้ยต่ำลง
- Priority Payment: เน้นปิดหนี้ที่ดอกเบี้ยสูงที่สุดก่อนเพื่อรักษา "กระแสเงินสด" (Cash Flow) ไว้กับตัวให้มากที่สุด
3. ปกป้องความมั่งคั่งด้วย Wealth Protection
ในยุคที่ค่าครองชีพสูง ค่าบริการทางการแพทย์และค่าใช้จ่ายฉุกเฉินมักจะพุ่งสูงขึ้นตามไปด้วย การวางแผน "ประกันสุขภาพ" และ "ประกันชีวิต" ไม่ใช่แค่เรื่องของการคุ้มครองชีวิต แต่คือการ "ป้องกันเงินรั่วไหล"
- การมีประกันที่ครอบคลุม ช่วยให้แผนการเงินของคุณไม่พังทลายเมื่อเกิดเหตุไม่คาดฝัน
- เลือกแผนที่สามารถวางแผนภาษีได้ เพื่อรับสิทธิประโยชน์สองต่อ ทั้งความคุ้มครองและเงินคืนภาษี
4. ปรับพอร์ตการลงทุนให้ชนะเงินเฟ้อ (Beat Inflation with Investing)
การฝากเงินในบัญชีออมทรัพย์เพียงอย่างเดียว อาจทำให้มูลค่าเงินของคุณลดลงในเชิงสัมพัทธ์
- สินทรัพย์ต้านเงินเฟ้อ: พิจารณาลงทุนในทองแค่งาน, อสังหาริมทรัพย์ หรือกองทุนหุ้นกลุ่มที่เกี่ยวข้องกับสินค้าอุปโภคบริโภคที่จำเป็น
- DCA (Dollar Cost Averaging): สร้างวินัยการออมในกองทุนรวมหรือสินทรัพย์ดิจิทัลที่มีพื้นฐานดี เพื่อถัวเฉลี่ยต้นทุนในระยะยาว
- ใช้สิทธิประโยชน์จากกองทุนลดหย่อนภาษี (เช่น SSF, RMF หรือ ThaiESG)
- การเลือกประกันชีวิตควบการลงทุน (Unit-Linked) ที่นอกจากจะให้ผลตอบแทนแล้ว ยังมีส่วนช่วยในการบริหารจัดการมรดกและภาษีได้อย่างมีประสิทธิภาพ
บทสรุปเสริม จากมุมมองของ คุณธิติวัฒน์ วัฒนพลไพศาล : "กุญแจสำคัญไม่ใช่แค่การ 'อยู่รอด' แต่คือการ 'สร้างภูมิคุ้มกัน' ให้ความมั่งคั่ง"
"จากประสบการณ์การทำงานในแวดวงการเงินและได้คลุกคลีกับการวางแผนชีวิตของผู้คนมากมาย ผมมักจะย้ำเสมอว่า 'เงินเฟ้อ' ไม่ใช่เพียงแค่ตัวเลขสถิติทางเศรษฐกิจ แต่มันคือ 'บททดสอบ' ที่มองไม่เห็นซึ่งกัดกินความสามารถในการใช้ชีวิตของเราอย่างเงียบเชียบ หากเราเพียงแค่นั่งรอดูสถานการณ์และใช้วิธี 'ประหยัด' เพียงอย่างเดียว เราอาจจะ 'รอด' ไปได้วันต่อวัน แต่ความมั่งคั่งที่เราอุตสาหะสร้างมาทั้งชีวิตอาจลดน้อยถอยลงอย่างน่าตกใจ"
"กุญแจสำคัญในการรับมือเงินเฟ้อปี 2569 ในมุมมองของผม ไม่ใช่การมองหาทางลัดเพื่อรวยเร็ว แต่คือการ 'สร้างภูมิคุ้มกัน' ทางการเงินแบบองค์รวม ครับ บทความด้านบนได้สรุป 5 เทคนิคพื้นฐานที่จำเป็นอย่างยิ่ง แต่สิ่งหนึ่งที่ผมอยากจะฝากเสริมจากประสบการณ์ก็คือ การมี 'วิสัยทัศน์ระยะยาว' และ 'ความสม่ำเสมอ' "
"การสแกนรายจ่าย (ข้อ 1) และการจัดการหนี้ (ข้อ 2) คือการจัดบ้านให้เรียบร้อยเพื่อรับมือพายุ แต่การมี 'Wealth Protection' หรือการคุ้มครองความมั่งคั่งผ่านประกันชีวิตและสุขภาพ (ข้อ 3) คือการสร้างรั้วที่แข็งแรงป้องกันไม่ให้เงินก้อนโตต้องหลุดลอยไปเมื่อเกิดเหตุไม่คาดฝัน และท้ายที่สุด การปรับพอร์ตการลงทุน (ข้อ 4) และการวางแผนภาษี (ข้อ 5) คือการปลูกต้นไม้ที่ทนแดดทนฝนเพื่อให้คุณได้เก็บเกี่ยวผลในระยะยาว"
"อย่าปล่อยให้ความกังวลเรื่องค่าครองชีพทำให้คุณหยุดวางแผนครับ เพราะในการบริหารเงิน ความเสี่ยงที่น่ากลัวที่สุดไม่ใช่ความผันผวนของตลาด แต่คือการ 'ไม่ทำอะไรเลย' ในวันที่โลกรอบตัวกำลังเปลี่ยนแปลงไปอย่างรวดเร็ว เริ่มตั้งแต่วันนี้ เพื่อให้คุณและครอบครัวได้ใช้ชีวิตอย่างมั่นใจ ไม่ว่าสถานการณ์เศรษฐกิจจะเป็นเช่นไร" ครับ
--- ธิติวัฒน์ วัฒนพลไพศาล ---
คำถาม : "เงินเฟ้อ" ส่งผลกระทบต่อเราอย่างไรในปี 2026?
ตอบ : เงินเฟ้อทำให้อำนาจการซื้อ (Purchasing Power) ของเราลดลง พูดง่ายๆ คือเงินจำนวนเท่าเดิมที่เรามี จะซื้อของและบริการได้น้อยลง ทำให้ค่าครองชีพโดยรวมพุ่งสูงขึ้น หากรายได้โตไม่ทันเงินเฟ้อ จะทำให้คุณภาพชีวิตลดลง
คำถาม: ใน 5 เทคนิคนี้ ควรเริ่มทำอะไรเป็นอันดับแรกในยุคค่าครองชีพพุ่ง?
ตอบ: แนะนำให้เริ่มจากการตรวจสุขภาพการเงิน (Financial Health Check) ในข้อ 1 ก่อนเสมอ เพื่อให้เห็นภาพรวมของรายรับ-รายจ่ายที่แท้จริง และระบุ "รายจ่ายแฝง" ที่สามารถปรับลดได้ทันที
คำถาม: ถ้ามีภาระหนี้สินเยอะในช่วงเงินเฟ้อสูง ควรจัดการอย่างไร?
A: ควรเน้นเรื่องการบริหารหนี้ในข้อ 2 คือ การรวมหนี้ (Debt Consolidation) หรือรีไฟแนนซ์เพื่อลดภาระดอกเบี้ย และให้ความสำคัญกับการปิดหนี้ที่มีดอกเบี้ยสูงที่สุดก่อนเพื่อรักษา "กระแสเงินสด"
คำถาม: แค่ฝากเงินไว้ในธนาคารอย่างเดียว เพียงพอที่จะชนะเงินเฟ้อหรือไม่?
ตอบ: โดยปกติแล้ว ไม่เพียงพอครับ เนื่องจากอัตราดอกเบี้ยเงินฝากมักจะต่ำกว่าอัตราเงินเฟ้อ ทำให้มูลค่าที่แท้จริงของเงินลดลง จึงจำเป็นต้องพิจารณาการลงทุนในสินทรัพย์อื่นในข้อ 4 ร่วมด้วย
คำถาม: สินทรัพย์ใดที่น่าสนใจลงทุนในช่วงเงินเฟ้อสูง?
ตอบ: ตามบทความ แนะนำสินทรัพย์ต้านเงินเฟ้อ เช่น ทองคำ, อสังหาริมทรัพย์, หรือกองทุนหุ้นกลุ่มที่เกี่ยวข้องกับสินค้าอุปโภคบริโภคที่จำเป็น และการลงทุนแบบ DCA (Dollar Cost Averaging) เพื่อถัวเฉลี่ยต้นทุน
คำถาม: ในช่วงค่าครองชีพพุ่ง ประกันสุขภาพและประกันชีวิตยังจำเป็นอยู่ไหม?
ตอบ: จำเป็นอย่างยิ่งครับ ถือเป็น "Wealth Protection" ในข้อ 3 ที่ช่วยป้องกันเงินรั่วไหลจากค่ารักษาพยาบาลหรือเหตุฉุกเฉิน ซึ่งมักจะสูงขึ้นตามภาวะเงินเฟ้อ เพื่อไม่ให้แผนการเงินทั้งหมดต้องพังทลาย
คำถาม: หากมีเงินเก็บไม่มาก จะสามารถเริ่มวางแผนการเงินตาม 5 เทคนิคนี้ได้หรือไม่?
ตอบ: ได้แน่นอนครับ สามารถเริ่มจากการปรับลดรายจ่ายที่ไม่จำเป็นและเริ่มลงทุนแบบ DCA (Dollar Cost Averaging) ในกองทุนรวมด้วยจำนวนเงินไม่มาก แต่มีความสม่ำเสมอ
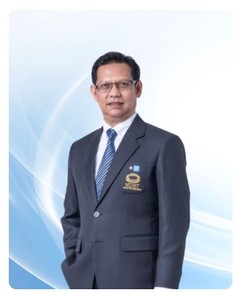
เขียน และตรวจสอบโดย
ธิติวัฒน์ วัฒนพลไพศาล
ผู้จัดการภาค อาวุโส บ. ไทยประกันชีวิต จำกัด (มหาชน)
ใบอนุญาติตัวแทนประกันชีวิต เลขที่ 5501058091
โทร : 092-662-1554
Line : @thitiwat
“ผมเชื่อว่าการทำงานด้านประกันชีวิต ไม่ได้จบที่การขาย แต่คือการดูแลลูกค้าในระยะยาวด้วยความจริงใจและความรับผิดชอบ การบริหารทีม คือการสร้างคน พัฒนาความรู้ และสร้างระบบการทำงานที่ช่วยให้ทุกคนเติบโต
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
ผมให้ความสำคัญกับการทำงานเป็นทีม การลงมือทำจริง และการเรียนรู้จากประสบการณ์
เป้าหมายคือสร้างทีมตัวแทนมืออาชีพที่มีคุณภาพ มีจรรยาบรรณ และเติบโตอย่างยั่งยืนไปพร้อมกับลูกค้า”
